「会社の設立は終わったけれど、決算までに何をしておけばよいのだろう」
登記や銀行口座の開設、取引先への案内など、会社を設立した直後は、さまざまな手続きが続きます。経理については、事業が落ち着いてから考えようと思っている方もいらっしゃるのではないでしょうか。
ただ、手続きの中には、期限を過ぎると1期目に間に合わないものもあります。青色申告の承認申請や役員報酬の決定は、決算を迎えてからでは対応できません。
初めての決算の準備は、決算月になってから始めるものではありません。
届出や役員報酬に加えて、毎月の帳簿づくりも設立時から始めておくことが大切です。
今回は、松山市で会社を設立した方に向けて、初めての決算までに準備しておきたいことを時期ごとに整理します。
それでは本編へ。
最初に、決算日と申告・納付の時期を確認する
まず確認したいのが、会社の最初の事業年度がいつ終わるかです。
法人の事業年度は、個人の所得税のように1月から12月までとは限りません。定款などで定めた事業年度を確認し、設立日から最初の決算日までの期間を把握しておきましょう。
設立時期と決算月の組み合わせによっては、設立から数か月で最初の決算を迎える場合もあります。
法人税の確定申告と納付は、原則として、事業年度終了の日の翌日から2か月以内です(法人税法第74条、第77条)。
この期間に決算をまとめ、申告・納付まで進める必要があります。
「決算日」と「申告・納付期限」は、別々に予定表へ入れておくと分かりやすくなります。
申告期限の延長を使うなら、定款の定めを確認する
法人税の申告期限は、一定の要件を満たせば、1か月延長できる場合があります。
延長するには、定款で「定時株主総会は、事業年度終了の日の翌日から3か月以内に招集する」などと定め、決算日から2か月以内には株主総会を開いていないことが前提になります(法人税法第75条の2第1項、法人税基本通達17-1-4の2)。
そのうえで、税務署へ申請書を提出します。
定款は、設立時に雛形をそのまま使うことも多いと思います。延長を使う可能性がある場合は、定款にこの定めがあるかを確認しておきましょう。 設立後でも定款を変更して対応できますが、その手続きが必要になります。
ただし、延長されるのは申告書の提出期限です。
納付期限は延長されず、2か月を過ぎて納めた税金には利子税がかかります。
延長を使う場合も、決算日から2か月以内に見込額を納めておくといった対応を検討しましょう。
また、消費税や、愛媛県・松山市に納める税金についても、延長には別途の届出などが必要になる場合があります。
設立直後に、届出と役員報酬を確認する
税務署・愛媛県・松山市などへの届出
会社を設立したら、税務署への法人設立届出書など、必要な書類を確認します。
松山市内に会社を設立した場合は、国の税金の手続きだけでなく、愛媛県や松山市への届出も必要です。
役員報酬の支払いや従業員の雇用に応じて、社会保険・労働保険の手続きも行います。
| 提出先 | 確認する主な書類 | 提出期限 |
|---|---|---|
| 税務署 | 法人設立届出書 | 設立の日(設立登記の日)以後2か月以内 |
| 税務署 | 青色申告の承認申請書 | 設立の日以後3か月を経過した日と、最初の事業年度終了の日のうち、いずれか早い日の前日 |
| 税務署 | その他の届出書 | 書類ごとの期限 |
| 愛媛県 | 法人設立・設置届 | 設立後、速やかに |
| 松山市 | 法人の設立・設置・異動等に関する申告書 | 設立の日以後2か月以内 |
| 年金事務所 | 健康保険・厚生年金保険 新規適用届 | 事実発生から5日以内 |
| 労働基準監督署 | 労働保険 保険関係成立届(従業員を雇う場合) | 保険関係が成立した日の翌日から10日以内 |
| ハローワーク | 雇用保険 適用事業所設置届(従業員を雇う場合) | 設置の日の翌日から10日以内 |
役員報酬を支払う法人は、役員が1人でも、原則として社会保険の適用事業所になります。従業員を雇う場合は、労働保険の手続きも必要です。
労働保険の手続きは、労働基準監督署とハローワークの2か所で行います。
一般的な業種では、先に労働基準監督署へ保険関係成立届を提出し、その控えを持ってハローワークで雇用保険の手続きを行います。 建設業や農林水産業などでは、手続きの流れが異なります。
社会保険・労働保険の手続きは、提出期限が短いものもあります。
ご自身での手続きが難しい場合は、社会保険労務士への依頼も検討しましょう。
役員報酬や給与を支払うときに必要な税務署への届出や、源泉所得税の納付については、こちらの記事で解説しています。
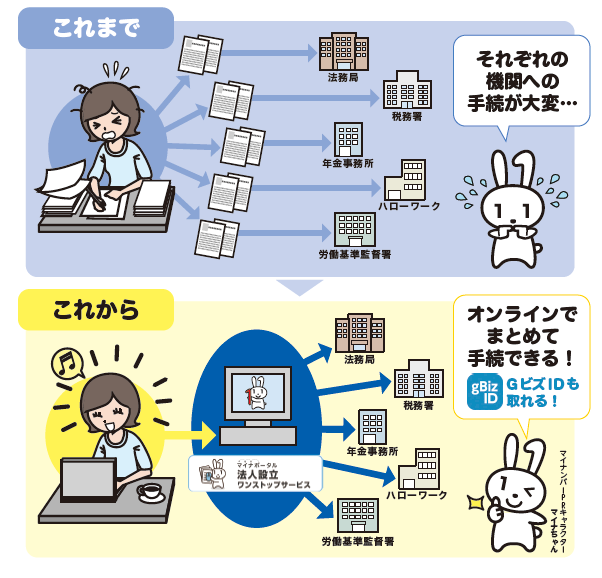
オンラインの「法人設立ワンストップサービス」を使うと、国と地方の届出をまとめて提出できる場合があります。活用できる場合は利用すると便利です。
なお、登記の手続きが終わったことと、税務などの届出が完了していることは別です。
それぞれ分けて確認してください。
特に、設立第1期目から青色申告を希望する場合は、承認申請書の提出期限に注意が必要です。
設立から3か月を経過する前に最初の事業年度が終わる場合は、事業年度終了の日の前日が期限になります。
決算を迎えてから申請しようとしても、設立第1期目の期限に間に合わない場合があります。
社長の給与は、利益を見て自由に変えられるとは限らない
社長などの役員に支払う給与を、法人税の計算上、経費(損金)にするには、ルールがあります。
例えば、毎月一定額を支払う「定期同額給与」などの要件を満たす必要があります(法人税法第34条第1項第1号)。
金額の改定は、原則として事業年度開始から3か月以内に限られます(法人税法施行令第69条第1項第1号イ)。設立1期目は事業年度が設立日から始まるため、設立後3か月以内に金額を決めておくことが基本です。
期中に金額を変更すると、変更の時期や理由によっては、支給額の一部が税務上の経費として認められないことがあります。
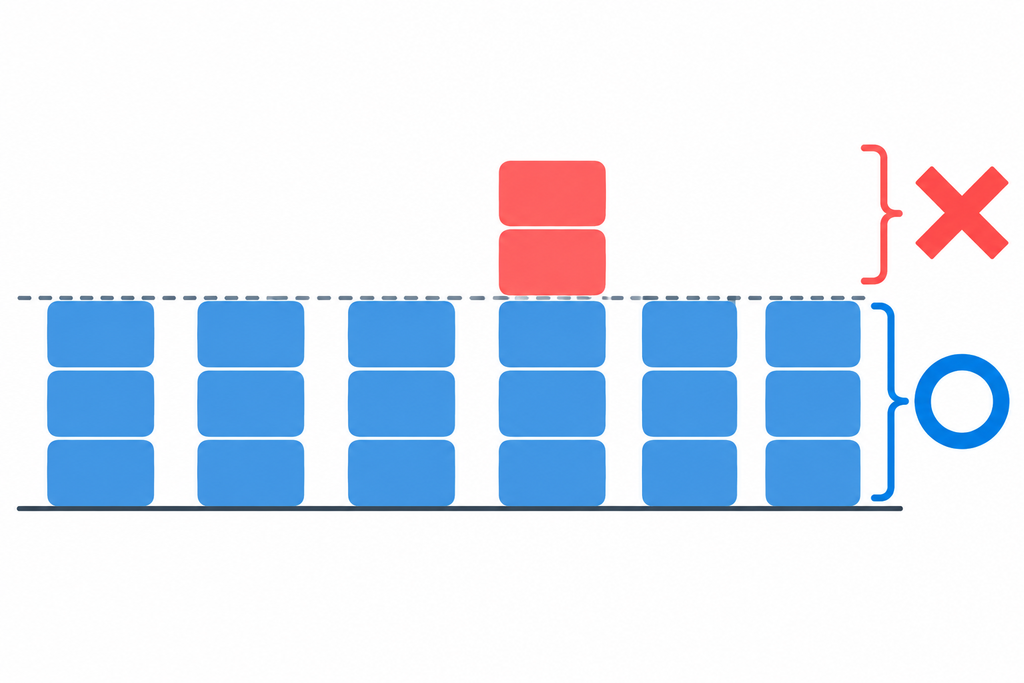
「利益が出たので、決算前に社長の給与を増やそう」と考える前に、取扱いを確認しておくことが大切です。
役員報酬は、売上の見込みだけでなく、毎月の資金繰り、社長個人の生活費、税金や社会保険料の負担も含めて検討しましょう。
金額や支給開始時期を決めた際の議事録なども保管しておきます。
日々の経理は、会社と個人のお金を分けることから始める
会社用の口座・カードを使う
会社は、社長とは別の「法人」です。
会社のお金と社長個人のお金は、きちんと分けて管理する必要があります。
そのため、売上の入金や経費の支払いは、会社用の口座やカードで行うようにしましょう。
ただし、会社用の口座ができる前など、社長が会社の費用を立て替えることもあると思います。
その場合は、領収書だけでなく、誰が、いつ、何のために支払ったのかを記録しておきましょう。
会社から精算した際は、その記録も残します。
反対に、会社の口座から個人の生活費を支払っても、会社の経費にはなりません。社長への貸付けなどとして整理が必要になります。
そもそも会社と個人のお金は分けておくことが望ましいため、会社と個人の間のお金の移動は、できるだけ少なくしましょう。
会計ソフトの設定と、資料の保存方法を決める
会計ソフトを使う場合は、事業年度や消費税の設定、口座連携などを確認します。
個人事業から法人にした場合も、個人の帳簿と会社の帳簿は区別します。
会社が引き継いだ資産や借入れなどがあれば、その内容も整理します。
入力方法と一緒に、請求書・領収書・契約書などの保存方法も決めておきましょう。
口座連携で取引が取り込まれても、それだけで内容の確認が終わるわけではありません。
振込先の名前だけでは支払いの目的が分からないこともあります。取引の内容を確認できる資料と結び付けておくことが大切です。
毎月、入力と残高確認を進める
初めての決算で負担が大きくなりやすいのが、設立からの取引をまとめて整理する作業です。
数か月前の支払いについて、「何を買ったのか」「会社の支払いだったのか」を思い出すのは簡単ではありません。
毎月、次の点を確認しておきましょう。
- 売上や経費の入力が終わっているか
- 帳簿の預金残高と、実際の口座残高が合っているか
- 現金の残高が合っているか
- 未入金の売上や、未払いの請求書がないか
- 社長の立替払いを記録できているか
- 内容が分からない取引が残っていないか
大切なのは、取引を登録するだけで終わらせないことです。
分からない取引を残したままにせず、資料を探したり内容を確認したりして、毎月少しずつ整理しておくと決算を進めやすくなります。
決算前に、利益・納税資金・消費税を確認する
利益と口座残高は同じではない
口座にお金が残っていても、その全額を自由に使えるとは限りません。
今後支払う仕入代金や給与、借入金の返済、決算後に納める税金などを考える必要があります。
反対に、利益が出ていても、売上代金がまだ入金されていなかったり、設備の購入や借入金の返済があったりすると、手元のお金が少ない場合もあります。
決算の3か月前には、利益の見込みと今後の支払い予定を一度確認し、納税資金を準備しておきましょう。
利益と手元のお金がずれる理由や、お金の動きの確認方法は、こちらの記事で詳しく解説しています。

設立したばかりでも、消費税の確認は必要
「会社を設立してから2年間は、消費税がかからない」と聞いたことがある方もいらっしゃると思います。
ただし、設立したばかりの会社でも、必ず消費税が免除されるわけではありません。
例えば、次のような場合は、消費税の申告・納付が必要になります。
- インボイス発行事業者として登録している場合
- 期首の資本金が1,000万円以上の場合
- 1期目の前半6か月(特定期間)の売上や給与の額が一定額を超え、2期目に課税事業者となる場合
このほかにも判定が必要になる場合があります。
自社が消費税を申告する会社なのか、いつから申告が必要なのかを、設立直後から確認しておくことが大切です。
決算日には、入出金だけでは分からない情報を整理する
決算では、銀行口座やカードの明細だけでなく、決算日時点の会社の状態も確認します。
| 確認するもの | 整理しておきたい内容 |
|---|---|
| 預金 | 決算日時点の残高(必要に応じて、金融機関の残高証明書で確認) |
| 売掛金 | 売上に計上したものの、まだ入金されていない金額 |
| 買掛金・未払金 | 仕入れやサービスの提供を受けたものの、まだ支払っていない金額 |
| 在庫 | 決算日時点で残っている商品の数量や金額 |
| 固定資産 | 車両・機械・パソコンなどの購入資料や使用開始日 |
| 借入金 | 借入先、返済予定表、決算日時点の残高 |
| 社長との貸し借り | 立替払いや資金の出し入れの内容、未精算の金額 |
固定資産については、青色申告の法人であれば、40万円未満の資産を購入した年に一括で経費にできる特例があります。対象や年間の上限は、こちらの記事で解説しています。
表のうち、売上については、入金の有無だけで判断できないことがあります。
例えば、決算前に仕事が完了していても、入金が翌期になることがあります。反対に、先に入金されていても、仕事がまだ完了していない場合もあります。
入金日や支払日だけで判断せず、取引がどこまで進んでいるかを確認する必要があります。
また、社長との貸し借りにも注意が必要です。会社から社長へお金を貸している状態(役員貸付金)が残っていると、金融機関からの評価が下がる可能性があります。利息の計上が必要になる場合もあります。
決算前に、社長との貸し借りの内容を確認し、精算や返済の予定を立てておきましょう。
税理士に依頼する場合は、決算前から役割分担を決める
税理士への依頼を考えている場合は、決算資料がすべてそろうまで待つ必要はありません。
設立直後の届出や役員報酬など、決算後では対応が難しくなるものがあるためです。
相談の際に次の点を整理しておくと、必要な対応を確認しやすくなります。
- 会社の設立日と決算日
- すでに提出した届出
- 役員報酬や従業員給与の支給状況
- 使用している会計ソフトと入力状況
- インボイス登録の有無
- ご自身で行う作業と、依頼したい作業
松山市で依頼先を探す場合も、日々の入力、残高確認、決算整理、申告書の作成を誰が担当するのか、具体的に確認しておきましょう。
よくある質問(Q&A)
Q.設立してから売上がありません。決算は必要ですか?
売上がないことだけを理由に、決算が不要になるわけではありません。
設立費用や家賃、預金の動きなどを整理し、決算・申告を行う必要があります。
Q.赤字なら、税金を納めなくてもよいですか?
赤字でも、法人住民税の均等割など、納める税金がある場合があります。
例えば、松山市に事務所がある資本金等1,000万円以下・従業者50人以下の会社では、愛媛県と松山市を合わせて年間81,400円です(2026年11月時点。事業年度が12か月の場合)。1期目が12か月より短い場合は、月数に応じて少なくなります。
利益に応じて計算する税金だけではないため、「赤字なので納税資金は不要」とは考えないようにしましょう。
Q.決算月はあとから変更できますか?
定款を変更すれば、決算月を変更できます。
変更した場合は、税務署・愛媛県・松山市への異動の届出も必要です。
ただし、変更後の最初の事業年度が短くなったり、消費税の判定に影響したりすることがあります。変更前に確認しておくと安心です。
Q.会社の費用を個人のカードで支払ってしまいました。
会社のための支払いであれば、立替払いとして整理することが考えられます。
領収書やカード明細を用意し、支払内容と、会社から精算したかどうかを確認してください。
Q.会計ソフトに入力していれば、決算の準備は終わりですか?
入力だけで終わりとは限りません。
預金残高の確認、売掛金・未払金の整理、在庫の確認、減価償却など、決算に必要な作業があります。
Q.決算が近づいてから税理士を探しても大丈夫ですか?
対応できるかどうかは、残りの期間、帳簿の状態、依頼先の状況によって異なります。
設立直後に確認したい手続きもあるため、依頼を考えている場合は、決算月を待たずに相談することをおすすめします。
おわりに
初めての決算に向けて大切なのは、設立直後の確認事項と、毎月進める経理を分けて整理することです。
まずは、決算日、届出の提出状況、役員報酬、消費税の取扱いを確認しましょう。
そのうえで、会社と個人のお金を分け、毎月の入力と残高確認を進めておくと、決算時の負担を減らしやすくなります。
税理士に依頼する場合も、ご自身で行う作業と任せる作業を早めに決め、初めての決算に備えておきましょう。
参考文献
条文
法人税法第34条
法人税法第74条
法人税法第75条の2
法人税法第77条
法人税法施行令第69条
租税特別措置法第67条の5
通達
法人税基本通達17-1-4の2
国税庁HP
法人税のあらまし
No.5100 新設法人の届出書類
No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
No.6501 納税義務の免除
No.6503 基準期間がない法人の納税義務の免除の特例
法人設立ワンストップサービスの対象が全ての手続に拡大されました
愛媛県HP
申請届出様式ダウンロード(税金)
森林環境税(愛媛県独自税制)について
松山市HP
法人市民税
法人の設立・設置・異動等に関する申告書
日本年金機構HP
新規適用の手続き
厚生労働省HP
労働保険の成立手続

コメント