農薬や肥料の散布などに、ドローンを利用する農家も増えています。
農業用ドローンは数百万円するものもありますが、購入した場合、その年に全額を経費にできるのでしょうか。また、何年で減価償却するかは、ドローンの用途によって異なる場合があります。
この記事では、農薬散布や肥料散布などに使用する農業用ドローンについて、耐用年数や減価償却の計算方法、補助金を使った場合の処理などを解説します。
結論から述べると、
① 高額な農業用ドローンは、原則として購入した年に全額を経費にするのではなく、減価償却を行います。
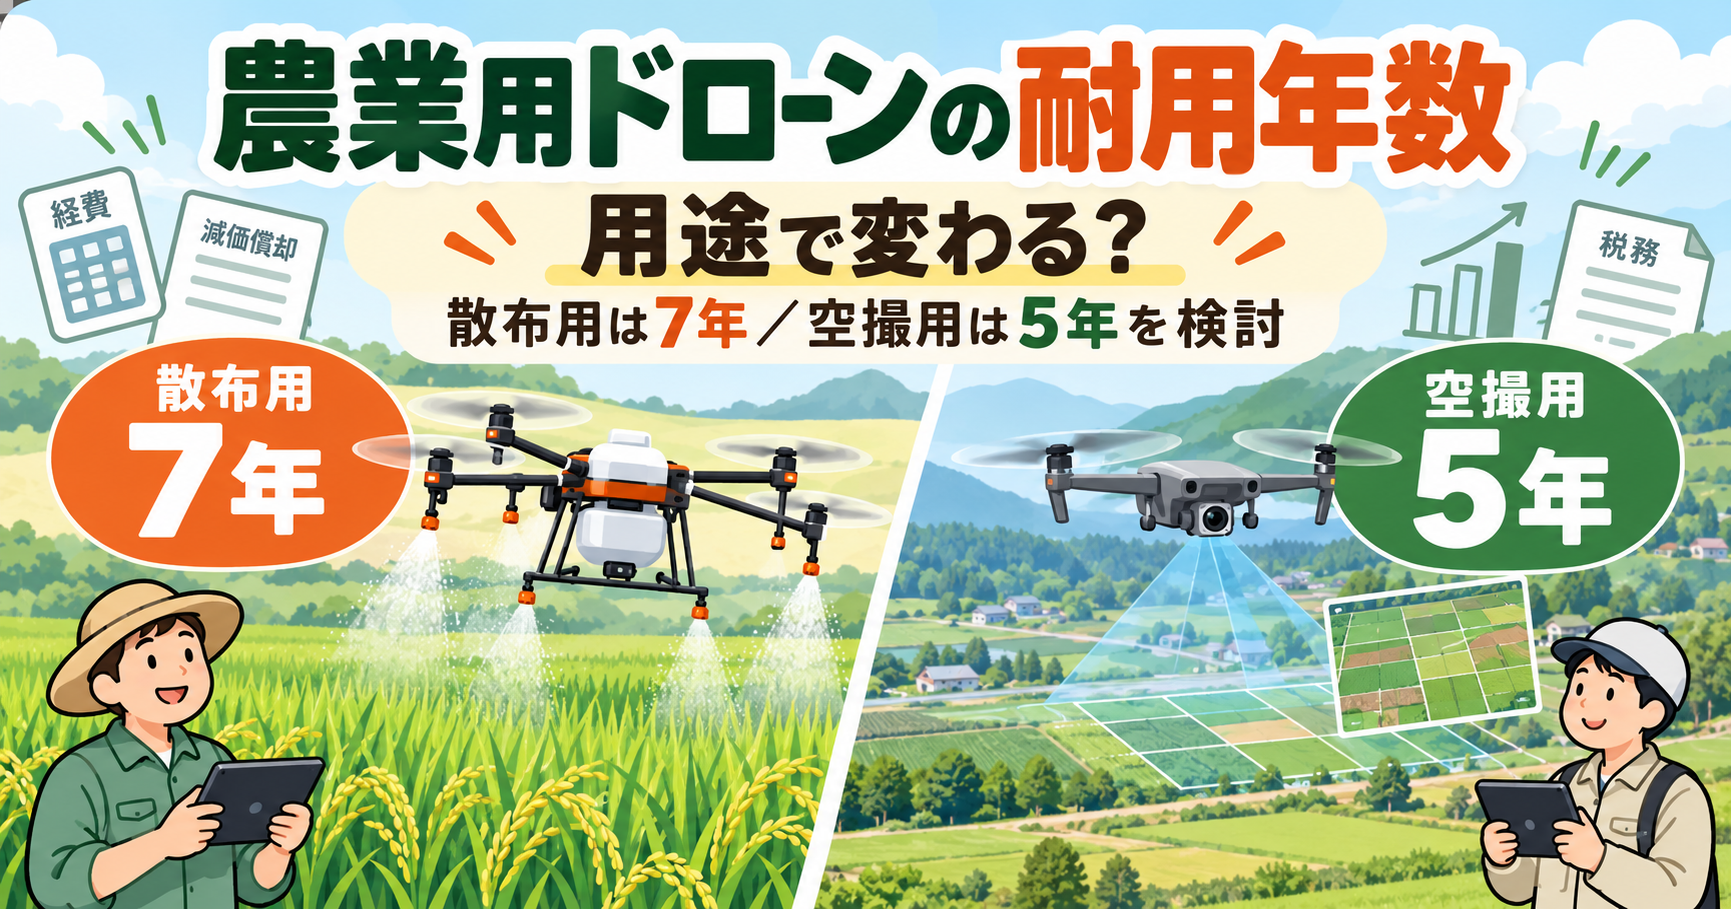
② 農薬散布や肥料散布などに使用するドローンは「農業用設備」として耐用年数7年、空撮を主な目的とするドローンは耐用年数5年を検討します。
③ 中古で購入した場合は、簡便法により耐用年数を短くできる場合があります。
④ 少額のドローンや関連機器については、取得価額によって購入した年に全額を経費にできる場合があります。
⑤ 補助金を使って購入した場合には、補助金の税務処理と減価償却費への影響についても確認が必要です。
それでは本編へ。
農業用ドローンは購入した年に全額経費になる?
農業に使用するドローンは、原則として減価償却資産になります。
減価償却資産は、購入した年に取得価額の全額を必要経費にするのではなく、法定耐用年数にわたって必要経費にしていきます。
例えば、農薬散布用のドローンを200万円で購入した場合、200万円を購入した年にそのまま全額経費にするのではなく、一定の期間で減価償却を通じて経費にしていきます。
農業用ドローンの耐用年数は何年?【用途別の早見表】
まず、用途ごとの耐用年数の考え方を表にまとめます。
| ドローンの主な用途 | 耐用年数表の区分 | 耐用年数 |
|---|---|---|
| 農薬散布・肥料散布・播種など | 機械及び装置 ― 農業用設備 | 7年 |
| 空撮(生育状況の撮影・ほ場の撮影など) | 器具及び備品 ― 光学機器及び写真製作機器 ― カメラ | 5年 |
以下、それぞれの根拠を確認します。
農薬散布・肥料散布用ドローンは「農業用設備」で7年
国税庁の耐用年数表では、機械・装置のうち、「農業用設備」 耐用年数7年とされています。
農薬散布や肥料散布など、農作業を行うために使用する農業用ドローンについては、その規模・構造・用途などを確認したうえで、この「農業用設備」に該当するかを検討することになります。
農林水産省の「令和5年度環境負荷軽減型持続的生産支援実態調査委託事業」の資料でも、以下のように、農業用ドローンの購入費について耐用年数を7年として計算している例があります。
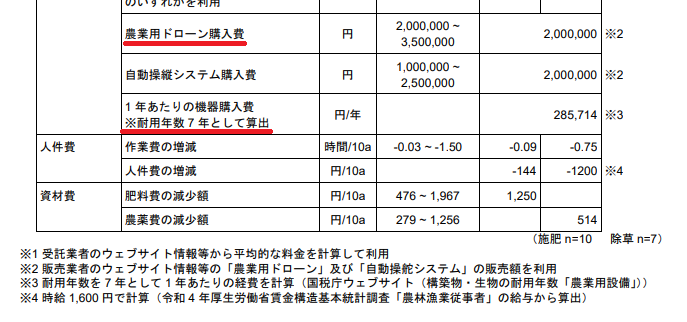
そのため、農薬散布や肥料散布などを主な用途とする農業用ドローンについては、「農業用設備」として耐用年数7年を検討します。
ただし、「農業で使っているドローンだから必ず7年」と単純に判断できるわけではありません。
空撮用ドローンは「カメラ」で5年
ここで注意したいのが、空撮を目的としたドローンです。
国税庁は、「空撮専用ドローンの耐用年数」という質疑応答事例を公表しています。
この事例では、建設業者が取得した空撮専用ドローンについて、その規模・構造・用途などから、「器具及び備品」―「光学機器及び写真製作機器」―「カメラ」に該当するとして、耐用年数を5年としています。
その理由として、国税庁は、このドローンは空中から写真を撮影することを主たる目的としており、その主たる機能は写真撮影であるとしています。
そこで、本件ドローンの規模、構造、用途等を総合的に勘案すると、本件ドローンは、空中から写真撮影することを主たる目的とするものであり、写真撮影機能に移動手段を取り付けたものであるから、その主たる機能は写真撮影であると考えられます。
空撮専用ドローンの耐用年数より引用、太字は筆者
(中略)
したがって、本件ドローンは、耐用年数省令別表第一の「器具及び備品」の「4 光学機器及び写真製作機器」に掲げる「カメラ」に該当し、その耐用年数は5年となります。
このように、ドローンという名称だけで判断するのではなく、その規模・構造・用途などを総合的に確認して耐用年数を判断します。
農業で使用するドローンでも、以下のようなもので、その主たる機能が写真撮影と判断される場合には、「カメラ」として耐用年数5年に該当する可能性があります。
- 農作物の生育状況を撮影する
- ほ場(圃場)を上空から撮影する
- 撮影した画像を解析する
そのため、「農業で使っているから農業用設備として7年」と一律に判断するのではなく、農薬や肥料を散布するためのドローンなのか、撮影を主な目的とするドローンなのかなど、実際の用途を確認することが重要です。
農業用ドローンの減価償却費の計算例
個人の農家の場合、減価償却の方法は、届出をしなければ定額法になります。
定額法では、取得価額に耐用年数に応じた償却率を掛けて、毎年の減価償却費を計算します。
| 耐用年数 | 定額法の償却率 |
|---|---|
| 5年 | 0.200 |
| 7年 | 0.143 |
例:農薬散布用ドローンを200万円で購入し、1月から使用した場合(耐用年数7年)
200万円 × 0.143 = 286,000円(1年分の減価償却費)
例:空撮専用ドローンを200万円で購入し、1月から使用した場合(耐用年数5年)
200万円 × 0.200 = 400,000円(1年分の減価償却費)
同じ金額のドローンでも、耐用年数が7年か5年かによって、毎年の経費の額が変わります。
使い始めた年は月割で計算する
年の途中で使い始めた場合、その年の減価償却費は月割で計算します。
例:農薬散布用ドローン200万円を4月から使用した場合(耐用年数7年)
200万円 × 0.143 × 9/12 = 214,500円
減価償却は「使い始めた時」から
農業用ドローンは、購入した日から自動的に減価償却が始まるわけではありません。
減価償却は、実際にそのドローンを農業のために使用し始めた時点から行います。
例えば、11月にドローンを購入したものの、実際に農薬散布に使い始めたのは翌年4月という場合には、購入した年ではなく、実際に農業で使用し始めた翌年から減価償却を行うことになります。
年末に駆け込みで購入しても、その年に使用していなければ減価償却費は計上できませんので、購入日と使用開始日が異なる場合には注意しましょう。
中古の農業用ドローンの耐用年数は?
中古の農業用ドローンを購入した場合には、法定耐用年数ではなく、簡便法により計算した耐用年数を使うことができます。
簡便法による耐用年数は、次のように計算します(1年未満の端数は切り捨て、2年未満の場合は2年)。
| 中古資産の状況 | 耐用年数の計算 |
|---|---|
| 法定耐用年数の一部を経過している | (法定耐用年数 - 経過年数)+ 経過年数 × 20% |
| 法定耐用年数の全部を経過している | 法定耐用年数 × 20% |
例:製造から3年経過した農薬散布用ドローン(法定耐用年数7年)を購入した場合
(7年 - 3年)+ 3年 × 20% = 4.6年 → 4年
新品よりも短い期間で経費にできるため、中古で購入した場合には経過年数(製造時期)を確認しておきましょう。
少額なら全額を経費にできる場合も
農業用ドローン本体は高額なものが多いですが、小型のドローンや関連機器などで取得価額が少額になる場合もあります。
取得価額によっては、通常の減価償却を行わずに必要経費にできる制度があります。
| 取得価額 | 取扱い |
|---|---|
| 10万円未満 | 使用した年に全額を必要経費 |
| 10万円以上20万円未満 | 一括償却資産として3年間で均等に必要経費(選択) |
| 10万円以上40万円未満 | 一定の青色申告者は、年300万円を限度に全額を必要経費(特例) |
10万円未満の場合
使用可能期間が1年未満のもの、または取得価額が10万円未満の減価償却資産は、原則として業務に使用した年に取得価額の全額を必要経費にします。
10万円以上20万円未満の場合
取得価額が10万円以上20万円未満の場合には、「一括償却資産」として3年間で必要経費にする方法を選択できます。
例:15万円の資産の場合
15万円 ÷ 3年 = 5万円
として、3年間にわたって必要経費にしていきます。
10万円以上40万円未満の場合
一定の青色申告者については、2026年4月1日以後に取得した10万円以上40万円未満の減価償却資産について、年間300万円を限度として、その年に全額を必要経費にできる特例があります。
農業用ドローン本体では金額が大きく対象にならないことも多いと思いますが、周辺機器を購入した場合などには確認しておきたいところです。
バッテリーや散布装置など、ドローン本体以外の費用は?
農業用ドローンを導入する場合、機体本体以外にも、以下のものを一緒に購入することがあります。
- バッテリー
- 充電器
- 散布装置
- 操縦装置
- その他の付属品
この場合、「それぞれ40万円未満だから全額経費」と単純に判断できるとは限りません。
少額の減価償却資産に該当するかどうかは、原則として通常1単位として取引される単位ごとに判定します。
そのため、ドローン本体と付属品が一体となって機能する場合には、どこまでを一つの減価償却資産として考えるのかを確認する必要があります。
国税庁の空撮専用ドローンの事例でも、カメラを取り外すことができるドローンについて、カメラと移動手段が一体となって空撮という機能を発揮することから、それぞれを独立した減価償却資産として耐用年数を判定するのは適当ではないとしています。
また、本件ドローンはカメラの着脱が可能とのことですが、本件ドローンはカメラと移動手段とが一体となって設備を形成し、その固有の機能(空撮)を発揮するものであるため、それぞれを独立した減価償却資産として適用される耐用年数を判定するのは適当でないと考えられます。
空撮専用ドローンの耐用年数より引用、太字は筆者
ドローン本体と付属品を一式で購入した場合には、請求書に記載された金額を単純に分けるのではなく、実際の機能や取引単位も確認しましょう。
補助金を使って購入した場合の減価償却は?
農業用ドローンの導入にあたって、国や地方公共団体などの補助金を利用することもあります。
個人事業者が固定資産の取得などに充てるために国庫補助金等を受け取り、一定の要件を満たした場合には、その補助金のうち固定資産の取得に充てた部分について、総収入金額に算入しない取扱いがあります。
ただし、この取扱いを受けた場合には、その金額を取得価額から控除して減価償却費を計算します。
具体例
例えば、次の農業用ドローンを購入したとします。
| 項目 | 金額 |
|---|---|
| 農業用ドローン | 3,000,000円 |
| 国庫補助金等 | 1,000,000円 |
| 差引額 | 2,000,000円 |
100万円について総収入金額に算入しない取扱いを受けた場合には、差引額の200万円を基礎として減価償却費を計算します。
例:1月から使用した場合(耐用年数7年)
200万円 × 0.143 = 286,000円
補助金を受け取った場合には、「補助金を収入にするかどうか」だけでなく、その後の減価償却費にも影響するという点に注意しましょう。
なお、この取扱いを受ける場合には、「国庫補助金等の総収入金額不算入に関する明細書」を確定申告書に添付する必要があります。
償却資産(固定資産税)の申告も忘れずに
農業用ドローンを固定資産として所有している場合には、所得税の減価償却だけでなく、固定資産税(償却資産)の申告も確認しておきましょう。
例えば松山市では、事業のために使用することができる機械・器具・備品などの償却資産を所有している場合、原則として申告が必要です。
ただし、以下の場合には償却資産の申告対象から除かれます。
- 10万円未満で必要経費にした資産
- 20万円未満で一括償却資産として3年間で償却する資産
一方、少額減価償却資産の特例を使って全額を必要経費にした資産については、償却資産の申告対象になります。
所得税で購入した年に全額経費にできたとしても、固定資産税でも同じ扱いになるとは限らないため注意が必要です。
なお、償却資産の課税標準額の合計が150万円未満の場合は固定資産税は課税されませんが、申告自体は必要とされています。
よくある質問
Q. 農業用ドローンは購入した年に全額を経費にできますか?
A. 高額な農業用ドローンは、原則として購入した年に全額を経費にするのではなく、減価償却を行います。
Q. 農業用ドローンの耐用年数は何年ですか?
A. 農薬散布や肥料散布などに使用するドローンは「農業用設備」として耐用年数7年、空撮を主な目的とするドローンは耐用年数5年を検討します。
Q. 農業用ドローンは購入した日から減価償却できますか?
A. 購入した日ではなく、実際に農業のために使用し始めた時から減価償却を行います。年の途中から使用した場合は、その年の減価償却費を月割りで計算します。
Q. 中古の農業用ドローンも耐用年数は7年ですか?
A. 中古で購入した場合は、簡便法により新品より短い耐用年数を使用できる場合があります。
Q. 少額のドローンは購入した年に全額を経費にできますか?
A. 取得価額によっては、10万円未満の資産や一定の青色申告者が取得した少額減価償却資産など、購入した年に全額を必要経費にできる場合があります。
おわりに
農業につかうドローンだからといって耐用年数が7年とは限りません。そのドローンを何のために使用しているのかを確認することが重要です。
農業用ドローンを購入したときは、機体の金額だけでなく、用途・補助金・付属品などもあわせて確認しておきましょう。
参考文献
国税庁HP
減価償却のあらまし
耐用年数(機械・装置)
耐用年数(器具・備品)
空撮専用ドローンの耐用年数
No.2106 定額法と定率法による減価償却(平成19年4月1日以後に取得する場合)
No.2202 国庫補助金等を受け取ったとき
No.5404 中古資産の耐用年数
農林水産省
令和5年度環境負荷軽減型持続的生産支援実態調査
松山市
固定資産税 償却資産申告の手引き

コメント