「販売サイトから振り込まれた金額を、そのまま売上にしている」
「手数料や送料は引かれているけれど、どのように帳簿に付ければよいか分からない」
ネット販売や通販を営む方の中には、商品の仕入れや発送を優先し、帳簿の整理が後回しになっている方もいらっしゃると思います。
ネット販売では、商品が売れた金額と、銀行口座に振り込まれる金額が異なることがあります。販売手数料や送料などが差し引かれるほか、返品や返金が精算に含まれる場合もあるためです。
売上を正しく把握するには、通帳の入金だけでなく、販売サイトの売上明細や精算書を確認することが大切です。
今回は、個人でネット販売をしている方に向けて、売上・手数料・送料・返品・為替・在庫を整理する際のポイントをまとめます。
それでは本編へ。
販売サイトからの入金額と、売上は同じとは限らない
販売サイトからの振込額は、売上から販売手数料や決済手数料、送料などを差し引いた後の金額になっていることがあります。
この場合、振込額だけを売上として記録すると、売上と費用の内訳が帳簿に反映されません。
まずは、次の項目を分けて確認しましょう。
| 項目 | 確認する内容 |
|---|---|
| 売上 | 商品の販売代金や購入者から受け取る送料など |
| 差し引かれた費用 | 販売手数料、決済手数料、配送に関する費用など |
| 返品・返金などの調整 | 元の売上に対する取消しや返金の内容 |
| 入金額 | 精算後、実際に銀行口座へ振り込まれた金額 |
差し引かれる項目や精算方法は、利用する販売サイトや契約によって異なります。明細に意味の分からない項目がある場合は、販売サイトの説明や利用条件を確認しておきましょう。
入金額が少ない理由を、すべて「手数料」としてまとめないことも大切です。送料や返品による返金、別の精算期間に関する調整などが含まれている場合があります。
売上明細と入金明細を、販売サイトごとに整理する
ネット販売の帳簿を付ける際は、「商品が売れたこと」と「その代金が入金されたこと」を分けて確認します。
売上を記録した後、その代金の振込をもう一度売上として入力すると、同じ取引を二重に計上してしまいます。
販売サイトのデータと銀行口座の取引を会計ソフトに取り込んでいる場合も、それぞれが何を表しているか確認しましょう。
| 資料 | 主に確認すること |
|---|---|
| 注文履歴・取引履歴 | 商品、注文番号、取引状況など |
| 売上明細 | 売上金額や売上の対象期間 |
| 精算書 | 手数料、送料、返金などを含む精算内容 |
| 入金明細・通帳 | 振込日と実際の入金額 |
| 発送・配達に関する記録 | 商品の引渡しに関する情報 |
複数の販売サイトを利用している場合は、サイトごと、対象期間ごとに資料を整理すると、集計漏れを見つけやすくなります。
会計ソフトとデータ連携できる販売サイトは、連携の設定も検討しましょう。
また、精算書の対象期間と暦月が一致するとは限りません。「今月振り込まれた分」が、すべて今月の売上とは限らないため、対象となる取引を確認しましょう。
販売サイトの請求書や領収書に当たるものを電子データで受け取っている場合は、一定の要件のもとで保存する必要があります。管理画面で閲覧できるデータも、後から確認できるよう、必要な明細をダウンロードして保存しておきましょう。
販売手数料・決済手数料は、明細の内訳を確認する
販売サイトを利用すると、販売手数料、決済手数料、月額利用料、振込手数料などが発生することがあります。
これらの費用は、売上から差し引かれるものと、カードや口座から別に支払うものを分けて確認しましょう。
特に注意したいのは、同じ費用の二重計上です。
例えば、精算書に載っている手数料を帳簿に入力したうえで、同じ手数料の請求明細からも入力すると、費用が重複します。
資料を整理する際は、次の内容が分かるようにしておきましょう。
- 何のサービスに対する費用か
- どの期間・取引に対応するものか
- 売上から差し引かれたか、別に支払ったか
- 帳簿へ入力済みか
また、その年に債務が確定している手数料や送料は、支払いが翌年でもその年の必要経費になります。12月分の費用は、請求日や支払日だけで判断せず、対象となる取引を確認しましょう。
会計ソフトを利用していても、自動で取り込まれた内容が、そのまま正しいとは限りません。販売サイトのデータとカード明細などから、同じ取引が重複していないか確認することが大切です。
送料は、購入者から受け取る分と支払う分を分ける
送料は、「購入者から受け取る金額」と「配送会社などに支払う金額」を分けて整理します。
販売代金と一緒に送料を受け取っている場合は、その受取額も確認します。一方、商品の発送にかかった送料は、配送会社の請求書や販売サイトの精算書などをもとに整理します。
購入者から受け取った送料と、実際に支払った送料が同額になるとは限りません。それぞれの金額を把握しておくことが大切です。
また、「送料無料」で販売していても、販売者が負担する配送費用がなくなるわけではありません。商品代金に含めて価格を設定している場合も、実際の発送費用を確認しましょう。
| 支出の内容 | 確認する資料の例 |
|---|---|
| 配送会社に直接支払う送料 | 領収書、送り状控え、請求書 |
| 販売サイトの精算時に差し引かれる送料 | 配送明細、精算書 |
| 段ボールや封筒、緩衝材など | 購入時の領収書、請求明細 |
販売サイトの送料明細と、配送会社への支払資料がある場合は、同じ発送分ではないかも確認しましょう。
返品・キャンセル・返金は、元の取引と対応させる
返品やキャンセルがあった場合は、返金額だけでなく、元の売上を確認する必要があります。
注文番号や取引番号を使って、どの商品に対する取消し・返金なのかを追えるようにしておきましょう。
主に確認したいのは、次の内容です。
- 元の売上をいつ、いくらで記録したか
- 全額返金か、一部返金か
- 商品が実際に戻ってきたか
- 販売手数料や送料も返還・調整されたか
- 販売サイトの明細に、既に返金が反映されているか
返金が反映された売上データを取り込んだ後、同じ返金を別に入力すると、売上を二重に減らしてしまうことがあります。
また、キャンセルされた注文でも、そもそも売上に計上していたかどうかで、必要な整理は変わります。注文履歴だけで判断せず、帳簿にどこまで反映されているか確認しましょう。
返品された商品については、再販売できる状態か、破損などがあるかも記録しておきます。売上の整理と併せて、在庫の数量や状態も確認することが大切です。
海外へ販売している場合は、円換算と為替差額も確認する
海外の購入者へ商品を販売している場合は、売上明細で、取引に使った通貨と外貨での売上額を確認しましょう。あわせて、販売サイトの規約や精算書で、代金が外貨と円のどちらで支払われる取引かも確認します。
外貨で代金を受け取る取引は、所得税の計算上、原則として売上を計上する日の電信売買相場の仲値(TTM)で円換算します。ただし、取引内容に応じて合理的と認められる場合は、継続して適用することを条件に、前月の平均相場を使うこともできます(所得税基本通達57の3-2)。
例えば、eBayやEtsyなどで取引件数が多く、日ごとの換算が難しい場合は、毎月、前月の平均TTMで換算すると整理しやすくなります。
月中平均のTTSとTTBは、三菱UFJ銀行の公表相場をまとめたページなどで確認でき、その中間の値がTTMです(三菱UFJリサーチ&コンサルティング 本日の為替相場)。
例えば、2026年10月の取引の際に使う前月(2026年9月)の平均相場は以下になります。
{157.42円(9月の月中平均TTS)+155.42円(9月の月中平均TTB)}÷2=156.42円
三菱UFJリサーチ&コンサルティング:月末・月中平均の為替相場(2026年9月)をもとに記載
一方、金額が外貨で表示されていても、支払いが円で行われる取引は、所得税の外貨建取引には当たりません(所得税基本通達57の3-1)。
この場合、年末までに円の金額が確定していない売上は、12月31日の現況で金額を見積もり、その後確定した金額との差額を、確定した年の収入または必要経費に含めます(所得税基本通達36・37共-1)。
eBayとPayoneerを利用している場合の処理例
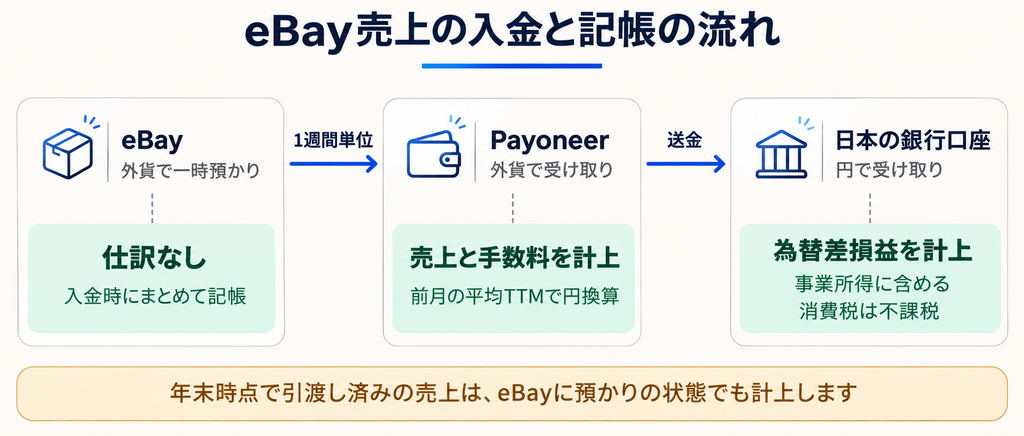
以下は上の処理をもとに、eBayで販売し、Payoneerを経由して日本の銀行口座で受け取る場合の例です。
同じ月の入金には、同じ前月の平均TTMを使います。ここでは、前月の平均TTMを156.42円とします。
【eBayに一時的に預かられているとき】
この段階では仕訳をせず、Payoneerへ入金されたときにまとめて記帳します。
ただし、入金が売上を計上する月より後になる場合は、売上を計上すべき日で記帳します(年末の扱いは後述します)。
【Payoneerへ外貨で入金されたとき】
売上を計上する月ごとに、その前月の平均TTMで換算します。
例えば、10月に計上する1週間分の売上が1,000ドル、手数料が150ドルで、850ドルが入金された場合は、前月(9月)の平均TTMの156.42円で換算します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| Payoneer(外貨) | 132,957円 | 売上 | 156,420円 |
| 支払手数料 | 23,463円 |
入金額の850ドルだけを売上にするのではなく、売上と手数料を分けて記帳します。
【Payoneerから銀行口座へ送金したとき】
この850ドルを円に替えて、手数料1,000円を差し引かれて銀行口座で134,000円を受け取った場合です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 134,000円 | Payoneer(外貨) | 132,957円 |
| 支払手数料 | 1,000円 | 為替差益 | 2,043円 |
受取額と手数料の合計が132,957円より少ない場合は、差額が為替差損になります。
事業の売上代金から生じた差額は、事業所得の計算に含めます。両替や送金の手数料が差し引かれている場合は、為替差額と分けて確認しましょう。
図にまとめると以下のようになります。
年末にeBayに預かられている売上がある場合
年末時点で引渡し済みの売上は、eBayに預かられている状態でもその年に計上します。例えば、250ドルの売上から手数料50ドルを差し引いた200ドルが翌年に入金される場合は、次のように処理します。
【12月の売上計上時(前月の平均TTMを156.42円とした場合)】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 31,284円 | 売上 | 39,105円 |
| 支払手数料 | 7,821円 |
【翌年、Payoneerへ入金されたとき(前月の平均TTMを158円とした場合)】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| Payoneer(外貨) | 31,600円 | 売掛金 | 31,284円 |
| 為替差益 | 316円 |
入金時に、もう一度売上を記帳しないように注意しましょう。
消費税の確認
消費税では、外貨を円に交換する際に生じた為替差損益は、原則として対象外です(外貨建取引の課税標準)。
売上に係る対価は、所得税の計算で円換算して計上する金額によります。
消費税の課税事業者が日本国内から商品を輸出して販売する場合は、輸出免税の対象になります。適用を受けるには、発送方法や商品の価額に応じた証明書類を確認し、7年間保存する必要があります。令和8年10月1日以後は、代金を現金で受け取る場合など、支払いが取引相手からのものと明らかでない方法で受け取るときは、輸入許可書など輸入の事実を証する書類も必要です。
年末は、まだ入金されていない売上と在庫を確認する
翌年に振り込まれる売上も確認する
売上を計上する時期は、原則として、銀行口座への入金日だけで決まるものではありません。
商品の販売では、基本的に引渡しを基準として判断します。出荷日や配達日などのうち、取引内容に応じた合理的な基準を継続して使うため、注文日や入金日だけを見て決めないことが大切です。
その年の売上に当たる取引でも、販売サイトからの振込が翌年になることがあります。年末には、売上として計上すべき取引のうち、まだ入金されていないものを確認しましょう。
翌年に入金された際は、前年に計上した売上をもう一度記録しないようにします。
なお、要件を満たして現金主義による所得計算を適用している場合は扱いが異なるため、ご自身の申告方法も確認してください。
売上の計上と入金の時期がずれると、利益と手元のお金にも差が生じます。その理由は、こちらの記事で解説しています。

売れ残った商品は、数量と金額を確認する
商品を仕入れて販売する場合、その年の仕入額を、そのまますべて売上原価にするわけではありません。
基本的には、次の計算で整理します。
売上原価=年初の在庫金額+年間の仕入高-年末の在庫金額
年末に売れずに残っている商品は、数量と金額を確認し、棚卸表にまとめます。この作業を「棚卸し」といいます。
在庫は、自宅にある商品だけでなく、外部倉庫などに預けている自分の商品も確認します。複数サイトに同じ商品を出品している場合は、出品数をそのまま合計すると重複することがあるため、実際に保有している数量を把握しましょう。
まだ使っていない段ボールや緩衝材などの包装材料も、棚卸しの対象です。
ただし、毎年おおむね一定数量を購入して経常的に使うもので、継続して購入した年の経費にしている場合は、省略しても差し支えありません(所得税基本通達37-30の3)。
棚卸表には、商品名、保管場所、数量、評価に用いる単価、金額などを整理します。在庫の金額は、販売価格をそのまま使うのではなく、適用する評価方法に従って計算します。評価方法を届け出ていない場合は、最終仕入原価法(年末に一番近い時期に仕入れた単価に、年末の数量を掛ける方法)で計算します。
年末前後に発送・返品された商品は、売上の計上と在庫の扱いが食い違わないよう、取引状況を併せて確認しましょう。
税理士への相談前に、準備したい資料を整理する
ネット販売の確定申告を税理士に依頼する際は、通帳だけでなく、販売サイトの取引内容が分かる資料を準備しましょう。
| 資料 | 主に確認すること |
|---|---|
| 販売サイト別の売上・取引データ | 売上金額、取引状況、計上時期 |
| 精算書・入金明細 | 売上から入金までの精算内容 |
| 手数料の請求明細 | 費用の内訳と支払方法 |
| 送料の請求書・発送記録 | 配送費用と対象となる取引 |
| 返品・キャンセル・返金履歴 | 元の売上との対応関係 |
| 外貨建ての取引明細・為替相場の資料 | 取引通貨、円換算の方法、両替手数料 |
| 仕入れの請求書・購入履歴 | 商品の仕入内容と金額 |
| 棚卸表・倉庫の在庫資料 | 年末在庫の数量と金額 |
| 通帳・カード明細 | 入出金と各種支払 |
| 過去の申告書・決算書 | これまでの申告内容 |
相談時には、利用している販売サイトや決済サービス、保管場所、年間の取引件数の目安も伝えておくと、必要な作業を確認しやすくなります。
初回相談で話す内容や、見積もり前に確認しておきたいことは、こちらの記事でまとめています。
会計ソフトを利用している場合は、どのデータを取り込み、どこまで入力しているかも整理しておきましょう。
「データはあるけれど、集計していない」「入金だけ入力している」など、現在の状況をそのまま伝えることが大切です。
自分で入力して申告だけを依頼する場合の確認内容や、費用が何で変わるかは、こちらの記事で解説しています。
よくある質問(Q&A)
Q.販売サイトからの入金額を、そのまま売上にしてはいけませんか?
手数料や送料などが差し引かれている場合は、入金額だけでは売上を正しく把握できません。
売上明細や精算書を確認し、売上と差し引かれた費用、返品などの調整を分けて整理しましょう。
Q.年末の売上が翌年に振り込まれる場合は、どう整理しますか?
原則として、その年の売上に当たる取引は、振込が翌年でもその年に計上します。
商品の引渡しなど、適用している売上計上の基準を確認し、年末時点でまだ入金されていない金額を整理しましょう。現金主義の特例を適用している場合は、別途確認が必要です。
Q.外部倉庫に預けている商品も、在庫の確認が必要ですか?
はい。保管場所が外部倉庫でも、自分が保有する商品であれば、年末在庫の確認対象になります。
倉庫の在庫レポートなどを使い、自宅の商品と重複していないか、年末前後の出荷や返品が反映されているかを確認しましょう。
おわりに
ネット販売の帳簿は、銀行口座への入金額だけでは、売上や費用の全体を把握できないことがあります。
販売サイトの明細をもとに、売上、手数料、送料、返品・返金を分けて確認しましょう。年末には、まだ入金されていない売上と、売れずに残っている在庫の整理も必要です。
日々の取引データと精算資料を関連付けて残しておくと、確定申告や税理士への相談を進めやすくなります。
販売サイトの明細と帳簿が合っているか分からない場合や、年末の売上・在庫の整理に不安がある場合は、確定申告の前に税理士へご相談ください。
税理士事務所HRTでは、松山市を中心に、ネット販売をされている方の確定申告のご依頼をお受けしています。資料の状況やご希望の依頼範囲をお伝えいただければ、内容を確認のうえでお見積りいたします。
参考文献
条文
所得税法第27条
所得税法第36条
所得税法第37条
所得税法第57条の3
通達
所得税基本通達36-8
所得税基本通達36-8の2
所得税基本通達37-2
所得税基本通達37-30の3
所得税基本通達36・37共-1
所得税基本通達57の3-1
所得税基本通達57の3-2
消費税法基本通達10-1-7
国税庁HP
No.2200 収入金額とその計算
No.2210 必要経費の知識
No.6551 輸出取引の免税
令和7年分 青色申告の決算の手引き(一般用)
外貨建取引の課税標準
三菱UFJリサーチ&コンサルティングHP
月末・月中平均の為替相場(2026年9月)
本日の為替相場

コメント