「確定申告を提出した後に、売上が1件抜けていることに気づいた」
「帳簿を見返したら、同じ領収書を2回入力していた」
所得税の確定申告を提出した後に間違いに気づいたときは、まず何年分の、どの取引に誤りがあったかを確認しましょう。訂正の手続きは、申告期限を過ぎているか、訂正すると税額や還付額がどう変わるかによって異なります。なお、税務署から調査の通知を受けた後に修正申告をした場合は、新たに納める税額のほかに、原則として5%または10%の過少申告加算税がかかります。
この記事では、提出済みの申告書や帳簿の確認方法と、松山市で税理士に相談する前にそろえておきたい資料を紹介します。
それでは本編へ。
まず、何年分のどの取引を間違えたか確認する
はじめに、提出した申告書の控えと、申告に使った帳簿を開きます。誤りに心当たりがある取引について、帳簿の記録と請求書・領収書・通帳明細などを照らし合わせましょう。
| 気づいた間違い | 確認する資料 | 確認すること |
|---|---|---|
| 売上の計上漏れ | 売上帳、請求書、取引先や決済サービスの明細、通帳明細 | 該当する売上が帳簿に入っているか。別の日付や別の科目で登録されていないか |
| 経費の二重計上 | 総勘定元帳や仕訳帳、領収書、カード利用明細 | 同じ支払いを、領収書からの手入力とカード明細の取り込みで重複して登録していないか |
| 経費の計上漏れ | 総勘定元帳や仕訳帳、請求書・領収書、通帳明細 | 事業に関する支払いか。どの年分の経費に当たるか。すでに別の科目で登録していないか |
たとえば、1月の通帳に前年12月の仕事の代金が入金されていた場合は、請求書や納品・作業完了の記録も確認します。入金日と売上を計上する年が異なることがあるためです。
申告期限の前後で変わる訂正の手続き(修正申告・更正の請求)
申告期限内
所得税の申告期限内に間違いに気づいた場合は、内容を訂正した申告書を期限までに改めて提出します。
申告期限後
申告期限を過ぎている場合は、訂正後の税額や還付額を確認し、次の手続きを検討します。
| 訂正後の結果 | 手続き |
|---|---|
| 納める税額が増える、または還付額が減る | 修正申告 |
| 納める税額が減る、または還付額が増える | 更正の請求 |
たとえば、売上の計上漏れや経費の二重計上があり、計算し直すと納める税額が増える場合は、申告期限後であれば修正申告を行います。
反対に、経費の計上漏れを直すことで納める税額が減る場合は、更正の請求を検討します。
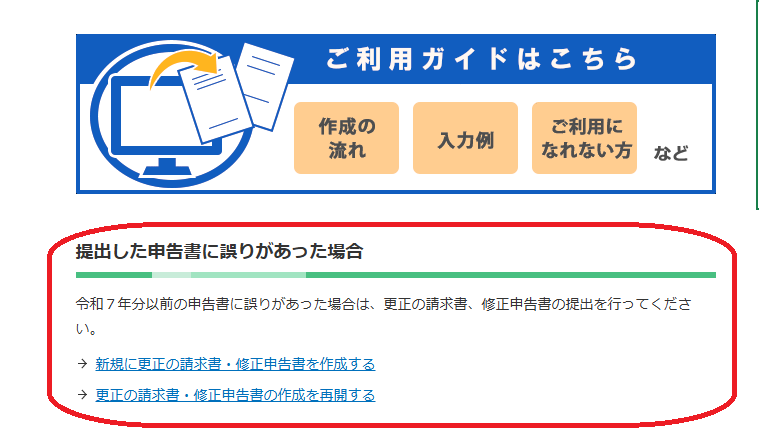
修正申告書や更正の請求書は、国税庁の確定申告書等作成コーナーで作成できます。最初に申告したときの「申告書等を作成する」ではなく、画面下の「提出した申告書に誤りがあった場合」にある「新規に更正の請求書・修正申告書を作成する」から申告します。
修正申告により新たに納める税額は、修正申告書を提出する日までに納めます。
また、法定納期限の翌日から納める日までの期間について延滞税がかかるため、気づいた時点で早めに手続きしましょう。
ただし、期限内に申告していて、法定申告期限から1年を経過した後に修正申告をした場合は、1年を経過する日の翌日から修正申告書を提出した日までの期間は、延滞税の計算期間から除かれます(偽りその他不正の行為があった場合を除きます)。
延滞税の額は、国税庁HPの「延滞税の計算方法」で、年分ごとの割合と計算方法を確認できます。
なお、過少申告加算税は、修正申告をした時期によって次のように変わります。税務署から調査の通知を受ける前に自分から修正申告をした場合は、かかりません。調査の通知を受けた後に修正申告をした場合は原則5%、調査を受けて更正を予知した後の場合は原則10%です(一定額を超える部分は、それぞれ10%・15%)。
更正の請求ができる期間は、原則として法定申告期限から5年以内です(国税通則法第23条)。
訂正しても税額や還付額が変わらない場合でも、翌年以降に繰り越す損失額(純損失の金額など)が変わることがあります。
繰り越す損失額が少なすぎた場合は更正の請求、多すぎた場合は修正申告の対象です。
その年の税額とあわせて、翌年以降への影響も確認しましょう。
所得税の修正申告や更正の請求をすると、その内容をもとに住民税や個人事業税も計算し直されます。
住民税と国民健康保険料はお住まいの市区町村から、個人事業税は県から、後日通知が届きます。国民健康保険料は前年の所得をもとに計算されるため、所得が変わると保険料も変わることがあります。保険料の金額は、お住まいの市区町村にお問い合わせください。
税理士に相談する前にそろえる資料
相談するときは、実際に提出した内容が分かる資料と、間違いに気づいたきっかけとなる資料をそろえましょう。
- 提出済みの申告書の控え。所得税の確定申告書、青色申告決算書または収支内訳書。e-Taxで提出した場合は、受信通知も確認できるようにしておきます。
- 申告に使った帳簿。該当する年分の仕訳帳や総勘定元帳など。会計ソフトですでに入力を直した場合は、修正前のデータが残っていれば、あわせて用意します。
- 誤りの根拠となる資料。該当する取引の請求書、領収書、通帳明細、カード利用明細など。該当箇所に印を付けておくと確認しやすくなります。
- 税務署からの書類や連絡の記録。すでに連絡を受けている場合は、書類の内容や回答期限、電話であれば連絡を受けた日と聞かれた内容を控えておきます。
間違いに気づいた経緯は、短いメモで十分です。
たとえば、売上の計上漏れが疑われる場合は、次のようにまとめます。
| メモすること | 記載例 |
|---|---|
| 何年分か | 令和○年分 |
| どの取引か | 12月に納品したA社への請求分 |
| 申告時にどう処理したか | 翌年1月の入金時に売上を登録した |
| 何を見て気づいたか | 12月の請求書と申告に使った売上帳を照合した |
よくある質問(Q&A)
Q.間違いの金額がまだ分からなくても相談できますか?
分かる範囲の資料で相談を始められます。金額が確定していなくても、対象の年分、心当たりのある取引、誤りに気づいたきっかけを伝えると、確認すべき資料を絞りやすくなります。
Q.数年前の申告でも訂正できますか?
数年前の申告でも、年分や訂正の内容によって手続きができる場合があります。納めすぎた税額などについて更正の請求をする場合は、原則として法定申告期限から5年以内です。反対に、納める税額が少なすぎた場合の修正申告は、法律上の期限の定めはありません。
ただし、税務署が税額を訂正できる期間が原則5年のため、実際に対象になるのも原則として5年以内の年分です。まずは、対象年分の申告書の控えと誤りの根拠となる資料を確認しましょう。
おわりに
確定申告を提出した後に間違いに気づいたら、提出済みの申告書と帳簿を確認し、該当する請求書や領収書などをそろえましょう。
松山市で税理士に相談する際は、何年分のどの取引で、何を見て間違いに気づいたかをメモしておくと、訂正が必要な範囲や手続きを確認しやすくなります。
修正申告や更正の請求の作成をご依頼いただく場合は、対象の年分と依頼範囲をお伝えいただければ、内容を確認のうえでお見積りいたします。
資料とメモの準備とあわせて、税理士の初回相談で伝えておきたい内容や、見積もりを受け取る前に確認しておきたいことは、こちらの記事でまとめています。
参考文献
条文
国税通則法第19条
国税通則法第23条
国税通則法第35条
国税通則法第60条
国税通則法第61条
国税通則法第65条
国税通則法第70条
国税庁HP
No.2026 確定申告を間違えたとき
【申告が間違っていた場合】
確定申告書等作成コーナー「共通トップ」
確定申告書等作成コーナー「申告の内容を間違えていたときはどうすればいいですか?」
延滞税の計算方法

コメント