「管理会社から毎月明細が届いているけれど、確定申告には何が必要なのだろう」
「修繕やローンの返済もあるので、自分で申告するのは不安」
アパートやマンション、戸建てなどを貸している方の中には、不動産所得の確定申告を税理士に任せたいと考えている方もいらっしゃると思います。
税理士に依頼する際は、家賃収入の金額だけでなく、管理会社の明細、修繕工事の内容、借入返済、購入時の資料などを確認しておくと、相談を進めやすくなります。
また、資料の整理や帳簿への入力から任せたいのか、申告書の作成を中心に依頼したいのかによっても、必要な作業は変わります。
今回は、不動産所得の確定申告を税理士に頼む前に、確認しておきたい資料と依頼範囲についてまとめます。
それでは本編へ。
管理会社に任せていても、確定申告の準備は必要?
管理会社に入居者の募集や家賃の集金、修繕の手配などを任せている場合でも、確定申告に必要な情報が管理会社の資料だけですべて分かるとは限りません。
例えば、所有者が直接納めている固定資産税や、直接支払っている火災保険料、金融機関への借入金の利息などは、管理会社の収支報告書に含まれていないことがあります。
また、建物の減価償却費を計算するためには、購入時の金額や取得した時期、これまでの申告内容なども確認します。
そのため、まずは「管理会社の明細に載っているもの」と「自分で別に支払っているもの」を整理しておきましょう。
自分で別に支払っているものについては、固定資産税の納税通知書や火災保険料の領収書なども用意しておきましょう。
管理会社の明細は、振込額だけでなく内訳を確認する
管理会社からの振込額は、家賃などから管理料や修繕費などが差し引かれた後の金額になっていることがあります。
この場合、通帳に入った金額だけでは、家賃収入と費用の内訳を把握できません。
確定申告に向けて、次のような資料を確認しておきましょう。
| 資料 | 主に確認すること |
|---|---|
| 管理会社の月次明細 | 家賃・共益費、差し引かれた管理料や修繕費など |
| 年間収支報告書 | 年間の収入と費用の集計内容 |
| 家賃の入金口座の通帳・取引明細 | 管理会社からの振込や、直接受け取った家賃など |
| 賃貸借契約書 | 家賃、共益費、敷金、礼金、契約期間など |
| 入退去や契約変更の資料 | 空室期間、家賃の変更、退去時の精算など |
年間収支報告書がある場合も、月次明細は併せて残しておきましょう。年間の合計だけでは分からない取引を確認する際に役立ちます。
また、管理会社の明細に含まれる修繕費について、同じ工事の請求書を別に保管していることもあります。その両方を別々の費用として集計すると、二重計上につながります。
請求書を渡す際に「管理会社の明細で精算済み」「自分の口座から直接支払った」など、支払方法が分かるようにしておくと確認がしやすくなります。
なお、更新料や、敷金・保証金のうち返還を要しないものは収入に含まれます。返還の有無が分かるよう、賃貸借契約書や退去時の精算資料も確認しておきましょう。
敷金は、将来建物を売却するときに、買主へ引き継ぐかどうかで譲渡所得の計算に影響することがあります。白色申告の場合でも、残高を把握しておきましょう。
修繕工事は、内容が分かる資料をそろえる
賃貸物件では、雨漏りの修理や内装工事、設備の交換など、さまざまな支出が発生します。
ただし、工事にかかった金額が、すべてその年の修繕費になるとは限りません。
以下の図のように、修繕費と資本的支出に分類します。
- 修繕費…通常の維持管理や修理のための費用
- 資本的支出…建物などの価値を高めたり、使用できる期間を延ばしたりするための費用。
減価償却を通じて各年の必要経費に計上する。
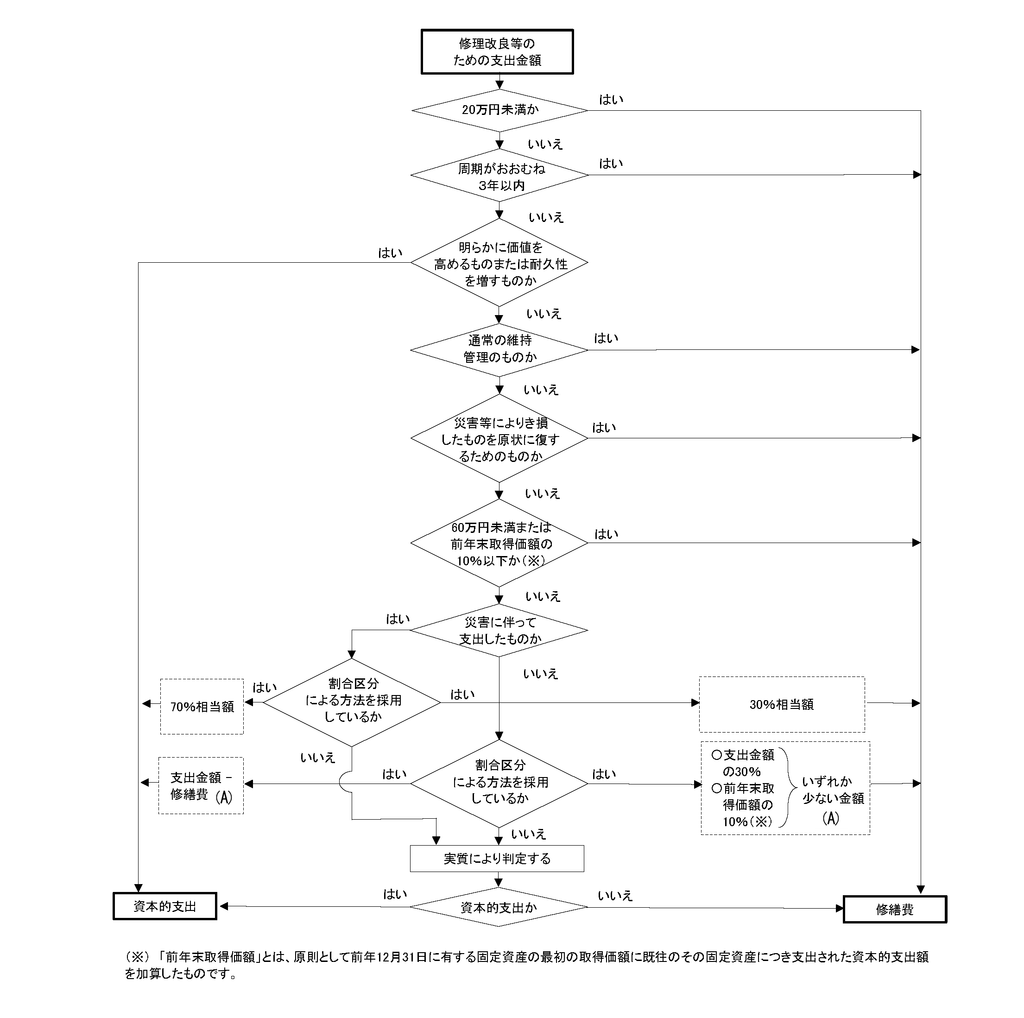
図を見ていただくと気づくかもしれませんが、どちらか明らかでない工事は、金額によっては、修繕費と資本的支出に分けて処理する可能性があります。
税務調査でも調査対象になりやすい部分です。
そのため、判断する際は、請求書に「修繕工事」と書かれているかどうかだけでなく、実際に何を行ったかを確認します。
工事の内容を確認できるよう、次の資料を残しておきましょう。
特に、請求書に「改修工事一式」とだけ書かれている場合は、資本的支出と修繕費の分け方の根拠が分かるようにしておくことが大切です。
- 工事の見積書
- 請求書と工事内容の明細
- 領収書や振込記録
- 工事箇所や施工前後の状態が分かる写真
- 管理会社や施工業者からの説明資料
また、税理士に依頼している場合には、ご自身で修繕費かどうかを決めてから相談する必要はありません。
何のために、どこを、どのように工事したかを伝えられるようにしておきましょう。
借入返済は、元本と利息を分けて確認する
賃貸物件の購入などで借入れをしている場合は、金融機関の返済予定表や返済明細も準備します。
毎月の返済額には、借りたお金を返す「元本」と、借入れに対する「利息」が含まれているためです。
| 返済額の内訳 | 不動産所得の計算上の基本的な扱い |
|---|---|
| 元本の返済 | 必要経費にはなりません |
| 賃貸用の建物などを取得するための借入金の利息 | 必要経費の対象になります |
通帳に毎月の返済額が載っていても、元本と利息の内訳までは分からない場合があります。返済予定表などと照らし合わせて確認することが大切です。
借換えや繰上返済、金利の変更があった場合は、その後の返済内容が分かる資料も用意しましょう。
なお、不動産所得が赤字の場合、土地等を取得するための借入金の利子に相当する部分は、給与など他の所得と損益通算できません。
借入金のうち土地の取得に充てた金額が分かる資料も残しておきましょう。
また、ローンの元本を返済すると手元のお金は減りますが、その返済額は必要経費にはなりません。
一方、減価償却費は、その年に同額のお金を支払っていなくても必要経費に計上されます。
「家賃から支払いを差し引いて手元に残ったお金」と「申告上の不動産所得」は一致しないことが多いです。
利益と手元のお金がずれる仕組みは、こちらの記事で解説しています。

購入時の資料と、過去の申告書も準備する
不動産所得の確定申告では、その年の収入や支出だけでなく、物件を取得したときの資料も確認します。
建物などの購入費用は、原則として購入した年に全額を必要経費にするのではなく、減価償却によって各年に配分します。なお、土地は減価償却の対象ではありません。
そのため、購入代金の総額だけでなく、土地と建物の内訳なども確認する必要があります。
また、すべてを建物として計上せず、建物附属設備や構築物に分けられる場合があります。
これらは建物より耐用年数が短いことが多く、分けることで、より早い時期に必要経費に計上できることがあります。分ける際は根拠が必要になるため、内訳が分かる資料を残しておきましょう。
| 資料 | 主に確認すること |
|---|---|
| 売買契約書 | 購入金額、土地・建物の内訳、契約内容 |
| 購入時の精算書 | 売主との精算内容や取得時の支払い |
| 仲介手数料などの請求書・領収書 | 取得に伴って支払った費用の内容 |
| 建物や設備の工事資料 | 建物・設備の内容や取得に要した金額 |
| 過去の確定申告書 | これまでの申告内容 |
| 青色申告決算書・収支内訳書、減価償却明細 | 取得価額、耐用年数、これまでの減価償却の計算 |
以前から貸している物件について初めて税理士に依頼する場合も、前年の確定申告書だけでなく、減価償却の明細があるかを確認しましょう。
また、相続や贈与で取得した物件、ご自宅として使っていた建物を賃貸に変えた場合などは、その経緯も伝えてください。売買の場合とは異なり、必要となる資料や確認事項が変わります。
購入時の資料が見つからない場合は、まず、手元に何が残っているかを整理しましょう。資料の有無を伝えたうえで、追加で何を確認すればよいか相談すると進めやすくなります。
さらに、消費税の申告が必要な方がマンションなどの住宅用の建物を購入する場合、建物の価格が税抜1,000万円以上だと、支払った消費税を申告で差し引けないことがあります。
消費税の申告をしている方は、物件を購入する前に税理士へ相談しておきましょう。
税理士にどこまで任せるか、依頼範囲を確認する
「不動産所得の確定申告をお願いしたい」という場合でも、どこから税理士に任せるかによって作業は変わります。
例えば、次のような依頼の仕方があります。
| 依頼の仕方 | 事前に確認したいこと |
|---|---|
| 資料を渡して、記帳から申告まで依頼する | 資料の整理方法、提出方法、提出時期 |
| 自分で入力し、帳簿の確認と申告を依頼する | 使用する会計ソフト、入力内容の確認・修正の範囲 |
| 年間の収支をまとめて、申告書の作成を依頼する | 集計表だけで対応できるか、裏付け資料として何が必要か |
ご自身で入力を終えていても、管理会社の明細との照合や、修繕費・減価償却費などの確認が必要になることがあります。
入力を終えた後に確認が必要になる理由や、申告だけを依頼する場合の費用が何で変わるかは、こちらの記事で解説しています。
見積もりを依頼する際は、入力が終わっているかどうかに加えて、資料や帳簿の実際の状況を伝えましょう。
具体的には、次の内容を整理しておくと、必要な作業を確認しやすくなります。
- 物件数や部屋数、共有名義の有無
- 年間の家賃収入の概算
- 管理会社への委託か、自主管理か
- 帳簿への入力状況と使用している会計ソフト
- その年の物件購入や大きな修繕工事の有無
- 今回の申告だけを頼みたいか、継続して相談したいか
また、個人の確定申告では、不動産所得のほかに給与や年金などの所得、保険料などの所得控除も確認します。家賃収入以外の所得がある場合は、そのことも伝えておきましょう。
見積もりを受け取ったら、記帳、帳簿の修正、申告書の作成・提出のうち、どこまで料金に含まれているかを確認します。追加料金が発生する作業や、資料の提出期限も併せて確認しておくと、依頼後の行き違いを防ぎやすくなります。
初回相談で話す内容や、不動産以外も含めて見積もり前に確認しておきたいことは、こちらの記事でまとめています。
よくある質問(Q&A)
Q.管理会社の年間収支報告書だけで依頼できますか?
年間収支報告書だけでは、申告に必要な情報が足りないことがあります。
所有者が直接納めた固定資産税、直接支払った保険料や借入金の利息、減価償却費なども確認するためです。報告書の内容を見てもらい、追加で必要な資料を確認しましょう。
Q.購入時の契約書が見つからない場合はどうすればよいですか?
見つからないことを伝え、手元にある資料から相談しましょう。
過去の申告書や減価償却明細、購入時の精算書などが確認の手がかりになる場合があります。ただし、ほかの資料だけで必要な情報を確認できるとは限らないため、追加で取得・確認する資料について相談することが大切です。
Q.自分で会計ソフトに入力して、申告だけ頼めますか?
対応している税理士事務所であれば、そのような依頼も可能です。
ただし、入力内容の確認や修正が必要になる場合があります。使用している会計ソフト、入力の進み具合、帳簿の確認をどこまで依頼したいかを伝え、対応範囲と料金を確認しましょう。
おわりに
不動産所得の確定申告を税理士に頼む前には、管理会社の明細、修繕工事の資料、借入返済の明細、購入時の資料、過去の申告書を確認しておきましょう。
そのうえで、ご自身で行う作業と税理士に任せたい作業を整理しておくと、必要な資料や見積もりの内容を確認しやすくなります。
資料が不足している場合も、何がそろっていて、何が見つからないかを伝えられるようにしておくことが、相談の準備になります。
税理士事務所HRTでは、松山市を中心に、不動産所得の確定申告のご依頼をお受けしています。資料の状況やご希望の依頼範囲をお伝えいただければ、内容を確認のうえでお見積りいたします。
参考文献
条文
消費税法第30条
消費税法第35条の2
国税庁HP
No.1370 不動産収入を受け取ったとき(不動産所得)
No.1379 修繕費とならないものの判定
No.2100 減価償却のあらまし
令和7年分収支内訳書(不動産所得用)の書き方

コメント