農業所得の確定申告では、出荷先の精算書や通帳だけでなく、ご本人・ご家族の情報、給与や年金の源泉徴収票、保険料の証明書なども確認します。
これらの資料は、1年間の売上や経費を計算し、家族の状況や保険料などに応じた控除を正しく反映するために必要です。税理士に依頼する場合も、資料がそろっていれば確認のやり取りが減り、申告までスムーズに進められます。
この記事では、兼業農家や年金を受け取っている方も含め、農業を営む個人の方が確定申告を税理士に頼む前にそろえておきたい情報・資料を、確定申告書の項目に沿ってまとめています。
愛媛に多いみかん農家を例にしていますが、ほかの作物でも基本的な準備は共通です。
ご自身に該当する項目を確認しながら、準備を進めてください。
先に全体を確認したい方は、記事末尾の『確定申告の準備資料まとめ』をご覧ください。
それでは本編へ。
申告書の基本情報|氏名・住所・電話番号など
まずは、申告するご本人の情報を確認します。
氏名・生年月日・住所などは、マイナンバーカードや運転免許証で確認できます。
マイナンバーは、マイナンバーカード、もしくは通知カード・個人番号通知書で確認しましょう。
- 氏名・フリガナ
- 生年月日
- マイナンバー
- 現在の住所・郵便番号
- 申告の対象となる年の翌年1月1日時点の住所(現在と異なる場合)
- 日中に連絡がつく電話番号
- 職業・事業内容
- 屋号・農園名(使用している場合)
- 世帯主の氏名・世帯主との続柄
- 事業所の所在地(自宅と異なる場合)
これらの情報は、申告書第一表の上部(住所・氏名などの欄)を記入する際に使います。
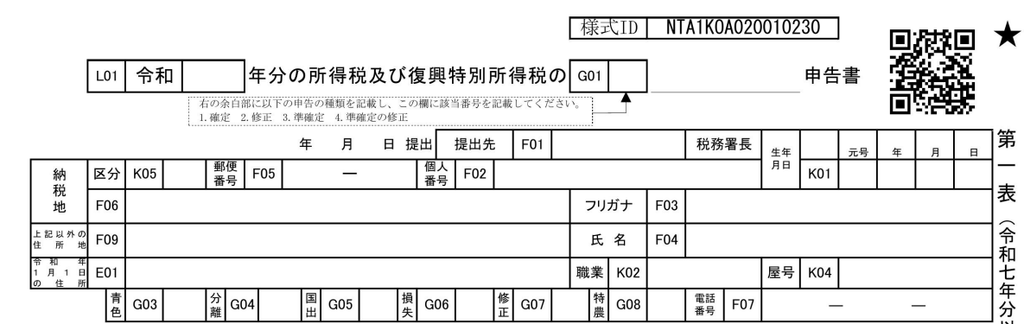
税理士へ依頼する場合は、連絡用のメールアドレスもまとめておくと便利です。
転居や結婚などで住所・氏名が変わった場合は、その内容も伝えましょう。
配偶者・親族に関する事項|家族のマイナンバーと所得
申告書に記載する配偶者・扶養親族などのマイナンバーも必要です。
配偶者控除や扶養控除などの判定、住民税に関する事項の記載のため、対象となるご家族ごとに次の情報を確認します。
- 氏名・フリガナ
- ご本人との続柄
- 生年月日
- マイナンバー
- 同居・別居の別。別居の場合は住所
- 生計を一にしているかどうか
- その年の収入・所得の種類と金額
- 他の家族が、その方について扶養控除などを受けていないか
- 障害者に該当する場合は、その区分が分かる情報
- 国外に住んでいる場合は、その状況や関係書類
ご家族の収入・所得を確認するため、給与や公的年金の源泉徴収票、事業の収支資料などを用意してください。所得の計算が分からない場合も、これらの資料をもとに確認できます。
なお、「収入」と「所得」は異なります。
所得は、収入から必要経費や、給与・年金に応じた控除を差し引いた金額です。差し引くものは収入の種類によって異なるため、金額だけでなく、何による収入かも確認しましょう。
16歳未満のお子さんは所得税の扶養控除の対象にはなりませんが、住民税に関する事項などの記載対象となるため、情報の確認が必要です。
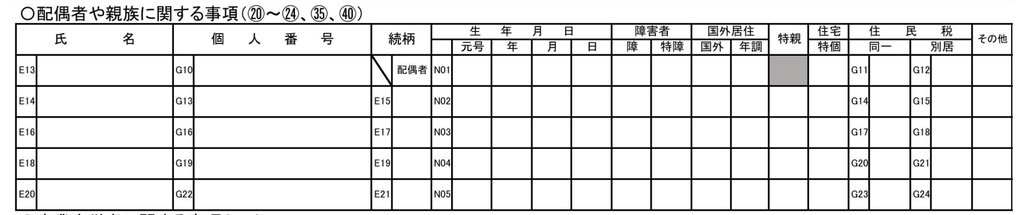
これらの情報は、申告書第二表の中ほど(配偶者や親族に関する事項の欄)を記入する際に使います。
年末調整している場合
年末調整で配偶者や扶養親族の情報を勤務先へ伝えていても、確定申告書の作成に必要な情報は確認します。通常、ご本人へ交付される給与の源泉徴収票には、ご家族のマイナンバーは記載されていません。
また、年末調整で申告した家族の所得見積額と、実際の年間所得が異なることもあります。
年末調整済みであっても、その年の所得を確認しましょう。
なお、ご家族のマイナンバーの記載は必要ですが、ご家族の本人確認書類を税務署へ添付・提示する必要はありません。
家族が農業に従事している場合
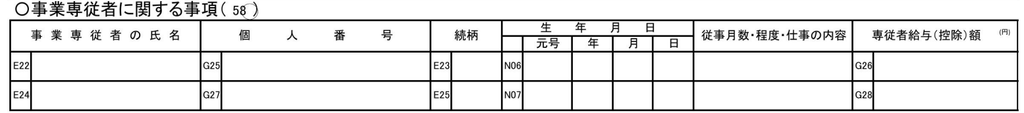
家族が農業に従事しており、青色事業専従者給与や白色申告の事業専従者控除を適用する場合は、氏名・生年月日・マイナンバーなどの基本情報に加え、次の資料・情報を用意します。
- 仕事内容
- 従事した期間・勤務状況
- 給与の支給額と支払記録(青色事業専従者給与の場合)
- 青色事業専従者給与に関する届出書の控え
家族にお金を支払っていれば、そのまま経費になるわけではありません。
青色申告と白色申告では取扱いが異なるため、届出や実際の従事状況を確認します。
青色申告の場合、「青色事業専従者給与に関する届出書」を期限までに提出していなければ、家族への給与は経費にできません。届出をしている場合も、経費にできるのは届け出た金額の範囲内で、仕事内容に見合った金額に限られます。
白色申告の場合は、実際に支払った給与を経費にするのではなく、一定額を「事業専従者控除」として差し引きます。
さらに、青色事業専従者として給与を受ける方や、白色申告の事業専従者は、配偶者控除・扶養控除などの対象にできません。家族への給与と扶養の情報は、併せて確認しましょう。
これらの情報は、申告書第二表の中ほど(事業専従者に関する事項の欄)を記入する際に使います。
収入金額・所得金額|農業所得の資料
農業所得は、農業所得用の青色申告決算書または収支内訳書で計算し、その結果を確定申告書へ反映します。
売上・その他の収入
1年間の農業収入を漏れなく確認するため、販売代金だけでなく、補助金や保険金、自宅用・贈答用に回した農産物の記録もそろえます。
- 出荷先の販売精算書・年間取引明細
- 市場・業者への販売明細、請求書控え
- 直売所の売上・手数料明細
- 通販の売上・決済手数料などのデータ
- 現金販売の帳簿・売上記録
- 補助金・助成金の交付決定通知、金額確定通知
- 共済金・収入保険の保険金などの支払通知
- 自家消費・贈答などの数量の記録
- 作物ごとの作付面積・収穫量の記録
通帳の入金額だけでは、販売代金から差し引かれた手数料などが分かりません。
販売代金の総額と控除された費用を確認できる資料をそろえましょう。
仮渡金や追加精算がある場合は、その内容が分かる明細も用意します。
補助金・助成金は、収入になるものと、農機具などの購入に充てるものとで扱いが異なります。交付決定通知などで、何に対する補助金かを確認できるようにしておきましょう。
自宅で食べたものや親族へ贈ったものも、収入として計上する必要があります。
毎日の細かな記録は難しくても、「贈答用に〇箱」「自宅用にシーズン中〇箱くらい」など、おおよその数量をメモしておくだけで確認しやすくなります。贈答品は、宅配の送り状や送料の記録も手がかりになります。
農業所得用の青色申告決算書や収支内訳書には、収穫量などを記入する欄があります。出荷した量だけでなく、自家消費や贈答に回した分も含めて、その年にどれだけ収穫したかを把握しておきましょう。
必要経費・帳簿
農業のために使った費用の金額と内容を確認するため、請求書・領収書や取引明細、帳簿などをそろえます。家庭用の支出が混ざっている場合は、農業に使った分を区別できるようにしておきましょう。
- 肥料・農薬・共同防除の請求書や領収書
- 包装資材・送料・販売手数料の資料
- 燃料代・修理代・賃借料などの資料
- 農業用の固定資産税・保険料・共済掛金などの資料
- 収入保険の保険料・積立金などの内訳が分かる資料(加入している場合)
- 農業に使った通帳・カード明細
- 帳簿・会計ソフトのデータ
- 雇った方の氏名・住所、作業内容、給与・支払記録
- 借入金の返済予定表・利息明細・年末残高の資料
- 家庭と共用する車・電気などの使用状況
借入金の返済は、利息は経費になりますが、元金の返済は経費になりません。返済予定表などで、元金と利息を区別できるようにしておきましょう。
家庭と共用する車や電気などは、農業に使った部分のみを経費に計上します。
収入保険に加入している場合、保険料と付加保険料は経費になりますが、積立金は経費になりません。
支払った金額を合計するだけでなく、内訳が分かる通知書などを用意しましょう。
精算書に載っている費用を、別の請求書から重ねて計上しないよう注意しましょう。
農機具・車両・果樹
今年の経費にできる金額や、売却・下取りの処理を確認するため、購入時の資料と前年までの減価償却の記録をそろえます。果樹については、植付けや育成の記録も必要です。
- 購入した農機具・車両などの契約書、請求書
- 購入日・使用開始日・用途が分かる記録
- 売却・下取り・廃棄の資料
- 前年の固定資産台帳・減価償却明細
- 苗木の購入・植付け・育成に関する資料
- 果樹の品種・本数・植えた時期などの記録
農機具や車両などは、購入額を一度に経費にするのではなく、減価償却によって各年の経費にする場合があります。前年以前に購入したものも確認が必要です。
車両など家庭でも使っているものは、前述のとおり、農業に使った割合も把握しておきましょう。
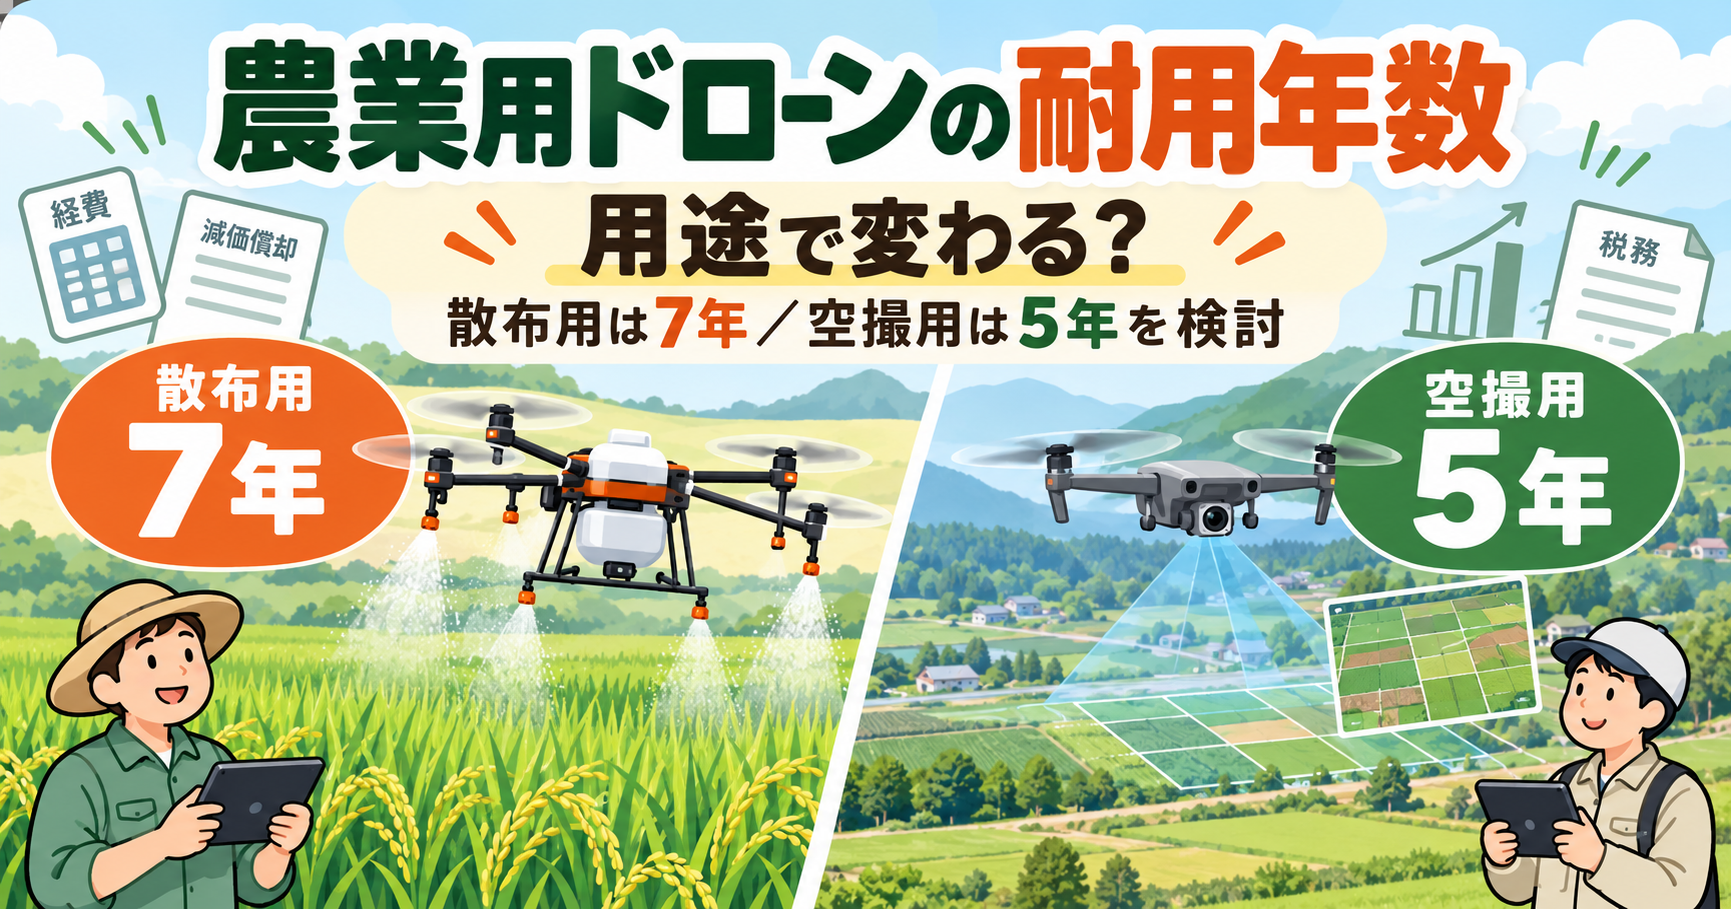
農業用ドローンを購入した方は、用途に応じた耐用年数や補助金を利用した場合の処理も確認しておきましょう。農業用ドローンの耐用年数・減価償却についての記事で、具体例とともに解説しています。
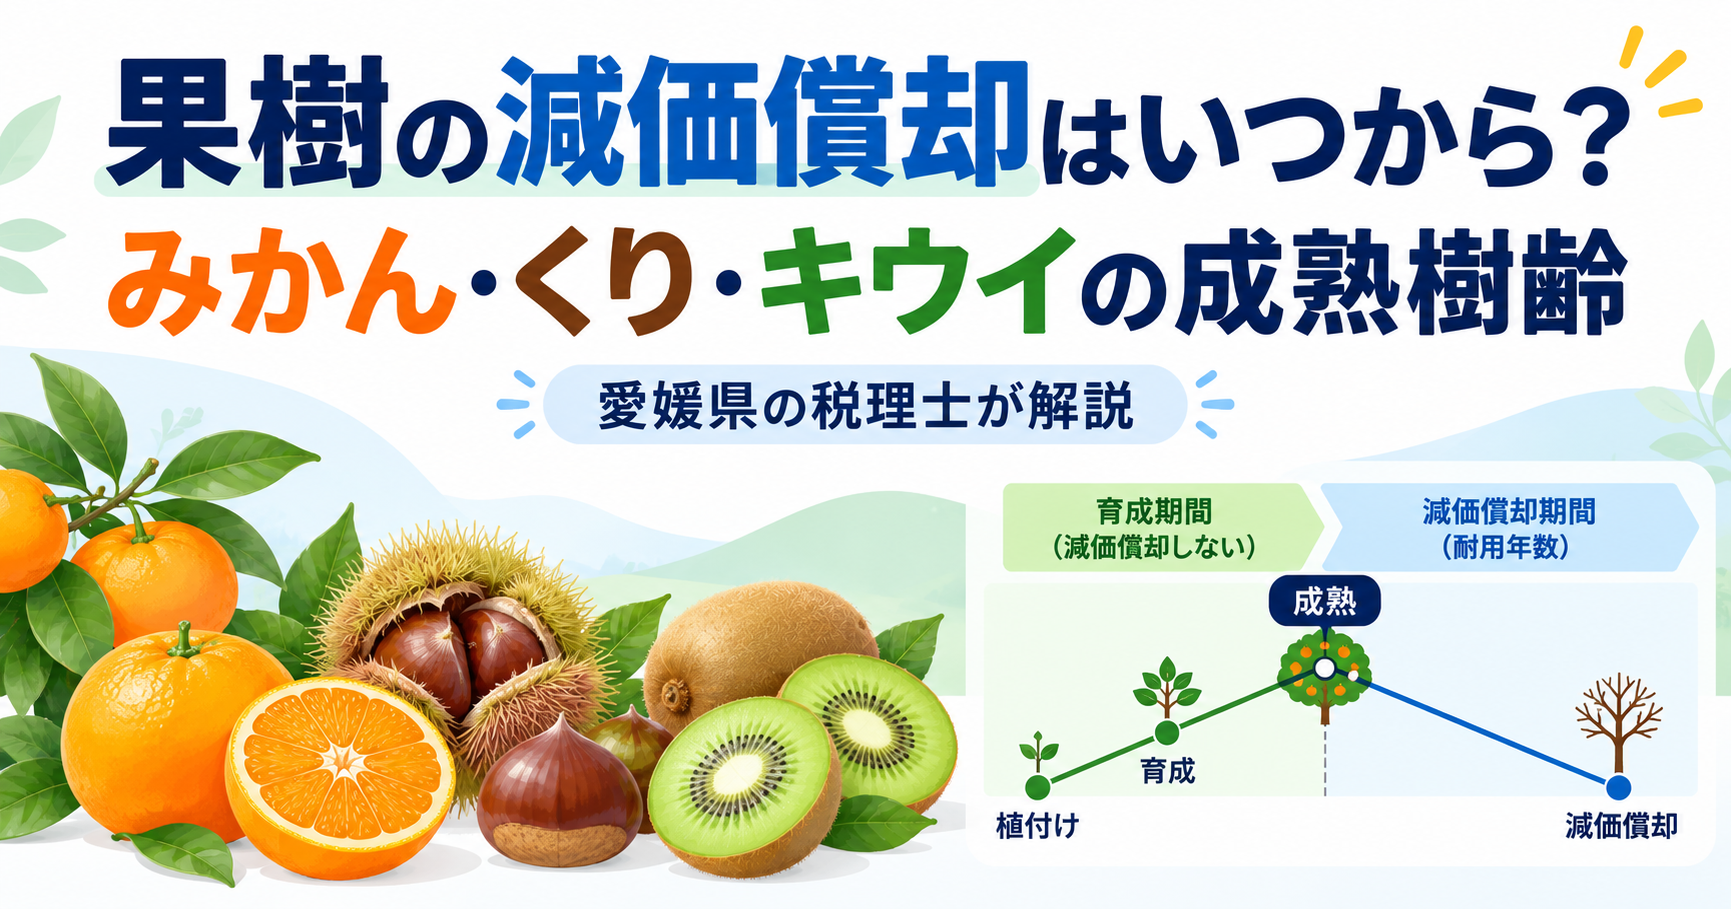
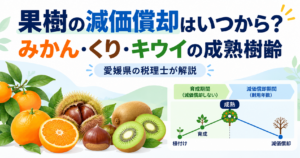
果樹は、植えてから実がなるまでの育成費用を資産として積み立て、収穫できる樹齢に達してから減価償却を始めます。そのため、品種・本数・植えた時期の記録が必要です。
買い替えで下取りに出した場合は、売却と同じ扱いになります。
下取り額が値引きに含まれていて契約書上で分かりにくいこともあるため、下取りの際の資料も忘れずに用意しましょう。
年末の状況
その年の売上や経費を正しく計算するため、12月31日時点の在庫と、まだ入金・支払いが済んでいない取引を確認します。
- 12月31日時点で残っている収穫済みのみかんの記録
- 未使用の肥料・農薬・包装資材などの記録
- 年内に販売したものの、まだ入金されていない代金の明細
- 年内の取引で、まだ支払っていない費用の明細
在庫は、品種・品名、数量、状態などを記録します。棚卸しを省略できる場合もありますが、「みかんなら一律に棚卸し不要」というわけではありません。
入出金の時期だけで判断せず、取引内容や採用している会計処理に合わせて確認します。
給与・年金の資料|年末調整済みでも源泉徴収票は必要
勤務先で年末調整を受けていても、確定申告では給与を含むすべての所得を合わせて申告するため、給与の情報が必要です。
給与を受け取っている場合
- その年の給与所得の源泉徴収票
- 勤務先が複数ある場合は、各勤務先の源泉徴収票
年の途中で転職し、前職分が現在の勤務先の源泉徴収票に合算されている場合は、そのことが分かるようにしておきましょう。
源泉徴収票は、給与や源泉徴収税額のほか、年末調整で適用された控除の確認にも使います。税務署への添付・提示は不要ですが、申告書を作成するための資料として準備してください。
源泉徴収票が見当たらない場合は、勤務先に再発行を依頼しましょう。勤務先には源泉徴収票を交付する義務があります。
どうしても入手できない場合は、給与明細などをもとに確認しましょう。
公的年金を受け取っている場合
・その年の公的年金等の源泉徴収票
・企業年金・個人年金などを受け取っている場合は、その支払通知など
年金は年末調整の対象ではないため、年金を受け取っている方は、公的年金等の源泉徴収票も確定申告に必要です。
公的年金等の源泉徴収票は、日本年金機構などから毎年1月ごろに届きます。年金から差し引かれている介護保険料や後期高齢者医療保険料なども記載されているため、社会保険料控除の確認にも使います。
農地の賃料や生命保険の満期金など、農業・給与・年金以外の収入がある場合は、その資料も用意しましょう。
所得から差し引かれる金額|所得控除の資料
所得控除の資料は、年末調整に反映済みかどうかで、追加で準備するものが変わります。
年末調整に反映済みの控除は源泉徴収票で確認できるため、追加で用意するのは主に、年末調整では扱わない医療費控除や寄附金控除(ふるさと納税)などの資料です。
年末調整で扱う控除
| 項目 | 年末調整していない・追加や変更がある場合に用意するもの |
|---|---|
| 社会保険料控除 | 国民健康保険料・介護保険料などの支払額が分かる資料、国民年金保険料の控除証明書など |
| 小規模企業共済等掛金控除 | 小規模企業共済・iDeCoなどの掛金払込証明書 |
| 生命保険料控除 | 生命保険料控除証明書 |
| 地震保険料控除 | 地震保険料控除証明書 |
| 配偶者控除・配偶者特別控除 | 配偶者の情報、その年の収入・所得が分かる資料 |
| 扶養控除・特定親族特別控除 | 対象親族の情報、その年の収入・所得が分かる資料 |
| 障害者控除 | 対象者と障害の区分が分かる手帳・認定書など |
| 寡婦・ひとり親控除 | 配偶者や子の状況、所得、生計の状況が分かる情報 |
| 勤労学生控除 | 学校・所得の状況、必要に応じて証明書 |
すでに年末調整に正しく反映され、変更・追加がない保険料などは、源泉徴収票で確認できます。
年末調整で控除を受けた生命保険料などの証明書を、確定申告のために改めて提出する必要はありません。
ただし、源泉徴収票の記載に不足がある場合や、控除内容を修正する場合には、追加資料が必要になります。配偶者・扶養親族などについては、前述のとおり、年末調整済みでも申告書に必要な情報を確認します。
また、給与所得に農業所得を加えることで、ご本人の合計所得金額が変わります。
基礎控除や配偶者控除などの金額・適用可否は、確定申告で改めて判定します。
年末調整では扱わない控除
次の控除を受ける場合は、年末調整済みでも別途資料を用意します。
| 項目 | 用意する資料 |
|---|---|
| 医療費控除 | 医療費通知、医療費の領収書、補塡された保険金などの資料 |
| セルフメディケーション税制 | 対象医薬品の購入明細、一定の取組を行ったことが分かる資料 |
| 寄附金控除 | ふるさと納税などの寄附金受領証明書・寄附金控除に関する証明書 |
| 雑損控除 | 対象資産の被害状況、保険金、災害関連支出などの資料 |
ふるさと納税のワンストップ特例を申請していても、確定申告をすると特例の申請は無効になります。
ワンストップ特例を申請した分も含め、その年のふるさと納税をまとめて申告できるように準備してください。
通常の医療費控除とセルフメディケーション税制は、どちらかを選択します。
雑損控除は主に生活用資産などに関する控除です。
農業用の資産に被害があった場合は、農業所得の計算上の処理も確認するため、生活用資産と分けて資料を整理しましょう。
税額から差し引かれる金額|2年目以降の住宅ローン控除
ここでは、初年度の申告を済ませ、2年目以降の住宅ローン控除を受ける方の準備を説明します。
年末調整で住宅ローン控除を受けている場合
- 住宅ローン控除の内容が記載された給与所得の源泉徴収票
年末調整で住宅ローン控除が適用され、内容に変更がない場合は、源泉徴収票の情報を使って確定申告します。勤務先へ提出済みの年末残高等証明書などを、確定申告のために再提出する必要はありません。
ただし、給与所得と農業所得を合わせた所得金額でも、住宅ローン控除の要件を満たすか確認が必要です。転居や借換えなどがあった場合も、その内容を確認します。
年末調整で住宅ローン控除を受けていない場合
| 状況 | 用意する資料 |
|---|---|
| 従来の証明書方式の場合 | 金融機関の年末残高等証明書、税務署から交付された住宅借入金等特別控除証明書など |
| 調書方式の場合 | 国税当局から提供される年末残高情報・控除証明書のデータ等 |
| 共通して確認 | 前年の確定申告書・住宅ローン控除の計算明細書 |
| 借換え・繰上返済などがある | その内容が分かる資料 |
必要書類や取得方法は、金融機関の対応方式によって異なります。
前年の申告内容を確認し、当年分の控除額を計算できる資料をそろえましょう。
予定納税額・還付先口座など
税金の精算に関係する情報も確認します。
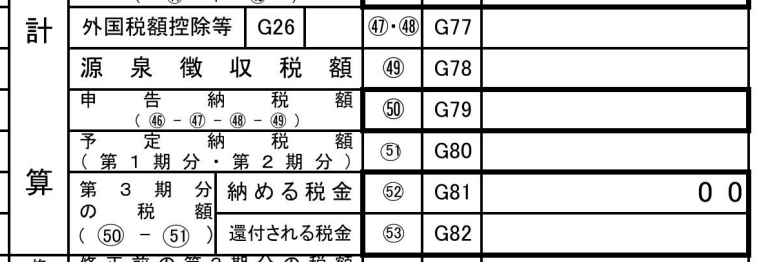
- 予定納税額の通知など(該当する場合)
- ご本人名義の還付先口座情報
- 振替納税の利用状況
- 給与以外の所得に係る住民税の徴収方法の希望
予定納税額は、申告書第一表の「税金の計算」欄(予定納税額の行)に記入します。
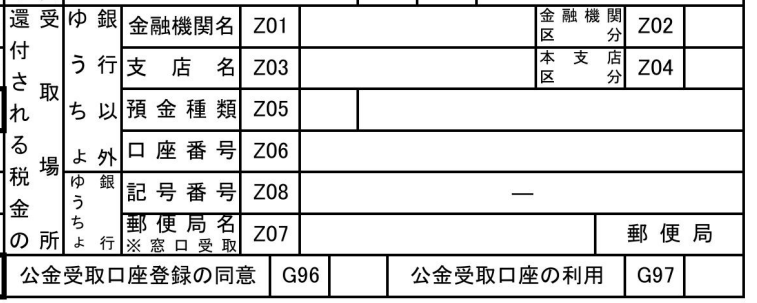
還付先口座は、金融機関名・支店名・預金の種類・口座番号・口座名義が分かるものを用意してください。公金受取口座を利用する場合は、その旨も確認します。
これらの情報は、申告書第一表の右下(還付される税金の受取場所の欄)を記入する際に使います。
振替納税は、申告書とは別に「振替依頼書」を提出して利用します。すでに利用している場合は、引き続き同じ口座から引き落とされるかを確認しましょう。
給与以外の所得に係る住民税については、申告書第二表の下(住民税・事業税に関する事項の欄)に「特別徴収(給与から差引き)」「自分で納付」の選択欄があります。
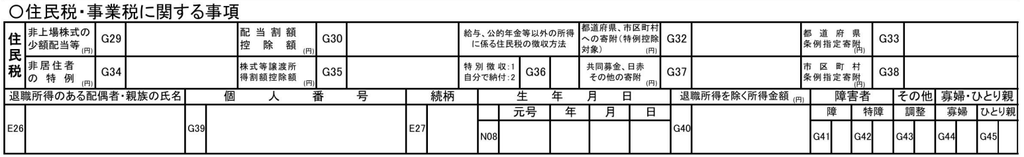
申告書第一表・第二表【令和7年分以降用】より引用
前年から引き継ぐ事項・申告方法
過去の申告や届出を確認できる資料をそろえます。
- 前年の確定申告書
- 前年の農業所得の青色申告決算書・収支内訳書
- 繰越損失などの明細(該当する場合)
- 青色申告承認申請書などの控え
- 現金主義による所得計算の特例に関する届出書の控え(適用している場合)
- 消費税申告書・届出書・インボイス登録通知など(該当する場合)
- e-Taxの利用者識別番号が分かる資料
- 前年のe-Tax受信通知
前年の決算書・収支内訳書は、減価償却の残高や年初の在庫など、前年から引き継ぐ金額の確認に使います。
また、消費税の申告が必要かを判断するため、前々年の売上や前年の1月から6月までの取引、インボイス登録・届出の状況なども確認します。
青色申告承認申請書などの控えは、青色申告特別控除などを受けられるかの確認に使います。
e-Taxの利用者識別番号は、マイナンバーとは別の番号です。
ない場合はその旨を伝えます。
過去のe-Taxの申告データがあると住所等の入力の手間が省けます。
前年と同じ家族構成や申告方法でも、その年の所得や生活状況によって扱いが変わることがあります。前年から変更がないかを確認しましょう。
確定申告の準備資料まとめ
ここまでに紹介した主な資料を、申告書の項目ごとにまとめました。
ご自身に当てはまる項目を確認しながら、資料をそろえる際の参考にしてください。
| 項目 | 主な資料 |
|---|---|
| 基本情報 | マイナンバーカード(または通知カード・個人番号通知書) 連絡先 |
| ご家族の情報 | 配偶者・扶養親族のマイナンバー その年の収入・所得が分かる資料 |
| 事業専従者 | 仕事内容・従事期間 給与の支払記録 青色事業専従者給与に関する届出書の控え |
| 農業の売上 | 販売精算書・取引明細 直売所や通販の売上記録 補助金・共済金・収入保険の通知 自家消費・贈答の数量 作付面積・収穫量の記録 |
| 農業の経費 | 肥料・農薬・資材などの請求書や領収書 通帳・カード明細 収入保険の内訳、借入金の返済予定表 |
| 農機具・果樹 | 購入・売却・下取りの資料 前年の固定資産台帳 果樹の品種・本数・植えた時期の記録 |
| 年末の状況 | 収穫済みの在庫 未使用の資材 未入金・未払いの明細 |
| 給与・年金 | 給与所得の源泉徴収票 公的年金等の源泉徴収票 その他の収入の資料 |
| 所得控除 | 年末調整に反映していない保険料などの証明書 医療費通知・領収書 ふるさと納税の証明書 |
| 住宅ローン控除(2年目以降) | 年末調整で適用済みの場合は源泉徴収票。それ以外の場合は年末残高等証明書・控除証明書と前年の計算明細書 |
| 税金の精算 | 予定納税額の通知 還付先口座 振替納税の利用状況 |
| 前年からの引継ぎ | 前年の確定申告書・決算書 各種届出書の控え e-Taxの利用者識別番号 |
よくある質問
Q.資料が全部そろっていなくても相談できますか?
はい。まずはお手元にある資料と、分からない点をお知らせください。このチェックリストで「該当するか分からない」項目にメモを付けておくと、確認がスムーズです。
Q.白色申告でも依頼できますか?
はい。白色申告の方も、収支内訳書(農業所得用)の作成から確定申告までご依頼いただけます。青色申告への切替えを検討したい場合もご相談ください。
Q.松山市以外に住んでいても依頼できますか?
はい。愛媛県内はもちろん、県外の方もオンラインでご相談いただけます。
Q.いつごろ依頼すればよいですか?
確定申告の期限は、翌年3月15日です。年明けは混み合うため、年内のご相談がおすすめです。
おわりに
農業所得の確定申告では、出荷代金や経費の資料だけでなく、ご本人・ご家族の情報、農機具・果樹、年末の在庫なども確認します。
給与や年金を受け取っている方は、まず源泉徴収票を用意し、年末調整に反映されている内容と、確定申告で追加・変更する内容を分けて整理しましょう。
該当する項目から資料を集め、不明な取引や不足している情報をメモしておくと、税理士への依頼もスムーズです。
参考文献
国税庁HP
確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)
年末調整で住宅借入金等特別控除の適用を受ける方へ
ふるさと納税をされた方へ
No.1230 調書方式による住宅借入金等特別控除
No.2075 青色事業専従者給与と事業専従者控除
No.6125 国内取引の納税義務者

コメント