ふるさと納税という言葉を聞いたことがある方は多いと思います。
「実質2,000円で返礼品がもらえる制度」というイメージが強いのではないでしょうか。
ただし、ふるさと納税は、寄附をすれば必ずお得になるというものではありません。
所得などに応じた限度額があり、それを超えると自己負担が増えてしまいます。
また、給与収入だけの方と、不動産を売却して利益が出た方では、ふるさと納税の限度額が大きく異なる場合があります。特に不動産を売却した年は、限度額が増えることがある一方で、売却代金がそのまま限度額に反映されるわけではありません。
そこで今回は、
① ふるさと納税の基本的な仕組み
② 限度額とワンストップ特例制度
③ 所得税・住民税の具体的な計算方法
④ 不動産を売却した場合の限度額への影響
について整理してみたいと思います。
前半は一般の方向け、後半は税金の計算に興味がある方や税務関係者向けの内容です。
結論から述べると、
① 不動産を売却して譲渡所得が出た年は、ふるさと納税の限度額が増える場合がある
② 限度額は売却代金ではなく、譲渡所得にかかる住民税の所得割額で決まる
③ 増える金額は、給与所得や事業所得などに適用される所得税率によって変わる
④ 3,000万円の特別控除などで課税譲渡所得が0円になる場合は、限度額は増えない
⑤ 限度額をより正確に把握したい場合には、市区町村が公開している住民税の税額試算システムを活用することが有効
と考えられます。
それでは本編へ。
ふるさと納税とは?
ふるさと納税とは、自分が選んだ都道府県や市区町村に寄附することで、一定の限度額まで所得税や住民税の控除を受けられる制度です。
ただし、自身の住んでいる市や県へのふるさと納税の場合には返礼品は受け取れません。
例えば、50,000円をふるさと納税した場合、限度額以内であれば、図のように48,000円が所得税と翌年度の住民税から控除されます。
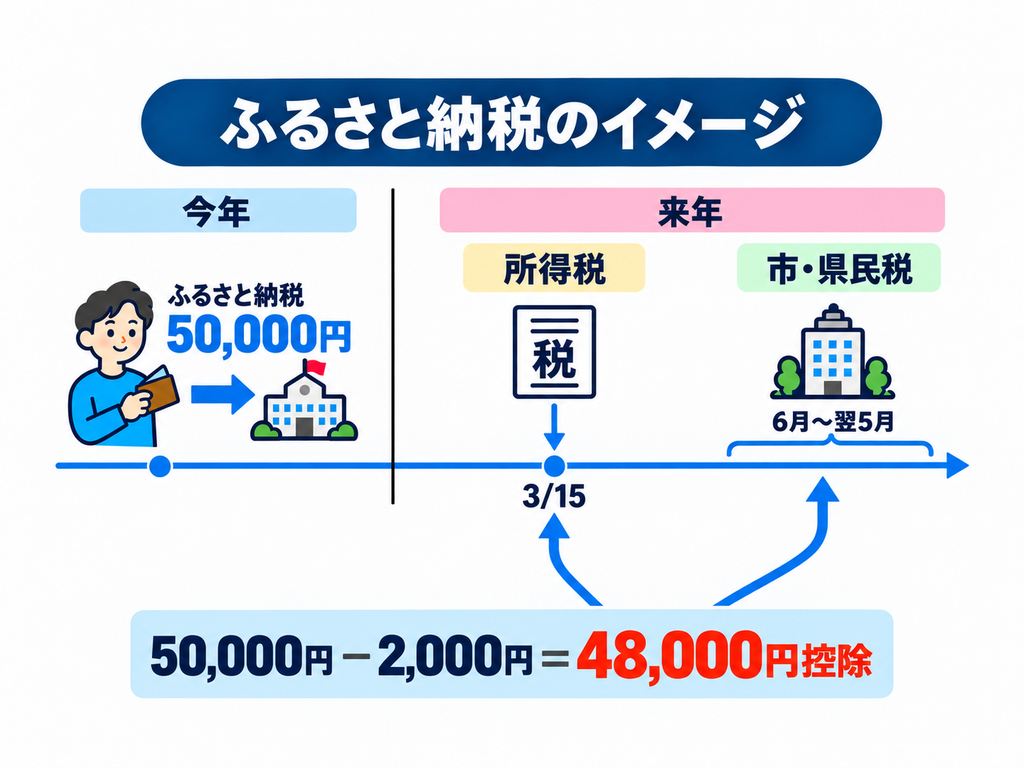
結果として、実質2,000円の負担で寄附先の自治体から返礼品を受け取れます。
ここで知っておきたいのは、ふるさと納税は、実質的には税金を前払いするような形で、返礼品を受け取れる仕組みだということです。
通常であれば、所得に応じて所得税や住民税を支払います。
一方、ふるさと納税では、先に自治体へ寄附を行い、その後、所得税や翌年度の住民税が軽減されることで負担が調整されます。
下記の表は、ふるさと納税の限度額の範囲内で、5万円の寄附を行った場合の例です。
| 項目 | 通常の場合 | ふるさと納税をした場合 |
|---|---|---|
| 寄附時の支出 | なし | 寄附金50,000円 |
| 後から控除される税額 | なし | 48,000円 |
| 実質的な追加負担 | なし | 2,000円 |
| 返礼品 | なし | あり |
ふるさと納税は本当にお得?
ふるさと納税がお得といわれる理由は、実質2,000円の自己負担で返礼品を受け取れる場合があるためです。
例えば、50,000円のふるさと納税を行い、返礼品としてお米やお肉などを受け取ったとします。
50,000円の寄附が限度額以内であれば、48,000円が税金から控除されるため、実質2,000円で返礼品を受け取ったような形になります。
つまり、返礼品の価値が2,000円を超えるのであれば、お得といえます。
例:返礼品の価値が寄附金額の2割(10,000円相当)の場合
| 項目 | 金額 |
|---|---|
| 寄附金額 | 50,000円 |
| 税金から控除される額 | △48,000円 |
| 実質負担 | 2,000円 |
| 返礼品の価値(寄附金額の2割) | 10,000円相当 |
| 差引 | 8,000円相当のプラス |
この場合、2,000円の実質負担で10,000円相当の返礼品を受け取れるため、差し引き8,000円相当お得になる計算です(返礼品は一時所得に該当しますが、通常は課税されません。詳しくは後述)。
なお、返礼品の価値は自治体や返礼品によって異なります。
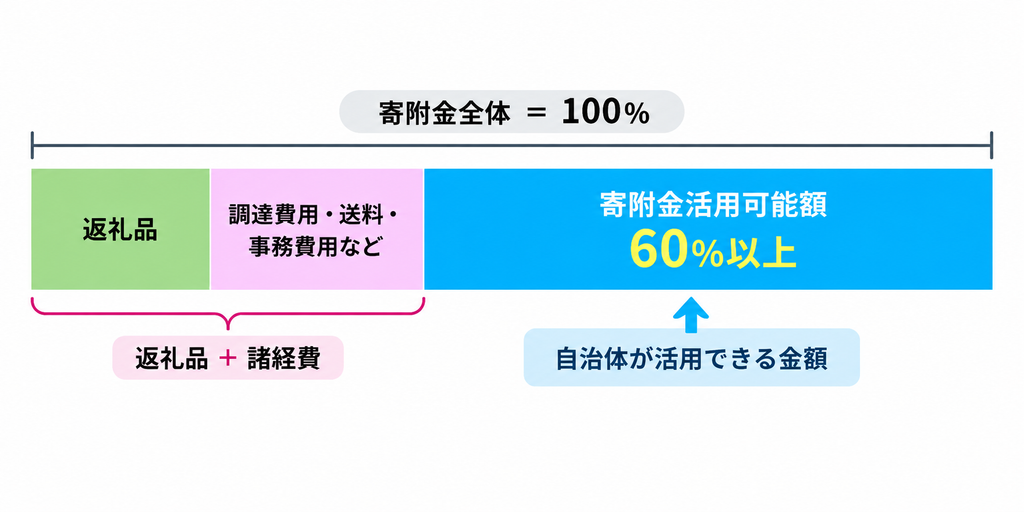
制度改正により、返礼品の調達費用や送料、事務費用などを含めた経費の総額について、段階的に寄附金額の40%以下に抑えることが求められるようになります(地方税法等の一部を改正する法律の概要)。
具体的には、2026年10月から段階的に基準が引き下げられ、2029年10月以降では40%以下となります。
一方、返礼品の調達費用自体の上限は、従来どおり寄附金額の3割以下です。
そのため、「寄附金額の約3割に相当する返礼品を必ず受け取れる」というわけではありません。
もう一つ、注意点があります。
ふるさと納税には限度額があり、限度額を超えた部分は実質的に自己負担の寄附になってしまうという点です。
例えば、実質負担2,000円で済む寄附額の上限が50,000円の方が、100,000円寄附した場合を考えてみます。
50,000円までの寄附であれば実質負担は2,000円ですが、さらに50,000円寄附しても、追加した全額について同じように控除を受けられるわけではありません。
上限を超えた部分についても一部の控除を受けられる場合はありますが、控除されない部分は自己負担となり、通常の寄附と同じような扱いになります。
ふるさと納税は寄附金額が多いほどお得になる制度ではありません。
あくまで都道府県や市区町村への寄附であり、返礼品はその「お礼」という位置付けです。そのため、返礼品を目的として利用する場合でも、限度額を確認してから寄附することが重要です。
なお、返礼品がない場合であっても、応援したい自治体へ寄附できるという点では、通常の寄附と同じ意義があります。
ふるさと納税の限度額とは?
ふるさと納税の限度額は、主に所得金額や所得控除、住民税の所得割額などによって決まります。
一般的には年収が高いほど限度額も高くなる傾向がありますが、年収だけで正確に判断することはできません。
例えば、同じ年収600万円の給与所得者であっても、扶養家族の有無や社会保険料控除などによって限度額が異なります。
また、事業所得や不動産所得がある方は、所得金額が毎年変動することもあるため、限度額の見積りが難しくなる場合があります。
限度額はシミュレーションを活用
ふるさと納税を利用する場合は、事前にシミュレーションで限度額の目安を確認することをおすすめします。
「さとふる」や「ふるなび」といったふるさと納税のポータルサイトでは、給与収入などを入力することで、控除上限額の目安を知ることができます。
ただし、寄附をする時点では、その年の所得や所得控除が確定していない場合が多いため、シミュレーション結果はあくまで目安です。
前年の所得をもとに計算していた場合、今年の所得が大きく減少すると、想定していた限度額を下回る可能性があります。
より正確に計算したい場合は
事業所得がある方や不動産を売却した方などは、一般的なシミュレーションでは正確な限度額を算出することが難しい場合があります。
このような場合は、市区町村が公開している住民税の税額試算システムを活用する方法があります。
例えば、神戸市や練馬区では、住民税額やふるさと納税の控除上限額を試算できるシステムを案内しています。
これらのシステムは、住民税の申告書の作成にも利用できるため、一般的な簡易シミュレーションよりも詳細な所得や控除の条件を反映でき、正確な限度額の試算につながると考えられます。
ただし、システムによって入力できる所得や控除の種類が異なる場合があるため、利用する際には対応範囲を確認してください。
控除を受けるための2つの方法
ふるさと納税による控除を受ける方法は、主に次の2つです。
- ワンストップ特例制度
- 確定申告
ワンストップ特例制度
ワンストップ特例制度は、確定申告が不要な給与所得者等が、確定申告をせずにふるさと納税の控除を受けられる制度です。
主な条件は、寄附先の自治体が5団体以内であることと、寄附先の自治体に必要な申請を行うことです。
申請方法には、必要書類を郵送する方法のほか、マイナンバーカードを使ってオンラインで行う方法もあります。オンラインに対応しているかどうかは、自治体によって異なります。
なお、同じ自治体に何度も寄附した場合でも、寄附先の自治体数としては1団体として数えます。ただし、申請は寄附ごとに必要です。
申請期限は、寄附した翌年の1月10日です。
確定申告
自営業者など、もともと確定申告が必要な方は、確定申告で寄附金控除を受けます。
また、給与所得者であっても、医療費控除などのために確定申告を行う場合には注意が必要です。
確定申告を行うと、それまでに申請したワンストップ特例は無効になります。
そのため、ワンストップ特例を申請した寄附分も含めて、すべてのふるさと納税を確定申告に反映させる必要があります。
ワンストップ特例と確定申告では控除額が違う?
ワンストップ特例制度と確定申告では、税金から控除される方法が異なります。
| 項目 | 確定申告 | ワンストップ特例 |
|---|---|---|
| 所得税からの控除 | あり | なし |
| 住民税からの控除 | あり | あり |
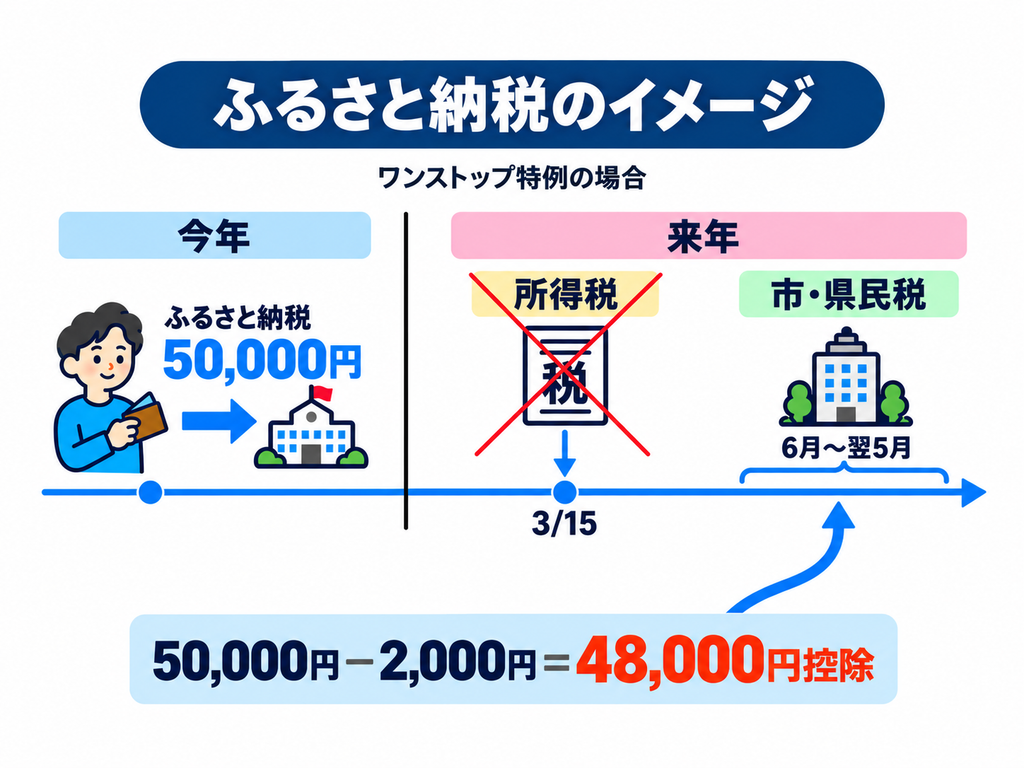
ここで疑問になるのが、ワンストップ特例では所得税からの控除を受けられないため、損をするのではないかという点です。
結論としては、ワンストップ特例では、所得税相当額が住民税から控除される仕組みになっているため、控除総額は変わりません。
具体的な計算例
今回は、神戸市のシミュレーションを使い、次の条件で計算してみます。
- 令和7年分
- 事業所得500万円
- 扶養家族なし
- 所得税率20%、復興特別所得税2.1%が適用されるケース
- ふるさと納税50,000円(限度額以内)
この場合の控除額を、確定申告とワンストップ特例で比較すると、次のようになります。
| 項目 | 確定申告 | ワンストップ特例 |
|---|---|---|
| 所得税 | 9,801円 ((50,000円-2,000円)×20%×1.021) | – |
| 市民税 | 30,559円 基本分:3,840円 特例分:26,719円 | 38,401円 基本分:3,840円 特例分:26,719円 申告特例控除額:7,842円 |
| 県民税 | 7,640円 基本分:960円 特例分:6,680円 | 9,601円 基本分:960円 特例分:6,680円 申告特例控除額:1,961円 |
| 控除総額 | 48,000円 | 48,002円 |
このように、確定申告で所得税から控除される金額と、ワンストップ特例で追加される申告特例控除額が、ほぼ一致していることが分かります。
今回の例では控除総額に2円の差がありますが、これは計算上の端数処理によるものです。
つまり、ワンストップ特例では所得税から直接控除されないものの、その分が住民税から控除されるため、損をすることはありません。
ただし、住宅ローン控除など他の税額控除との関係や、所得税額が少ない場合などには、控除総額に差が生じる可能性があります。
ふるさと納税の具体的な計算方法
ここからは、税金の計算方法について少し詳しく見ていきます。
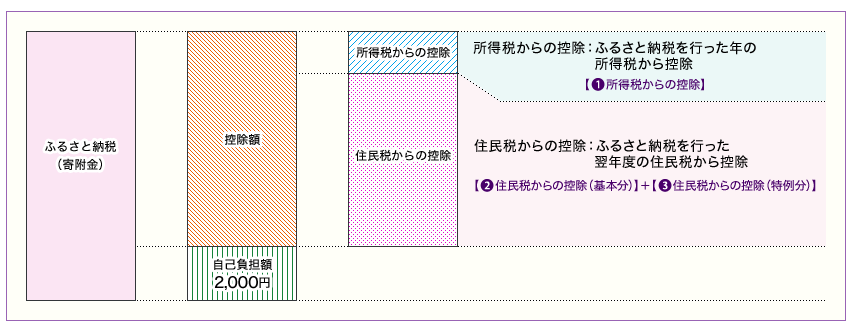
確定申告を行う場合、ふるさと納税の控除は、次の3つに分かれます。
① 所得税の寄附金控除
② 住民税の基本控除
③ 住民税の特例控除
所得税の軽減額と住民税の控除額を合計することで、ふるさと納税による控除総額を計算します。
限度額を計算するうえで、特に重要なのが③の住民税の特例控除です。
図にすると、以下のようになります。
今回は、計算を分かりやすくするために、住民税の税率を合計10%として説明します。
実際には、市民税と県民税に分けて計算する必要があります。
税率の内訳は自治体によって異なります。
松山市では、市民税6%・県民税4%となっています。
① 所得税の寄附金控除
所得税では、寄附金額から2,000円を差し引いた金額を所得控除として計算します。
所得控除額=寄附金額-2,000円
ただし、所得控除の対象となる寄附金額は、総所得金額等の40%が上限です。
所得控除のため、実際に軽減される所得税額は、その方に適用される所得税率によって変わります。
例えば、寄附金額50,000円、所得税率10%の場合は次のとおりです。
48,000円 × 10% × 1.021 = 4,900.8円
復興特別所得税を含めた軽減額は、約4,901円となります。
※他の所得控除や税額控除による影響がないものとした概算です。
② 住民税の基本控除
住民税の基本控除は、次の計算式で求めます。
基本控除額=(寄附金額-2,000円)×10%
寄附金額50,000円の場合は、
48,000円 × 10% = 4,800円
となります。
なお、住民税の基本控除の対象となる寄附金額は、総所得金額等の30%が上限です。
③ 住民税の特例控除
住民税の特例控除は、所得税と住民税の基本控除だけでは控除しきれない部分を調整する仕組みです。
基本的な計算式は次のとおりです。 寄附金全体(100%)から住民税の基本控除分10%を控除した90%を基準に使います。
特例控除額=(寄附金額-2,000円)×(90%-所得税率×1.021)
所得税率10%の場合は、復興特別所得税2.1%を適用した10.21%(10%×1.021)を使い
90%-10.21%=79.79%
となります。
寄附金額50,000円であれば、
48,000円 × 79.79% = 38,299.2円
となります。
ただし、住民税の特例控除額には、住民税所得割額の20%という上限が設けられています。
この上限が、ふるさと納税の限度額を考えるうえで重要になります。
※ここでは所得税の限界税率と住民税特例控除の計算に用いる税率が一致するケースを想定しています。実際の住民税特例控除割合は、課税所得金額や人的控除額の差、令和7年分以降の所得税の基礎控除額の見直しなども考慮して判定します。
住民税所得割額の20%とは?
住民税の特例控除には、住民税所得割額の20%という上限があります。
ここでいう住民税所得割額は、基本的には課税所得金額に住民税率10%を掛け、調整控除額を差し引いた金額です。
例えば、次の条件で考えてみます。
- 所得控除後の課税総所得金額:2,500,000円
- 住民税率:10%
- 調整控除額:2,500円
この場合、次のように計算します。
| 項目 | 金額 |
|---|---|
| 課税総所得金額(千円未満切捨) | 2,500,000円 |
| 住民税額(250万円×10%) | 250,000円 |
| 調整控除額 | △2,500円 |
| 調整控除後の所得割額 | 247,500円 |
| 特例控除の上限(20%) | 49,500円 |
したがって、
247,500円 × 20% = 49,500円
となり、この49,500円が住民税の特例控除額の上限になります。
なお、調整控除額は所得税と住民税の人的控除額の差などによって計算されます。
今回の2,500円は、人的控除額の差が基礎控除分の50,000円のみで、調整控除の最低額が適用されるケースを想定しています。
また、49,500円は寄附できる限度額ではなく、住民税の特例控除額の上限です。
50,000円寄附した場合の計算結果
上記の計算を整理すると、次のようになります。
| 控除区分 | 控除額(概算) |
|---|---|
| 所得税の寄附金控除による軽減 | 4,901円 |
| 住民税の基本控除 | 4,800円 |
| 住民税の特例控除 | 38,299円 |
| 合計 | 48,000円 |
| 実質負担 | 2,000円 |
このように、所得税と住民税を合わせて48,000円の負担軽減となるため、実質負担は2,000円となります。
実際の税額は端数処理などによって異なる場合があります。
自己負担2,000円となる限度額の計算
住民税の特例控除には、住民税所得割額の20%という上限があります。
そのため、所得税率に応じて、次の計算式で限度額を概算できます。
なお、計算式には復興特別所得税も考慮しています。
| 所得税率 | 計算式 |
|---|---|
| ベース | 寄附限度額=住民税所得割額×20%÷(90%- 所得税率×1.021)+2,000円 |
| 5% | 寄附限度額=住民税所得割額×20%÷84.895%+2,000円 |
| 10% | 寄附限度額=住民税所得割額×20%÷79.79%+2,000円 |
| 20% | 寄附限度額=住民税所得割額×20%÷69.58%+2,000円 |
| 23% | 寄附限度額=住民税所得割額×20%÷66.517%+2,000円 |
| 33% | 寄附限度額=住民税所得割額×20%÷56.307%+2,000円 |
| 40% | 寄附限度額=住民税所得割額×20%÷49.16%+2,000円 |
| 45% | 寄附限度額=住民税所得割額×20%÷44.055%+2,000円 |
先ほどの例では、所得税率10%、住民税所得割額が247,500円でした。
この金額を使うと、
247,500円 × 20% ÷ 79.79% + 2,000円
= 約64,038円
となります。
つまり、このケースでは約64,000円が、実質負担2,000円でふるさと納税できる金額の目安になります。
なお、この計算式は住民税の特例控除の上限をもとにしたものであり、所得税・住民税の寄附金額自体の上限や、その他の税額控除などによっては異なる結果となります。
不動産を売却した年のふるさと納税限度額
不動産を売却した年は、ふるさと納税の限度額が大きく増える場合があります。
これは、不動産の売却によって譲渡所得が発生し、住民税の所得割額が増加することがあるためです。
ただし、不動産の売却代金がそのまま限度額の計算に反映されるわけではありません。
今回は、神戸市が公開しているふるさと納税の控除上限額を試算できるシステムをもとに、不動産を売却した場合の限度額について解説します。
不動産の売却代金ではなく譲渡所得で判断する
不動産の譲渡所得は、基本的に次の計算式で求めます。
譲渡所得=売却代金-取得費-譲渡費用
例えば、次のケースを考えます。
| 項目 | 金額 |
|---|---|
| 売却代金 | 3,000万円 |
| 取得費 | 1,800万円 |
| 譲渡費用 | 200万円 |
| 譲渡所得 | 1,000万円 |
この場合、売却代金は3,000万円ですが、譲渡所得は1,000万円です。
一定の特別控除が適用されない場合、この1,000万円が譲渡所得の課税計算の基礎となります。
長期譲渡所得と短期譲渡所得
土地や建物を売却した場合、所有期間によって税率が変わります。
判定は、売却した年の1月1日時点の所有期間によって行います。
| 区分 | 所有期間 | 所得税率 | 住民税率 |
|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 5% |
| 短期譲渡所得 | 5年以下 | 30% | 9% |
※所得税には別途、復興特別所得税が加算されます。居住用財産の軽減税率などの特例は考慮していません。
ふるさと納税の限度額を計算するうえでは、この住民税率が重要です。
不動産の譲渡所得のみの場合
まずは、給与所得や事業所得などがなく、不動産の譲渡所得のみがある場合を考えてみます。
今回は、次の条件で計算します。
- 長期譲渡所得:1,000万円
- 給与所得・事業所得など:なし
- 基礎控除:43万円(住民税)
- 居住用財産の3,000万円特別控除など:適用なし
- 長期譲渡所得の通常税率を適用
不動産の譲渡所得のみの場合でも、基礎控除は適用されます。
そのため、長期譲渡所得1,000万円から基礎控除43万円を差し引いて計算します。
1,000万円-43万円=957万円
この957万円が、住民税の課税長期譲渡所得金額となります。
土地や建物の長期譲渡所得には、通常、住民税率5%が適用されます。
したがって、住民税の所得割額は、
957万円 × 5% = 478,500円
となります。
次に、ふるさと納税の特例控除の上限である20%を計算します。
478,500円 × 20% = 95,700円
この95,700円が、住民税の特例控除額の上限です。
不動産の長期譲渡所得のみの場合の特例控除割合
ここで注意したいのが、特例控除割合です。
分離課税の長期譲渡所得に適用される所得税率は15%であり、復興特別所得税を含めると15.315%となります。
この税率を、特例控除割合の計算式に当てはめます。
90%-15.315%=74.685%
したがって、自己負担2,000円となる寄附限度額は、
95,700円 ÷ 74.685% + 2,000円
= 約130,138円
となります。
今回の計算結果を整理すると、次のとおりです。
| 項目 | 金額 |
|---|---|
| 長期譲渡所得 | 10,000,000円 |
| 基礎控除 | △430,000円 |
| 課税長期譲渡所得 | 9,570,000円 |
| 住民税所得割額(5%) | 478,500円 |
| 特例控除の上限(20%) | 95,700円 |
| 特例控除割合 | 74.685% |
| 寄附限度額(概算) | 約13万円 |
このように、不動産の長期譲渡所得のみの場合でも、基礎控除を考慮したうえで、ふるさと納税の限度額を計算できます。
なお、今回は基礎控除以外の所得控除や税額控除がないものとして計算しています。
実際には、社会保険料控除などの所得控除や、適用する譲渡所得の特例によって限度額が変わる場合があります。
寄附金額130,000円で検算してみる
念のため、寄附金額130,000円の場合に、自己負担が2,000円となるのか確認してみます。
| 項目 | 確定申告 |
|---|---|
| 所得税の寄附金控除による軽減 | 19,603円 ((130,000円-2,000円)×15%×1.021) |
| 住民税の基本控除 | 12,800円 (130,000円-2,000円)×10% |
| 住民税の特例控除 | 95,597円 ①特例控除割合 (130,000円-2,000円)×74.685%=95,597円 ②限度額 (10,000,000円-430,000円)×5%×20%=95,700円 ③ ①<② したがって①が特例分 |
| 合計 | 128,000円 |
| 実質負担 | 2,000円 |
このように、特例控除の計算額と上限額がほぼ一致しており、約13万円が限度額となることが確認できます。
※所得税の軽減額や住民税の控除額は、端数処理によって若干異なる場合があります。
不動産売却によって限度額はどのくらい増える?
続いて、給与所得や事業所得などがある方が、不動産を売却して1,000万円の長期譲渡所得を得た場合について考えてみます。
今回は、次の4つのパターンで、不動産の売却によってふるさと納税の限度額がどのくらい増えるのかを比較します。
パターン①:所得1,000万円+不動産売却益1,000万円(所得税率33%の場合)
パターン②:所得300万円+不動産売却益1,000万円(所得税率10%の場合)
パターン③:所得1,000万円(不動産売却なし)
パターン④:所得300万円(不動産売却なし)
※ここでいう所得は、給与所得や事業所得などの金額です。
計算には、神戸市が公開しているふるさと納税の控除上限額を試算できるシステムを使用します。
その他の条件は、不動産の譲渡所得のみの場合と同じです。
- 長期譲渡所得:1,000万円(パターン①・②のみ)
- 基礎控除:43万円(住民税)
- 居住用財産の3,000万円特別控除など:適用なし
- 長期譲渡所得の通常税率を適用
神戸市のシミュレーションの結果は、次のとおりです。
| パターン | ふるさと納税目安額 | 市民税と県民税を合わせた特例分の限度額 | 不動産売却による増加額 |
|---|---|---|---|
| パターン① | 518,000円 | 290,900円 | 177,000円 (518,000円-341,000円) |
| パターン② | 191,000円 | 150,900円 | 126,000円 (191,000円-65,000円) |
| パターン③ | 341,000円 | 190,900円 | |
| パターン④ | 65,000円 | 50,900円 |
適用されている所得税率を逆算する
シミュレーションで算出された特例控除限度額とふるさと納税目安額を使用し、次の限度額の計算式を変形して、復興特別所得税を含む所得税率相当の割合を逆算してみます。
参考:計算式の変形過程
寄附限度額=特例控除限度額÷(90%-所得税率)+2,000円
→ふるさと納税目安額=特例控除限度額÷(90%-所得税率)+2,000円
→ふるさと納税目安額-2,000円=特例控除限度額÷(90%-所得税率)
→(90%-所得税率)×(ふるさと納税目安額-2,000円)=特例控除限度額
→90%-所得税率=特例控除限度額÷(ふるさと納税目安額-2,000円)
→-所得税率=-90%+(特例控除限度額÷(ふるさと納税目安額-2,000円))
→所得税率=90%-(特例控除限度額÷(ふるさと納税目安額-2,000円))
| パターン | 適用税率 |
|---|---|
| パターン① | 約33.62%(90%-(290,900円÷(518,000円-2,000円))) |
| パターン② | 約10.16%(90%-(150,900円÷(191,000円-2,000円))) |
| パターン③ | 約33.69%(90%-(190,900円÷(341,000円-2,000円))) |
| パターン④ | 約9.21%(90%-(50,900円÷(65,000円-2,000円))) |
※ふるさと納税目安額はシミュレーションで算出された概算値であるため、逆算した割合にも誤差が生じます。
この結果を見ると、パターン①・③は復興特別所得税を含む所得税率33.693%に近く、パターン②は10.21%に近い割合となっています。
そのため、所得税の軽減額は、分離課税の税率ではなく、総合課税の所得に適用される税率で計算されるものと推測されます。
(※総合課税の所得から寄附金控除額を全額差し引ける場合)
不動産売却による特例控除限度額の増加
次に、住民税の特例控除限度額を比較します。
所得1,000万円の場合(①-③)
290,900円-190,900円=100,000円
所得300万円の場合(②-④)
150,900円-50,900円=100,000円
どちらのパターンも、不動産売却によって特例控除限度額が100,000円増加しています。
これは、長期譲渡所得1,000万円に住民税率5%と特例控除の上限割合20%を掛けた金額と一致します。
1,000万円 × 5% × 20% = 100,000円
今回の条件では、基礎控除は総合課税の所得から控除されるため、追加された長期譲渡所得1,000万円に対する住民税所得割額が、そのまま増加したものと考えられます。
つまり、不動産売却による特例控除限度額の増加額は、どちらも10万円で同じということです。
この結果から、総合課税の所得による特例控除限度額と、不動産売却による特例控除限度額を合計することで、ふるさと納税の限度額を概算できると考えられます。
ふるさと納税の限度額を計算式で検証
ここまでの検証を踏まえ、次の計算式でふるさと納税の限度額を試算してみます。
①総合課税所得分
((総合課税の所得-430,000円(住民税の基礎控除))×10%-2,500円)×20%÷(90%- 所得税率)
②長期譲渡所得分
長期譲渡所得×5%×20%÷(90%- 所得税率)
③ふるさと納税目安額(試算)
①+②+2,000円(千円未満切捨)
※所得税率には復興特別所得税を含む割合を使用します。基礎控除以外の所得控除がなく、調整控除額が2,500円となるケースを想定しています。
この計算式が神戸市のシミュレーション結果と一致するのか、パターン①・②で検証します。
| 項目 | パターン① | パターン② |
|---|---|---|
| ①総合課税所得分 | 339,034円 ((10,000,000円-430,000円)×10%-2,500円)×20%÷(90%- 33.693%) | 63,792円 ((3,000,000円-430,000円)×10%-2,500円)×20%÷(90%- 10.21%) |
| ②長期譲渡所得分 | 177,597円 (10,000,000円×5%×20%)÷(90%-33.693%) | 125,328円 (10,000,000円×5%×20%)÷(90%-10.21%) |
| ③ふるさと納税目安額(試算) | 518,631円⇒518,000円(千円未満切捨) (339,034円+177,597円+2,000円) | 191,120円⇒191,000円(千円未満切捨) (63,792円+125,328円+2,000円) |
| ふるさと納税目安額(神戸市) | 518,000円 | 191,000円 |
どちらのパターンも、神戸市のシミュレーションで算出されたふるさと納税目安額と一致しました。
このことから、今回の条件では、上記の計算式によってふるさと納税の限度額を概算できると考えられます。
所得税率による限度額の違い
最後に、不動産売却による限度額の増加額が異なる理由を確認します。
特例控除限度額の増加は、どちらも100,000円でした。
これを、それぞれの特例控除割合で割り戻します。
パターン①
100,000円÷(90%-33.693%)=177,597円
パターン②
100,000円÷(90%-10.21%)=125,328円
両者の差額は、
177,597円-125,328円=52,269円
となります。
一方、神戸市のシミュレーションによる増加額の差は、
177,000円-126,000円=51,000円
でした。
このように、計算結果がほぼ一致していることから、不動産売却によるふるさと納税の限度額の増加幅には、総合課税の所得に適用される所得税率が影響していると考えられます。
ただし、総合課税の所得の状況や譲渡所得の金額などによって、特例控除割合や所得控除の適用関係が変わる場合があります。
そのため、不動産売却による市県民税所得割額の増加額だけで、ふるさと納税の限度額の増加額を確定することはできません。
3,000万円の特別控除を受ける場合
マイホームを売却した場合には、一定の要件を満たすことで、譲渡所得から最高3,000万円を控除できる特例があります。
例えば、次のケースです。
| 項目 | 金額 |
|---|---|
| 不動産の譲渡所得 | 2,000万円 |
| 居住用財産の特別控除 | 2,000万円(最高3,000万円のうち、譲渡所得の額まで) |
| 課税譲渡所得 | 0円 |
この場合、売却によって2,000万円の利益が発生していますが、特別控除によって課税譲渡所得は0円になります。
したがって、住民税の所得割額は増えず、ふるさと納税の限度額も増えません。
その他の税務実務上の注意点
ここまで基本的な計算方法と不動産売却の場合を見てきましたが、他にも注意したい点があります。
住宅ローン控除との関係
住宅ローン控除は税額控除であるため、ふるさと納税の寄附金控除との関係を確認する必要があります。
所得税から住宅ローン控除を控除しきれず、住民税からも住宅ローン控除を受ける場合には注意が必要です。
なお、住民税の特例控除の上限額を計算する際には、住宅ローン控除を差し引く前の所得割額を用います(練馬区 寄附金税額控除~ふるさと納税の仕組みなど~)。
そのため、住宅ローン控除があるからといって、必ずしもふるさと納税の限度額が同じ割合で減少するわけではありません。
医療費控除との関係
医療費控除を受ける場合には、課税所得金額が減少するため、ふるさと納税の限度額が下がる可能性があります。
また、医療費控除を受けるために確定申告を行うと、ワンストップ特例は無効となります。
株式譲渡所得・配当所得がある場合
株式の譲渡所得や配当所得についても、確定申告の方法などによって、ふるさと納税の限度額に影響する場合があります。
例えば、申告分離課税として申告した上場株式等の譲渡所得がある場合には、その所得が住民税所得割額に反映されることがあります。
一方、源泉徴収ありの特定口座で申告不要制度を利用する場合には、その所得は住民税の所得割額の計算に含まれません。
したがって、株式の利益があるからといって、必ずふるさと納税の限度額が増加するわけではありません。
返礼品は一時所得に該当する
ふるさと納税の返礼品は、所得税法上、一時所得に該当します。
一時所得には最高50万円の特別控除があるため、返礼品だけであれば、通常は課税されることはないと考えられます。
ただし、同じ年に生命保険の一時金や損害保険の満期返戻金など、他の一時所得がある場合には、返礼品の価額と合算して50万円を超えるかどうかを判定します。
不動産を売却した年は限度額が大きくなり、寄附額や返礼品の額も増えやすいため、他の一時所得がある場合には注意が必要です。
所得税と住民税の課税所得金額の違い
ふるさと納税の計算では、所得税と住民税の課税所得金額が異なる点にも注意が必要です。
所得税と住民税では、基礎控除などの所得控除額が異なります。
また、令和7年分以降の所得税の基礎控除額の見直しによって、住民税特例控除割合の判定にも注意が必要となっています。
そのため、所得税の課税所得金額だけから単純に住民税の特例控除割合を判断すると、正確な計算ができない場合があります。
不動産売却がある年は税額試算システムで確認を
ここまでの計算から、複数の種類の所得がある場合には、ふるさと納税の限度額の計算が複雑になることが分かります。
特に、総合課税の所得と不動産の譲渡所得がある場合には、それぞれの所得に適用される税率や、市県民税の所得割額などを考慮する必要があります。
そのため、ご自身で一から計算するよりも、まずは市区町村が公開している住民税の税額試算システムで限度額を算出し、その結果が正しいかをご自身で計算して確認する方が、正確な限度額を把握しやすいと考えられます。
ただし、システムによって対応している所得や控除の種類が異なるため、試算結果が必ずしも正確な限度額になるとは限りません。
よくある質問(Q&A)
Q1. ふるさと納税は、寄附すれば必ず実質2,000円の負担になりますか?
いいえ。実質2,000円の負担で済むのは、原則として控除上限額の範囲内で寄附した場合です。
限度額を超えて寄附した場合には、税金から控除しきれない部分が生じ、自己負担が増えることがあります。
Q2. ワンストップ特例と確定申告では、どちらがお得ですか?
原則として、どちらも控除総額は同じです。
確定申告では所得税と住民税から控除されますが、ワンストップ特例では所得税相当額も含めて住民税から控除されます。
ただし、住宅ローン控除などの適用状況によっては、控除総額が異なる場合があります。
Q3. ワンストップ特例を申請した後に確定申告をすると、どうなりますか?
確定申告を行うと、申請済みのワンストップ特例は無効になります。
そのため、ワンストップ特例を申請した寄附分も含めて、すべてのふるさと納税を確定申告に反映させる必要があります。
Q4. 不動産を売却した年は、ふるさと納税の限度額が増えますか?
不動産の売却によって課税対象となる譲渡所得が発生した場合には、限度額が増えることがあります。
ただし、売却代金がそのまま限度額に反映されるわけではありません。
また、居住用財産の3,000万円特別控除などによって課税譲渡所得が0円となる場合には、不動産売却による限度額の増加は原則としてありません。
Q5. 不動産の売却益が同じなら、ふるさと納税の限度額の増加額も同じですか?
必ずしも同じにはなりません。
今回のシミュレーションでは、長期譲渡所得が同じ1,000万円でも、他の所得が1,000万円の場合は約17.7万円、300万円の場合は約12.6万円と、限度額の増加額に違いがありました。
これは、総合課税の所得に適用される所得税率などが影響していると考えられます。
Q6. ふるさと納税の限度額は、どのように調べればよいですか?
給与収入のみの場合は、ふるさと納税のポータルサイトなどが提供するシミュレーションを利用する方法があります。
一方、事業所得や不動産の譲渡所得などがある場合には、市区町村が公開している住民税の税額試算システムを活用する方法があります。
ただし、いずれも試算結果は目安であり、その年の所得や控除の状況によって実際の限度額は変わる場合があります。
おわりに
ふるさと納税は、実質的に税金を前払いするような仕組みを利用して、一定の自己負担で返礼品を受け取れる制度です。
ただし、控除を受けられる金額には限度があります。
また、限度額は単純に年収だけで決まるものではなく、所得金額や所得控除、市県民税の所得割額などによって変わります。
特に、不動産の売却によって譲渡所得が発生した年は、ふるさと納税の限度額が大きく増加する場合があります。
ふるさと納税を行う際には、実質負担2,000円となる限度額の目安を確認し、必要以上の寄附によって自己負担が増えないようにすることが大切です。
参考文献
国税庁HP
No.1155 ふるさと納税(寄附金控除)
No.1440 譲渡所得(土地や建物を譲渡したとき)
No.1490 一時所得
No.3302 マイホームを売ったときの特例
No.3208 長期譲渡所得の税額の計算
No.3211 短期譲渡所得の税額の計算
総務省
ふるさと納税のしくみ|税金の控除について
その他
神戸市 住民税額シミュレーション
練馬区 税額シミュレーション~住民税額・ふるさと納税限度額の試算~
練馬区 寄附金税額控除~ふるさと納税の仕組みなど~

コメント