愛媛県といえば、みかんを思い浮かべる方も多いと思います。
みかん農家の確定申告では、収穫したみかんを収入金額として計上するだけでなく、年末の時点で売れずに残っているみかんの扱いにも注意が必要です。
「みかんは生鮮品だから、年末に残っていても棚卸しは必要ないのでは?」と思うかもしれません。
しかし、税務上は少し違った扱いとなっています。
結論から述べると、
① 収穫済みで年末に残っているみかんは、原則として棚卸しが必要です。
② 棚卸し価額は、年末の販売価格ではなく「収穫時の価額」で計算します。
③ 数量が僅少な場合には、棚卸しを省略できます。
④ 自宅で食べたり贈答したりしたみかんも、家事消費等として収入金額に計上します。
それでは本編へ。
みかんは収穫した時点で収入になる
まず、みかんの棚卸しを考える前に、農業所得特有の「収穫基準」を知っておく必要があります。
農産物については、原則として販売した時ではなく、収穫した時に収入金額を計上することとされています(所得税法第41条)。
つまり、12月に収穫したみかんを翌年1月に販売したとしても、収穫した年に、収穫時の価額を収入金額として計上します。
一般的な商品の売買とは異なり、「いつ売ったか」ではなく「いつ収穫したか」が基準になるのが、農業所得の特徴です。
年末に残っているみかんはどうする?
例えば、12月にみかんを収穫し、一部を年内に販売して、残りを倉庫などで保管しているケースです。
この場合、12月31日時点で残っている収穫済みのみかんについては、棚卸しを検討する必要があります。
農産物の3つの区分
農産物は種類によって棚卸しの扱いが異なります。
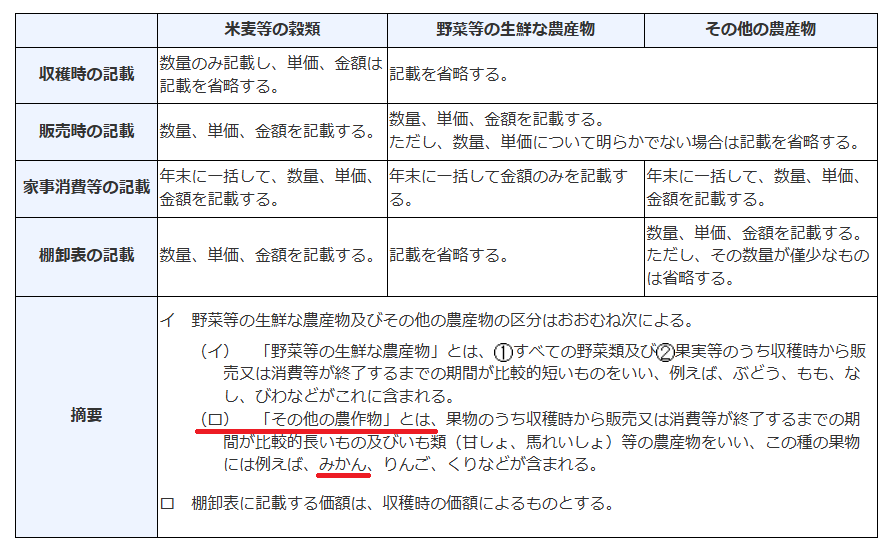
国税庁の通達では、農産物を次の3つに分けています。
- 米麦等の穀類
- 野菜等の生鮮な農産物
- その他の農産物
みかんは「その他の農産物」
通達では、「野菜等の生鮮な農産物」を、収穫してから販売または消費等が終わるまでの期間が比較的短いものとしています。
これに当てはめると、みかんも生鮮な農産物に該当しそうです。
しかし、通達では、みかんは「その他の農産物」の具体例として挙げられています。
そのため、みかんは「野菜等の生鮮な農産物」ではなく、「その他の農産物」として扱われます。
区分によって棚卸しの扱いが変わる
「野菜等の生鮮な農産物」は、棚卸表への記載を省略できます。
一方、「その他の農産物」は、数量・単価・金額を記載することとされています。ただし、数量が僅少なものは省略できます。
そのため、年末に収穫済みのみかんがまとまって残っている場合には、原則として棚卸しが必要になります。
| 農産物 | 通達上の区分 | 棚卸し |
|---|---|---|
| ぶどう・もも・なし・びわ | 野菜等の生鮮な農産物 | 省略可 |
| みかん・りんご・くり | その他の農産物 | 原則必要。 ただし僅少なら省略可 |
このように果物によって扱いが異なるため、育てている品目がどちらの区分に当たるかを確認しておきましょう。
みかんの棚卸し価額はいくらにする?
次に問題となるのが、「年末に残っているみかんをいくらで計算するのか?」という点です。
通達では、棚卸表に記載する価額は、収穫時の価額によるとされています。
そのため、年末時点の販売価格ではなく、収穫した時点の価額を基準として計算します。
とはいえ、「収穫時の価額」をいくらにするかを判断するのは簡単ではありません。
ここで参考になるのが、農業所得課税の考え方です。
その歴史を確認すると、必ずしも農産物ごとに正確な原価を計算することだけを目的とした制度ではありません。
収穫価額をどのように考えるかについては、以下の記事も参考になるかもしれません。
具体例
例えば、12月31日時点で次のみかんが残っていたとします。
| 項目 | 内容 |
|---|---|
| 収穫済みのみかん | 1,000kg |
| 収穫時の価額 | 1kgあたり100円 |
| 棚卸高 | 1,000kg × 100円 = 100,000円 |
この場合、10万円を年末の棚卸高として計上します。
農産物は、収穫時の価額を収穫した年の総収入金額に算入し、その価額で取得したものとみなされます。
そのため、年末に残っているみかんは、その収穫時の価額のまま棚卸高として残すことになります。
決算書ではどこに書く?
青色申告決算書(農業所得用)では、農産物の棚卸高を「収入金額」の欄に、期首と期末に分けて記入します。
上の例の期末棚卸高10万円は、翌年の決算書では期首棚卸高として引き継がれます。
| 本年 | 翌年 | |
|---|---|---|
| 期首棚卸高 | - | 100,000円 |
| 期末棚卸高 | 100,000円 | (翌年末の残り) |
少ししか残っていない場合は省略できる?
通達では、数量が僅少なものは棚卸しを省略しても差し支えないとされています。
そのため、年末に残っているみかんがごくわずかな場合には、棚卸しを省略できます。
ただし、「僅少」が具体的に何kg以下なのかといった数値基準については、通達では示されていません。
自宅で食べたみかんや人にあげたみかんは?
みかん農家では、次のようなことも多いと思います。
- 自宅で食べる
- 親族に渡す
- 知人に贈る
このような家事消費等についても、「売っていないから何もしなくてよい」というわけではありません。
家事消費等をした場合の収入金額は、原則として、家事消費等をした時の価額で計算します(決算のしかた(農業所得編))。
ただし、通達では、家事消費等の金額は、収穫した年ごとに次のいずれかで計算しても差し支えないとされています。
- 収穫時の価額の平均額
- 販売価額(出荷価額)の平均額
年末に残っているみかんを確認する際には、販売したもの・残っているもの・自家消費や贈答をしたものを、ある程度区分しておくと、確定申告のときに整理しやすくなります。
木になっているみかんは?
ここまで説明してきたのは、すでに収穫したみかんについてです。
一方、12月31日時点でまだ木になっているみかんは、収穫済みのみかんと同じように棚卸しするわけではありません。
通達では、「未収穫農産物」について別の扱いが設けられています。
こちらについては、以下の記事で解説しています。
収穫済みのみかんとまだ木になっているみかんでは扱いが異なるため、分けて考えるようにしましょう。
なお、果実の棚卸しとは別に、果樹そのものの育成費用や減価償却も確認が必要です。こちらは、以下の記事で解説しています。
白色申告でも同じ?
ここまでの説明は青色申告者の扱いが中心ですが、青色申告者以外(白色申告)でも、基本的な考え方は同じです。
通達では、青色申告者以外についても、次のように扱うこととされています。
- 農産物の棚卸価額は収穫時の価額
- 「野菜等の生鮮な農産物」は棚卸しを省略できる
- 「その他の農産物」は原則として棚卸しを行う
- ただし、数量が僅少なものは省略できる
そのため、白色申告の場合でも、年末に収穫済みのみかんが残っていれば、棚卸しについて確認する必要があります。
よくある質問
Q. 年末に残っているみかんは棚卸しが必要ですか?
A. 収穫済みで12月31日時点に残っているみかんは、原則として棚卸しが必要です。みかんは税務上「その他の農産物」として扱われます。
Q. みかんの棚卸し価額はいくらにすればよいですか?
A. 年末時点の販売価格ではなく、原則として「収穫時の価額」で計算します。
Q. 年末にみかんが少ししか残っていない場合も棚卸しが必要ですか?
A. 数量が僅少な場合は、棚卸しを省略できます。ただし、「何kg以下」といった具体的な数値基準は示されていません。
Q. 自宅で食べたり、人にあげたりしたみかんも収入になりますか?
A. はい。自宅で食べたり贈答したみかんも、家事消費等として収入金額に計上します。
Q. 12月31日時点でまだ木になっているみかんも棚卸ししますか?
A. 収穫済みのみかんと同じように棚卸しするわけではありません。「未収穫農産物」として別の取扱いになります。
おわりに
年末にみかんについて確認する流れは、おおまかに次のとおりです。
- 12月31日時点で収穫済みのみかんが残っているか確認する
- 残っているみかんの数量を確認する
- 数量が僅少であれば、棚卸しの省略を検討する
- 僅少でなければ、収穫時の価額で棚卸価額を計算する
- 自家消費や贈答をしたみかんも確認する
国税庁の通達では、みかんは「その他の農産物」として明確に例示されており、生鮮品であっても原則として棚卸しが必要です。
年末の時点で、収穫済みのみかんがどの程度残っているかを確認しておきましょう。
果樹について税理士へ相談する際は、品種・本数・植えた時期や、育成にかかった費用の記録を整理しておくと、確認を進めやすくなります。果樹以外も含めた申告準備については、農業所得の確定申告に必要な資料チェックリストをご覧ください。
参考文献
条文
所得税法第41条
国税庁HP
農業を営む者の取引に関する記載事項等の特例について(法令解釈通達)
決算のしかた(農業所得編) YouTube「国税庁動画チャンネル」掲載資料

コメント