「会社を設立して初めての決算を迎えるけれど、青色申告の申請書を出していなかった」
税理士に依頼している方は、青色申告の申請を済ませていることが多いです。
一方で、ご自身で法人を設立した方の中には、青色申告の申請をしていなかった方もいます。
申請をしないまま期限を過ぎると、1期目の法人税は白色申告になります。
白色申告でも決算や申告は必要です。青色と白色では、赤字の繰越しに加え、パソコンなどの購入費を一括で経費にできるか、設備投資や賃上げで法人税の優遇を受けられるかにも違いがあります。
この記事では、法人の白色申告と青色申告で何が違うのかを、設立1期目に申請を忘れたケースに沿って解説します。
それでは本編へ。
法人の白色申告と青色申告は何が違う?
法人の青色申告をするには、税務署に「青色申告の承認申請書」を提出し、承認を受ける必要があります(法人税法第122条)。中小法人の白色申告と青色申告で確認しておきたい違いを整理すると、次のとおりです。青色申告をしていても、特例ごとに会社の規模や対象資産などの要件があります。
| 確認する項目 | 白色申告 | 青色申告 | 条文番号 |
|---|---|---|---|
| 青色申告の承認申請 | 不要 | 必要 | 法人税法第122条 |
| その期に生じた税務上の赤字(欠損金)の繰越し | 原則としてできない | 要件を満たせば原則10年間繰り越せる | 法人税法第57条 法人税法第58条 法人税法施行規則第26条の3 |
| 少額減価償却資産の特例 | 使えない | 対象資産の取得価額を使い始めた期に全額損金にできる | 租税特別措置法第67条の5 |
| 日々の記帳・帳簿書類の保存 | 必要 | 必要。青色申告の要件に沿って記帳・保存する | 白色申告 法人税法第150条の2 法人税法施行規則第66条 法人税法施行規則第67条 青色申告 法人税法第126条 法人税法施行規則第53条から第59条 |
| 赤字を前期に繰り戻して法人税の還付を受ける | 通常の事業で生じた赤字には使えない | 対象となる中小企業者等は要件を満たせば請求できる | 法人税法第80条 租税特別措置法第66条の12 |
| 中小企業投資促進税制・中小企業経営強化税制 | 使えない | 対象設備の取得で特別償却や税額控除を受けられる場合がある | 租税特別措置法第42条の6 租税特別措置法第42条の12の4 |
| 中小企業向け賃上げ促進税制 | 使えない | 給与等の支給額が増えるなどの要件を満たすと税額控除を受けられる。設立1期目は対象外 | 租税特別措置法第42条の12の5 |
表のうち、設立間もない中小法人で特に影響が大きいのは、赤字の繰越しと少額減価償却資産の特例です。白色申告では、どちらも使えません。
青色申告で欠損金を繰り越すには、赤字が生じた期に青色申告書を提出し、その後も各期の確定申告書を連続して提出することや、赤字が生じた期の一定の帳簿書類を保存することが必要です。なお、災害による一定の欠損金には、白色申告でも繰り越せる制度があります。
個人事業主の所得税で使われる「青色申告特別控除」は、法人税にはありません。
法人では、設備を購入する予定や従業員への給与の状況も踏まえて、使える特例を確認しておきましょう。
一方で、白色申告でも使える中小法人向けの制度もあります。
資本金1億円以下などの中小法人は、所得のうち年800万円以下の部分に軽減された税率が適用されます。交際費等は、年800万円までは損金にできます(飲食費の50%を損金にする方法との選択)。売掛金などの貸倒れに備える貸倒引当金も、一定の額まで損金にできます。いずれも青色申告の承認は要件になっていません。
青色申告で使える、パソコン・設備の購入や賃上げの特例
パソコン・備品を購入したときの少額減価償却資産の特例
令和8年4月1日以後に取得する資産は、取得価額が40万円未満であれば、一定の要件を満たす青色申告の中小企業者等は、事業に使い始めた期に全額を損金(税務上の経費)にできます。
合計で年300万円が上限で、事業年度が1年未満の場合は上限が月割りになります。令和8年4月1日前に取得したものの取得価額の基準は30万円未満です。
たとえば、令和8年4月1日以後に取得価額35万円のパソコンを購入し、同じ期に仕事で使い始めたとします。青色申告で特例の要件を満たせば、35万円をその期に全額損金にできます。白色申告ではこの特例を使えないため、通常の減価償却で複数の期に分けて損金にします。
一方、取得価額が10万円未満の資産は、要件を満たせば白色でも使用開始時に全額を損金にできます。10万円以上20万円未満なら、白色でも一括償却資産として3年で損金にする方法を選べます。
少額減価償却資産の特例の対象になる資産や、年間300万円の上限の考え方は、令和8年度改正の内容とあわせて次の記事で解説しています。
機械などを導入するときの設備投資の税制
中小企業投資促進税制では、対象業種で一定の機械やソフトウェアなどを導入すると、通常より多くの減価償却費を導入した期に計上できる場合があります。一定の会社は、法人税額から直接差し引く税額控除も選べます。
中小企業経営強化税制では、認定を受けた経営力向上計画に沿って対象設備を導入すると、即時償却や税額控除を受けられる場合があります。設備の種類や金額に加え、認定の手続きもあるため、購入を決める前に対象になるか確認しましょう。
従業員の給与が増えたときの賃上げ促進税制
中小企業向けの賃上げ促進税制では、従業員に支払う給与等が前期より一定割合以上増えるなどの要件を満たすと、その増加額の一部を法人税額から差し引けます。設立1期目は適用対象外です。現行制度の対象は、令和9年3月31日までに開始する事業年度です。
設立1期目の青色申告の申請期限はいつ?
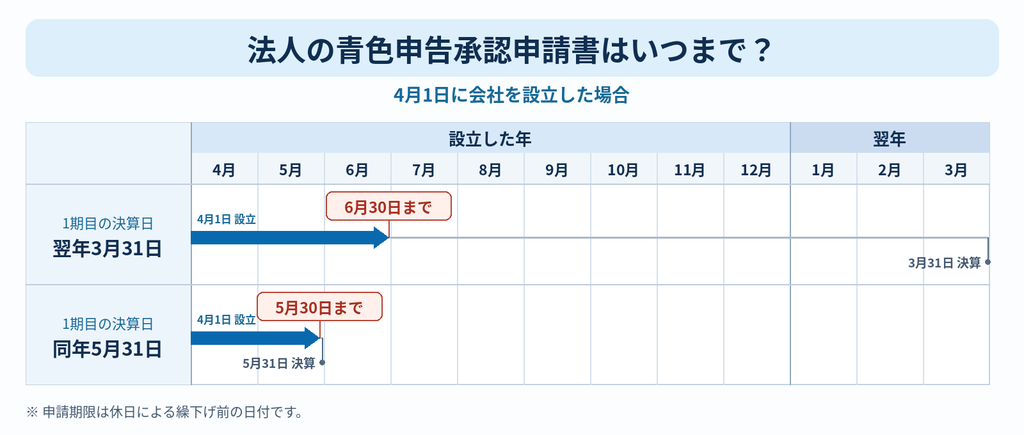
設立1期目から青色申告をする場合は、次のうち早い方の日の前日までに申請書を提出します。
- 設立の日から3か月を経過した日
- 設立1期目の決算日
たとえば、4月1日に設立した会社なら、設立の日から3か月を経過した日は7月1日です。1期目の決算日によって、申請期限は次のように変わります。
| 1期目の決算日 | 早い方の日 | 申請期限(休日による繰下げ前) |
|---|---|---|
| 翌年3月31日 | 7月1日 | 6月30日 |
| 同年5月31日 | 5月31日 | 5月30日 |
期限が土曜日・日曜日・祝日等に当たる場合は、原則としてその翌日以降の最初の休日でない日が期限です(国税通則法第10条第2項)。
設立から決算までの期間が短い会社は、設立日と決算日の両方を確認しましょう。
なお、1期目が3か月未満で終わる会社は、1期目の申請期限を過ぎていても、2期目の申請期限に特例があります。詳しくは「2期目から青色申告にするには?」で解説します。
申請を忘れたら、初決算はどう申告する?
まずは、設立時の届出書類を見返し、青色申告の承認申請書を提出した記録があるか確認しましょう。
e-Taxで提出した場合は、送信した申請書と受信通知を照らし合わせると、提出日と対象の事業年度を確認できます。設立手続きを依頼していた場合は、依頼先にも確認してみましょう。
未提出で、1期目の申請期限を過ぎていた場合は、原則として1期目を白色申告で進めます。
青色申告の申請期限と、決算後に法人税の申告書を提出する期限は別です。
売上や経費などの取引を帳簿にまとめ、貸借対照表や損益計算書などの決算書を作成し、法人税の確定申告書を提出します。白色申告でも、日々の記帳と帳簿書類の保存は必要です。
初決算に向けて、ほかの届出や役員報酬の決め方、決算日までに整理しておきたい帳簿や資料もあわせて確認しておきましょう。設立から初めての決算までにやることを、時期ごとに次の記事でまとめています。
青色と白色で、申告書や提出書類は変わる?
青色申告でも白色申告でも、別表一(申告書の1枚目)や別表四(所得の金額の計算)などの別表を作成し、決算書などを添付して法人税の確定申告書を提出する流れは変わりません。
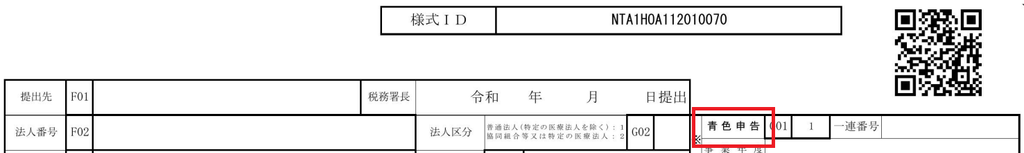
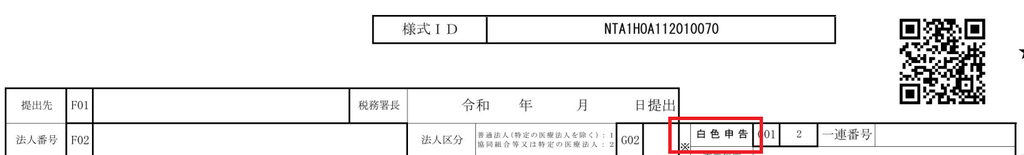
ただし、別表一は、青色申告用と白色申告用で様式が分かれています。青色申告の承認を受けている法人は右上に「青色申告」と表示された様式を、承認を受けていない法人は右上に「白色申告」と表示された様式を使って申告します。
決算書などの添付書類も、青色と白色で基本的に変わりません。
| 書類 | 白色申告 | 青色申告 |
|---|---|---|
| 法人税・地方法人税の申告書(別表一、別表四、別表五など) | 必要 | 必要 |
| 貸借対照表・損益計算書・株主資本等変動計算書 | 必要 | 必要 |
| 勘定科目内訳明細書 | 必要 | 必要 |
| 法人事業概況説明書 | 必要 | 必要 |
個人事業主の所得税では、白色申告や、簡単な帳簿付け(簡易簿記)による青色申告であれば、売上と経費をまとめた損益計算書(白色申告は収支内訳書)を提出すればよく、貸借対照表は添付しなくてもよいことになっています(所得税法第120条、同法第149条、所得税法施行規則第65条)。
一方、法人税では、白色申告であっても、貸借対照表・損益計算書・株主資本等変動計算書などの決算書をすべて添付する必要があります。
違いが出るのは、青色申告の特例を使うときに作る明細書や請求書です。
| 書類 | 作成・提出する場面 |
|---|---|
| 別表七(一)欠損金の損金算入等に関する明細書 | 青色申告で赤字を翌期以降に繰り越すときや、繰り越した赤字を控除するとき |
| 別表十六(七)少額減価償却資産の取得価額の損金算入の特例に関する明細書 | 少額減価償却資産の特例を使うとき |
| 別表六(十五)・別表六(二十三)・別表六(二十四)などの税額控除の明細書 | 賃上げ促進税制や中小企業経営強化税制などで税額控除を受けるとき |
| 欠損金の繰戻しによる還付請求書 | 繰戻し還付を請求するとき。確定申告書と一緒に期限内に提出する |
| 適用額明細書 | 租税特別措置法の特例を使うとき |
適用額明細書は、青色申告の特例に限った書類ではありません。
中小法人の軽減税率(年800万円以下の所得に適用される税率)も租税特別措置法の特例なので、白色申告で軽減税率を使う場合も提出が必要です。
1期目を白色申告で申告する場合は、白色申告用の別表一を使います。
2期目から青色申告の承認を受けた場合は、2期目の申告書から青色申告用の別表一を使います。会計ソフトや申告ソフトで申告書を作るときは、青色・白色の設定が承認の状況と合っているか確認しましょう。
1期目が白色申告だと、赤字は翌期に繰り越せる?
1期目が白色申告の場合、通常の事業活動で生じた欠損金は、原則として2期目に繰り越せません(法人税法第58条)。
たとえば、1期目の税務上の赤字が100万円、2期目の繰越控除前の所得が150万円だったとします。
青色申告の場合は、繰越控除の要件を満たし、100万円全額を控除できる中小法人を想定します。
| 1期目の申告区分 | 2期目に差し引ける1期目の赤字 | 2期目の法人税の計算のもとになる所得 |
|---|---|---|
| 白色申告 | 0円 | 150万円 |
| 青色申告 | 100万円 | 50万円 |
設立直後に設備や広告などの支出が先行し、翌期に黒字になる会社では、1期目の申告区分が翌期の法人税の計算にも影響します。
前期が黒字、今期が赤字なら繰戻し還付も確認する
すでに事業を続けている中小企業者等では、前期と今期がともに青色申告で、前期に法人税を納め、今期に欠損金が生じた場合、要件を満たせば前期の法人税の還付を請求できます。赤字を翌期以降の所得から差し引く「繰越し」に対し、前期の所得にさかのぼって計算する方法を「繰戻し」といいます。設立1期目には前期がないため、通常の繰戻し還付は使えません。
2期目から青色申告にするには?
原則として、2期目が始まる日の前日までに青色申告の承認申請書を提出します。
たとえば、2期目が4月1日から始まるなら、原則の期限は3月31日です。初決算の申告が終わるのを待っていると、2期目の申請期限を過ぎることがあります。
ただし、設立日から1期目の決算日までが3か月未満の場合は、2期目にも申請期限の特例があります。この場合は、「設立の日から3か月を経過した日」と「2期目の決算日」の早い方の日の前日が期限です。
たとえば、4月1日に設立し、1期目の決算日が5月31日、2期目の決算日が翌年5月31日なら、休日による繰下げを考慮する前の期限は1期目が5月30日、2期目が6月30日です。6月に入ってから気づいた場合でも、2期目の申請に間に合うことがあります。
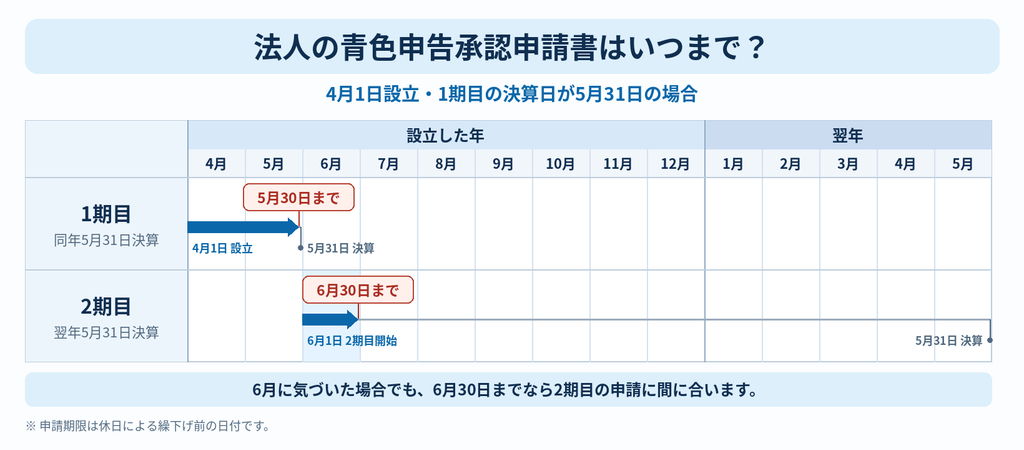
2期目がすでに始まっている場合は、まずこの特例に当てはまるか確認しましょう。2期目の申請期限も過ぎていれば、原則として3期目の開始日の前日までに申請します。
よくある質問(Q&A)
Q.2期目から青色申告にすれば、1期目の赤字も繰り越せますか?
1期目を白色申告した場合、通常の事業活動で生じた欠損金は原則として繰り越せません。繰越控除の要件は、赤字が生じた期の申告区分で確認します。
Q.1期目は白色申告、2期目から青色申告にした場合、2期目の赤字は繰り越せますか?
2期目に青色申告書を提出していれば、2期目に生じた欠損金は、要件を満たすと翌期以降に繰り越せます。一方で、2期目の赤字を1期目に繰り戻して1期目の法人税の還付を受けることはできません。繰戻し還付を使うには、還付を受ける期(前期)から赤字の期まで、続けて青色申告書を提出している必要があるためです。
Q.青色申告の承認通知が見当たらない場合は、白色申告ですか?
申請書を提出していれば、一定の日までに承認・却下の通知がない場合に、承認があったとみなされることがあります。まずは、申請書の控えやe-Taxの受信通知で、提出日と対象の事業年度を確認しましょう。
Q.白色申告だと、法人税の税率は高くなりますか?
税率は、青色申告か白色申告かでは変わりません。資本金1億円以下などの中小法人は、所得のうち年800万円以下の部分に軽減された税率が適用されます。この軽減税率は白色申告の法人でも使えます。白色申告で変わるのは税率ではなく、赤字の繰越しや少額減価償却資産の特例など、所得や税額を減らす特例を使えるかどうかです。
Q.青色申告の承認が取り消されることはありますか?
あります。帳簿書類の備付けや記録、保存が法令に沿っていない場合、帳簿に取引を隠したり偽ったりして記載した場合、期限内に確定申告書を提出しない状態が2期続いた場合などには、青色申告の承認が取り消されることがあります。取り消されると、取消しの理由に応じて決まる事業年度(期限内の申告がなかった場合は、2期続いたうちの2期目)までさかのぼって白色申告として扱われ、赤字の繰越しなどの特例を使えなくなります。青色申告にした後も、日々の記帳と期限内の申告を続けることが大切です。
おわりに
初決算を前に青色申告の申請を忘れたことに気づいたら、まずは提出の記録を確認し、1期目の申告区分と2期目の申請期限を確かめましょう。設備の購入予定や赤字の見込みを早めに整理しておくと、青色と白色でその期の損金や法人税額がどう変わるかを判断しやすくなります。
2期目の申請期限は、初決算の申告より前に来ることがあります。申請書を出したかどうかが分からない場合や、1期目の申告をどう進めるか迷っている場合は、決算日が近づく前にご相談ください。税理士事務所HRTでは、提出状況の確認から初決算の申告まで対応しています。
税理士に相談するときに伝えておきたい内容や、見積もりを受け取る前に確認しておきたいことは、こちらの記事でまとめています。
参考文献
条文
所得税法第120条
所得税法第149条
所得税法施行規則第65条
法人税法第57条
法人税法第58条
法人税法第66条
法人税法第74条
法人税法第80条
法人税法第121条
法人税法第122条
法人税法第125条
法人税法第126条
法人税法第127条
法人税法第150条の2
法人税法施行令第133条
法人税法施行令第133条の2
法人税法施行規則第26条の3
法人税法施行規則第35条
法人税法施行規則第53条
法人税法施行規則第54条
法人税法施行規則第55条
法人税法施行規則第56条
法人税法施行規則第57条
法人税法施行規則第58条
法人税法施行規則第59条
法人税法施行規則第66条
法人税法施行規則第67条
租税特別措置法第42条の3の2
租税特別措置法第42条の6
租税特別措置法第42条の12の4
租税特別措置法第42条の12の5
租税特別措置法第66条の12
租税特別措置法第67条の5
租税特別措置の適用状況の透明化等に関する法律第3条
国税通則法第10条
国税庁HP
No.2070 青色申告制度
No.5100 新設法人の届出書類
No.5403 少額の減価償却資産になるかどうかの判定の例示
No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例
No.5433 中小企業投資促進税制
No.5434 中小企業経営強化税制
No.5759 法人税の税率
No.5762 青色申告書を提出した事業年度の欠損金の繰越控除
No.5763 欠損金の繰戻しによる還付
No.5927-2 給与等の支給額が増加した場合の法人税額の特別控除(中小企業者等における賃上げ促進税制)
No.5930 帳簿書類等の保存期間
No.8009 災害により被害を受けたときの法人税の取扱い
青色申告の承認申請書の記載要領等
令和8年度 法人税関係法令の改正の概要
適用額明細書の記載の手引
法人の青色申告の承認の取消しについて(事務運営指針)

コメント