愛媛県といえば、みかんを思い浮かべる方が多いと思います。
実際に愛媛県が公表している「愛媛のふるさと自慢」で農林水産品の生産量を確認すると、統計年は異なりますが、果物では次のようなものが全国上位となっています。
| 品目 | 愛媛県の生産量 | 全国順位 |
|---|---|---|
| 温州みかん | 76,100トン | 3位 |
| いよかん | 18,247トン | 1位 |
| ポンカン | 9,792トン | 1位 |
| キウイフルーツ | 4,140トン | 1位 |
| くり | 1,350トン | 3位 |
こうして見ると、やはり愛媛県では果樹栽培が盛んです。
今回は、これらの果樹について、植えたときから成熟して減価償却を始めるまでの会計処理について解説したいと思います。
結論から述べると、
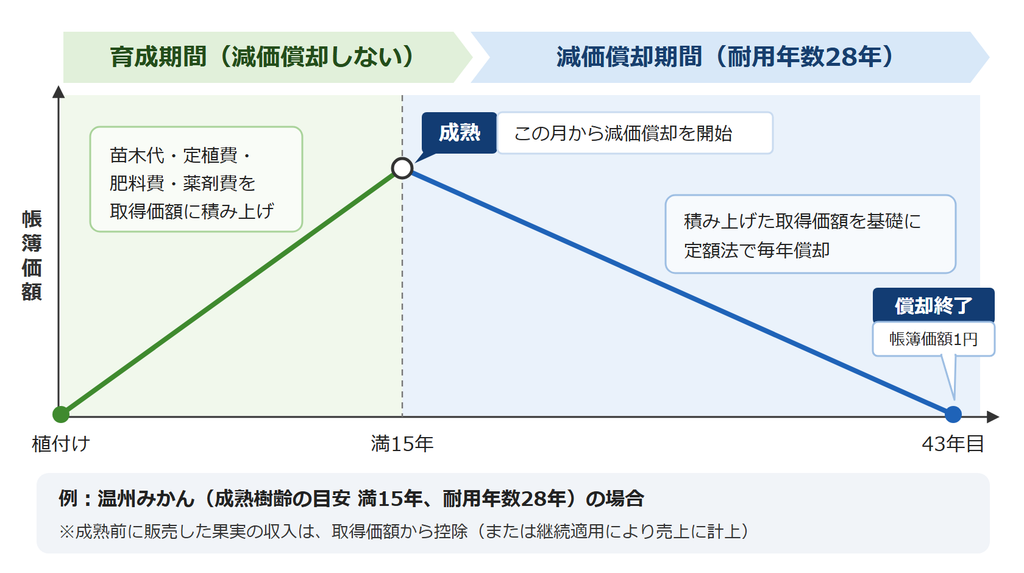
① 果樹は植えてすぐではなく、「成熟」した月から減価償却を始めます。
② 成熟までの費用は、苗木代・定植費・肥料費・薬剤費などを取得価額として積み上げます。
③ 成熟樹齢の目安は、かんきつ樹が満15年、くり樹が満8年です。キウイフルーツには目安がないため、収支の状況から判断することになります。
それでは本編へ。
みかんやくり、キウイフルーツの木は減価償却資産
みかんやくり、キウイフルーツなどの果樹は、税務上「生物」に該当する減価償却資産です。
ただし、機械や車などとは少し取扱いが異なります。
例えば、事業用の機械を購入した場合には、原則として事業に使用し始めたときから減価償却を行います。
一方、果樹については、苗木を植えてすぐに減価償却を始めるわけではありません。
果樹は「成熟」するまで育成し、成熟した月になってはじめて、減価償却により費用化することができます。
所得税基本通達49-27でも、果樹等の減価償却については、その生物が成熟の年齢又は樹齢に達した月から行うことができるとされています。
また、果樹等の成熟する樹齢については、次のようにされています。
果樹等については、当該果樹等の償却額を含めて通常の場合におおむね収支相償うに至ると認められる樹齢とする。
所得税基本通達49-27より引用
つまり、次のような流れになります。
植付け → 育成期間 → 成熟 → 減価償却開始
成熟するまでにかかった費用はどうする?
果樹が成熟するまでには、苗木代や肥料代、水道光熱費、人件費など、さまざまな費用がかかります。
ただし、これらの費用をすべて資産計上する必要はありません。
国税庁の「農業を営む者の取引に関する記載事項等の特例について(法令解釈通達)」では、未成熟の果樹について、取得価額に含める費用をおおむね次のものに限定して差し支えないとしています。
(2) 未成育の牛馬等又は未成熟の果樹等に要した費用の年末整理の方法等についてより引用
- 苗木などの種苗費
- 苗木の定植に要した労務費のうち、明らかに区分できるもの
- 肥料費
- 薬剤費
つまり、成熟するまでにかかった費用のすべてを資産にするのではなく、苗木代や定植費、肥料費、薬剤費などの一定の費用を積み上げていくことになります。
そして、果樹が成熟した後は、それまでに積み上げた取得価額を基礎として減価償却を行います。
成熟前に果実を販売した場合は?
成熟前でも、果実を収穫して販売できる場合があります。
その場合の取扱いは、次の2つです。
(1)原則
未成熟の果樹から生じた果実の収入金額を、未成熟果樹の取得価額から控除します。
仕訳例:
現金等 10,000円 / 育成樹 10,000円
(2)継続適用する場合
毎年継続して同じ方法によることを条件として、果実の収入金額を通常の売上として総収入金額に計上することも認められています。
仕訳例:
現金等 10,000円 / 売上高 10,000円
※この場合、育成樹の取得価額は減額しません。
管理の面を考えると、(1)よりも(2)のように売上として計上する方が、処理は分かりやすいと考えます。
いつ「成熟」したと判断する?
一番難しいのが、何年経ったら成熟したことになるのかという点です。
先ほど説明したとおり、所得税基本通達49-27では、税務上の成熟は単純に「○年経過したら成熟」ではなく、減価償却費を含めて、おおむね収支が均衡する樹齢で判断するとされています。
ただ、実際に「何年目で収支が均衡するのか」を判断するのは簡単ではありません。
そこで、所得税基本通達49-28では、成熟樹齢の判定が難しい場合について、一部の果樹に目安が設けられています。
| 果樹 | 成熟樹齢の目安 |
|---|---|
| かんきつ樹 | 満15年 |
| くり樹 | 満8年 |
| キウイフルーツ樹 | 記載なし |
この年数を見ると、「実際の栽培状況と比べて、少し長いのではないか」という疑問が出てきます。
「桃栗三年柿八年」ということわざがあるように、果樹によっては比較的早い時期から実がなります。
もっとも、この年数はあくまで成熟樹齢の判定が困難な場合の目安です。
実際の栽培状況と比べて、どのくらいの差があるのでしょうか。
キウイフルーツ樹に至っては、目安そのものが定められていません。
原則どおり、減価償却費を含めて、おおむね収支が均衡する樹齢を実際の栽培状況などから判断することになります。
いずれの果樹も、実際の栽培状況を知っておく必要がありそうです。
そこで、植えてから何年ほどで果実を収穫できるのか、農業関係の資料で確認してみます。
実際に収穫できる時期は?
みかん、くり、キウイフルーツについて、それぞれ確認してみます。
みかんの場合は?
みかんについては、所得税基本通達49-28で成熟樹齢の目安が満15年とされています。
一方、愛媛県の「かんきつ類Q&A」では、1年生の苗木を植えた場合、早いものでは3年生で果実を収穫することができる旨の記載があります。
温州みかんの1年生苗木を植えると、早いものでは3年生時に花がつき果実が収穫できます。その後、木の成長に伴って収穫量は増加し、30年生頃に収穫量のピークを迎え、40年生頃までの10年間はほぼ横ばいとなります。
40年生を超えると木の老化により収穫量は徐々に減少し、50年生以降は経済栽培での植え替えの適齢期となります。
かんきつ類Q&A(栽培編)より引用
また、JAみっかびの「みかんの木はどう育つ?みかんの寿命や一生を知ろう!」では、3年目頃から果実がつき始めるものの、木を成長させるために蕾のうちに落とすことがあり、5年目くらいになると果実の収穫が可能になるとされています。
さらに、樹齢15年くらいになると、甘みの強いみかんを作りやすくなるとされています。
このように、税務上の成熟樹齢の目安である15年より前から、実際には果実の収穫が始まっています。
くりの場合は?
くりについては、所得税基本通達49-28で成熟樹齢の目安が満8年とされています。
一方、ひがし美濃広域観光ネットワーク会議が発行する「栗全書」では、苗から数えて3年ほどで収穫ができ、4年目以降の若木からおいしい実が採れる旨が記載されています。
そのため、くりについても税務上の成熟樹齢の目安である8年より前から、実際の収穫は始まることになります。
キウイフルーツの場合は?
キウイフルーツについては、所得税基本通達49-28に成熟樹齢の目安がありません。
農林水産省に掲載されている「岐阜県 主要園芸作物標準技術体系2005(果樹・特産編)抜粋」では、キウイフルーツについて、
- 1年生:植付け
- 4年生:結実開始
- 6~10年生:若木期
- 11~40年生:成木期
とされています。
また、10a当たりの目標収量は、
- 4年生:500kg
- 6年生:1,000kg
- 8年生:1,500kg
- 10年生:2,000kg
- 11年生以降:2,000kg
とされています。
この資料を見ると、4年生から結実が始まり、10年生頃には成木期と同程度の目標収量に達する想定となっています。
このほか、家庭菜園や栽培に関する一般のサイトを見ても、植付けから収穫までには3~5年程度かかるとするものが多く見られます。
収穫できる時期と税務上の成熟は同じではない
ここまで確認すると、いずれの果樹も比較的早い時期から果実を収穫できることが分かります。
ただし、「果実を収穫できる」=「税務上、成熟した」というわけではありません。
所得税基本通達49-27では、税務上の成熟について、単に果実が採れるようになった時期ではなく、減価償却費を含めて、おおむね収支が均衡する樹齢で判断するとされています。
また、49-28のかんきつ樹15年、くり樹8年という年数は、成熟樹齢の判定が困難な場合に用いることができる基準です。
そのため、実際の収穫開始時期や農業上の「成木期」は、税務上の成熟時期を判断する際の参考にはなりますが、それだけで成熟したと判断することはできません。
一方で、実際の収入や育成費用などから、49-28の年数より前に収支がおおむね均衡していることが確認できる場合には、49-27の原則に基づいて、それ以前の時点を成熟時期として判断できる余地があります。
したがって、実際の収入、育成費用、収量などを確認しながら成熟時期を判断することが重要になります。
成熟したら減価償却を開始する
果樹が成熟したら、それまで積み上げてきた取得価額を基礎として、減価償却を開始します。
国税庁が公表している主な果樹の耐用年数は次のとおりです。
| 果樹 | 耐用年数 |
|---|---|
| 温州みかん | 28年 |
| その他のかんきつ樹 | 30年 |
| くり樹 | 25年 |
| キウイフルーツ樹 | 22年 |
例えば、キウイフルーツであれば、成熟した月から、それまでに積み上げた取得価額を基礎として、耐用年数22年で減価償却を行います。
個人事業主の場合、減価償却方法の届出をしていなければ、原則として法定償却方法により計算します。一般的には定額法が法定償却方法となります。
また、平成19年4月1日以後に取得した生物については、残存価額は設けられておらず、取得価額から1円を差し引いた金額まで減価償却することができます。
植付けから減価償却終了までの流れを図にすると、次のとおりです。
おわりに
みかんやくり、キウイフルーツなどの果樹は、苗木を購入して植えた年から通常の固定資産と同じように減価償却するわけではありません。
大まかな流れは、次のとおりです。
- 苗木を植える
- 成熟するまで育成費用を積み上げる
- 成熟前に果実を販売した場合は収入金額を調整する
- 果樹が成熟する
- 成熟した月から減価償却を開始する
特に注意したいのが「成熟」の判断です。
かんきつ樹は15年、くり樹は8年という税務上の目安がありますが、キウイフルーツについては同様の年数の目安がありません。
そのため、愛媛県や農林水産省などが公表している栽培資料や、その農園の実際の収量・経費なども確認しながら判断することになります。
参考文献
法令・通達
所得税基本通達49-28
所得税基本通達49-27
農業を営む者の取引に関する記載事項等の特例について(法令解釈通達)
減価償却資産の耐用年数等に関する省令
愛媛県
愛媛のふるさと自慢
かんきつ類Q&A(栽培編)
農林水産省
岐阜県 主要園芸作物標準技術体系2005(果樹・特産編)抜粋」キウイフルーツ
その他
JAみっかび「みかんの木はどう育つ?みかんの寿命や一生を知ろう!」
ひがし美濃広域観光ネットワーク会議「栗全書」

コメント