「会計ソフトへの入力は自分でできるので、申告だけ税理士にお願いしたい」
日々の入力をご自身で行い、決算や確定申告を税理士に任せたいと考える方もいらっしゃると思います。
ただ、「入力が終わっているので、あとは申告書を作るだけ」とは限りません。
入力した内容の確認や、決算に必要な処理、場合によっては修正も必要になります。
そのため、入力状況によっては、ご自身で入力した場合でも、記帳から依頼する場合と料金があまり変わらないことがあります。
今回は、申告だけを税理士に依頼する場合の流れと、記帳から任せる場合との違い、費用の考え方を整理します。
それでは本編へ。
申告だけ税理士に頼むことはできる?
ご自身で会計ソフトに入力し、その帳簿をもとに決算・申告を税理士に依頼する方法はあります。
ただし、申告だけの依頼を受けているか、どの会計ソフトや資料に対応できるかは、税理士事務所によって異なります。
また、「帳簿はできているので申告だけ」と考えていても、実際の帳簿の状態は人によって大きく異なります。
- 帳簿は完成していて、申告書の作成・提出だけを任せたい状態
- 入力はしたけれど、残高の確認などの整合性がとれていない状態
- 分からない取引が残っていて、整理してから申告したい状態
- 自分で作成した申告書を確認したうえで、税理士の署名を入れてe-Taxで提出してほしい状態
これらは、それぞれ必要な作業が異なります。
最近は、AIなどを使って入力を進め、「入力はできた」という方もいらっしゃいます。
ただ、税理士が「入力ができている」と考えるのは、取引が登録されているだけでなく、帳簿の預金残高が実際の口座残高と合っていて、売上や経費が正しい年(期)に計上されているなど、決算・申告の作業にそのまま進められる状態です。
依頼するときは、入力がどこまで進んでいるかと、確認・修正・申告のどこまでを任せたいかを伝えることが大切です。
なお、会社を設立したばかりの方に向けて、決算までに毎月確認しておきたいことや、決算日に整理する内容をこちらの記事でまとめています。
自分で入力した場合と、記帳から任せる場合の違い
大きな違いは、日々の取引を誰が帳簿に登録するかです。
ただし、ご自身で入力した場合でも、申告に向けた確認が不要になるわけではありません。
| 比較項目 | 自分で入力して申告を依頼 | 記帳から申告まで依頼 |
|---|---|---|
| 日々の入力 | ご自身で行う | 税理士側で行う |
| 資料の準備 | 入力内容を確認できる資料を準備する | 入力に必要な資料を準備する |
| 不明な取引の確認 | 入力した経緯も含めて確認する | 資料から分からない内容を確認する |
| 修正作業 | 誤りがあれば修正が必要 (ご自身か税理士側かは契約による) | 資料や確認結果をもとに処理する |
| 料金に影響する点 | 入力の正確さ、確認・修正の量、処理の方法など | 取引数、資料の整理状況、入力の量、処理の方法など |
具体的な役割分担は契約内容によって異なります。
間違いが見つかった場合に、ご自身で修正するのか、税理士側に修正まで任せるのかも、依頼前に確認しておきましょう。
入力が終わっていても、申告前に確認が必要な理由
先ほども少し触れましたが、会計ソフトで登録できたことと、取引の内容に合った処理ができていることは、必ずしも同じではありません。
例えば、次のような点は、申告に向けて確認が必要になることがあります。
- 帳簿と実際の預金残高が合っているか
- 同じ売上や経費を二重に登録していないか
- 登録されていない取引がないか
- 事業に関係しない支出が経費に混ざっていないか
- 売上や経費を正しい年(期)に計上しているか
- 減価償却など、決算時に必要な処理が漏れていないか
また、帳簿の数字だけでは、支払いの目的や取引の実態が分からない場合もあります。
その場合は、請求書や領収書などの資料を確認したり、お客様に内容を伺ったりする必要があります。
「申告だけ」の依頼であっても、帳簿の数字をそのまま申告書に移すだけで済むとは限りません。
自分で入力しても、安くなるとは限らない理由
「入力の手間をかけたのに、記帳から任せる場合と料金があまり変わらない」
そう感じることもあると思います。
正しく整理された帳簿であれば、税理士側の作業を減らしやすくなります。一方で、誤りや入力漏れが多い場合は、確認や修正に時間がかかります。
登録済みの取引だけを見ても、入力漏れは分からない
帳簿に登録されている取引を見るだけでは、登録されていない取引があるかどうかは分かりません。
必要に応じて、通帳や請求書などと照らし合わせ、漏れや重複を確認する作業が必要になります。
入力済みであっても、資料から取引をたどる作業が残っていれば、その分の確認時間がかかります。
誤りを直す前に、原因を調べる必要がある
例えば、預金残高が合わない場合は、どこからずれたのか、何が原因なのかを調べる必要があります。
入力漏れなのか、二重登録なのか、別の口座として処理しているのかによって、修正する箇所は変わります。
すでに入力された内容について、どのような意図で処理したかを確認し、関係する取引をたどってから直すため、単純な入力以上に時間がかかることもあります。
入力し直す方が早い場合もある
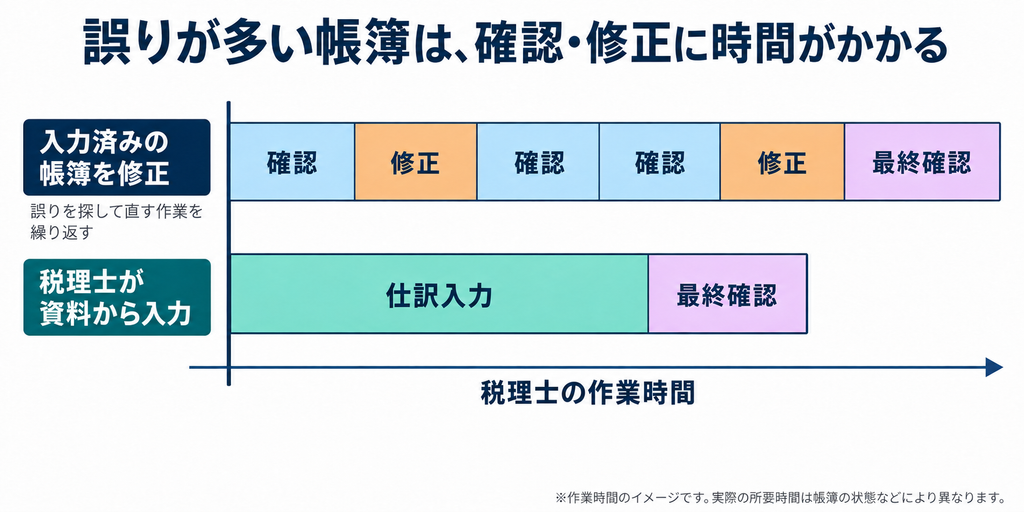
誤りが多く、帳簿全体が「間違い探し」のような状態になっている場合は、誤りを見つけて直す作業を何度も繰り返すことになります。
そうなると、以下の図のように税理士が資料から入力する時間と大きく変わらず、むしろ資料をもとに入力し直す方が効率的なこともあります。
また、入力した件数が多いか少ないかだけの問題ではありません。
残高が合っているか、処理のルールがそろっているか、資料との対応が分かるかも、作業量に影響します。
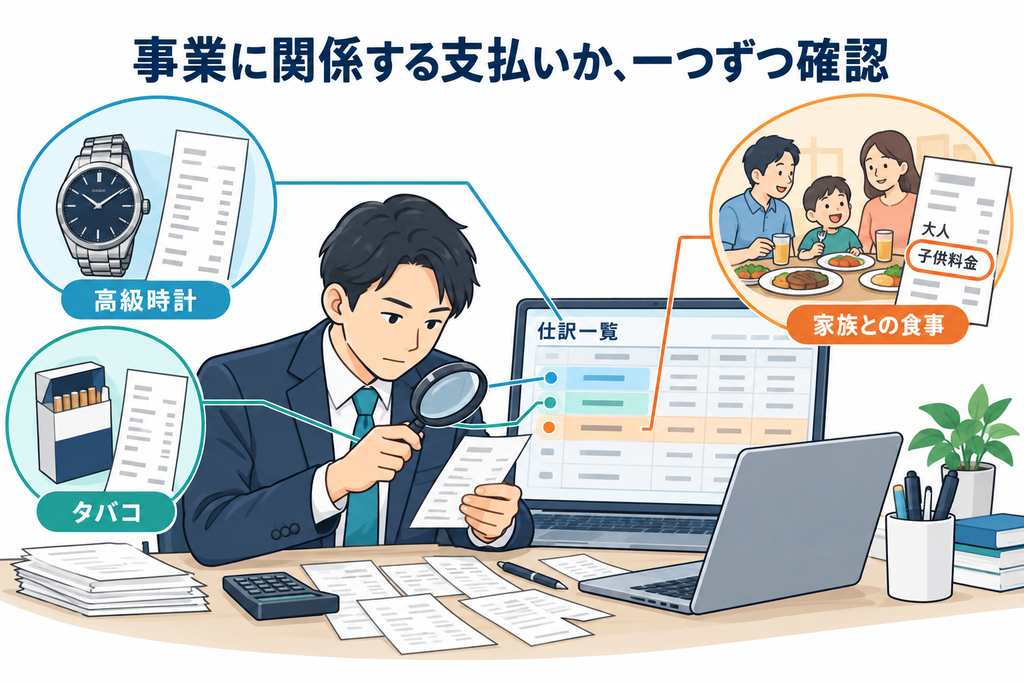
例えば、事業に関係しない私用の支払いが多く登録されている場合も、一つずつ確認して取り除く作業が必要になり、工数が増えます。
なお、記帳代行を依頼した場合でも、事業用の口座やカードに私用の支払いが多く混ざっていると、同じように確認の手間が増えます。
| 入力の状態 | 税理士側で必要になる作業 |
|---|---|
| 資料が整理され、一定のルールで入力されている | 確認や決算処理を進めやすい |
| 二重登録や残高のずれがある | 原因の調査と修正が必要 |
| 本来は経費にならないプライベートの支払いが含まれている | 内容を一つずつ確認し、経費から除く修正が必要 |
| 誤りや入力漏れが多い | 資料からの再確認や、入力し直す作業が必要になる場合がある |
そのため、自分で入力した場合と記帳代行を依頼した場合で、料金があまり変わらないことがあります。
当事務所でも、記帳代行なしのご契約で、仕訳ミスが多く、実質的に記帳代行と同等の対応が必要になる場合は、記帳代行の料金を適用しています。
申告だけ依頼する場合の費用は、何で変わる?
申告を依頼する費用は、売上や取引数だけでなく、帳簿の完成度や資料の状態、依頼する業務の範囲によっても変わります。
見積もりの際には、次のような点を確認します。
- 個人事業主か法人か
- 年間売上や取引数の規模
- どの会計ソフトを使っているか
- どこまで入力が進んでいるか
- 帳簿と預金などの残高が合っているか
- 資料が整理され、入力内容を確認できるか
- 修正や追加の計算がどの程度必要か
- 申告期限までに、どのくらい期間があるか
「申告だけなら一律でいくら」と考えるより、申告できる状態にするために、どれだけ作業が必要かで変わると考えると分かりやすいと思います。
また、見積もりを比較する際は、表示された金額だけでなく、次の内容も確認してください。
- 帳簿の確認・修正はどこまで含まれるか
- 決算に必要な処理は含まれるか
- 申告書の作成と提出まで含まれるか
- 消費税の申告など、別途費用になるものはあるか
- どのような場合に追加料金がかかるか
見積もりを依頼する前に伝えておきたい情報や、見積もりを受け取ったときの確認事項は、こちらの記事でも解説しています。
自分で入力するメリットを活かすには
確認や修正に費用がかかるからといって、ご自身で入力することに意味がないわけではありません。
契約内容にもよりますが、記帳代行では、申告に必要な記帳を中心に行うのが一般的です。
例えば、freeeでは、取引にタグを付けることで、部門ごとの売上や、売上の種類ごとの利益を確認できます。
取引の中身を知っているご自身だからこそ付けられる情報も多く、記帳代行では把握しにくい事業の状態を知ることにつながります。
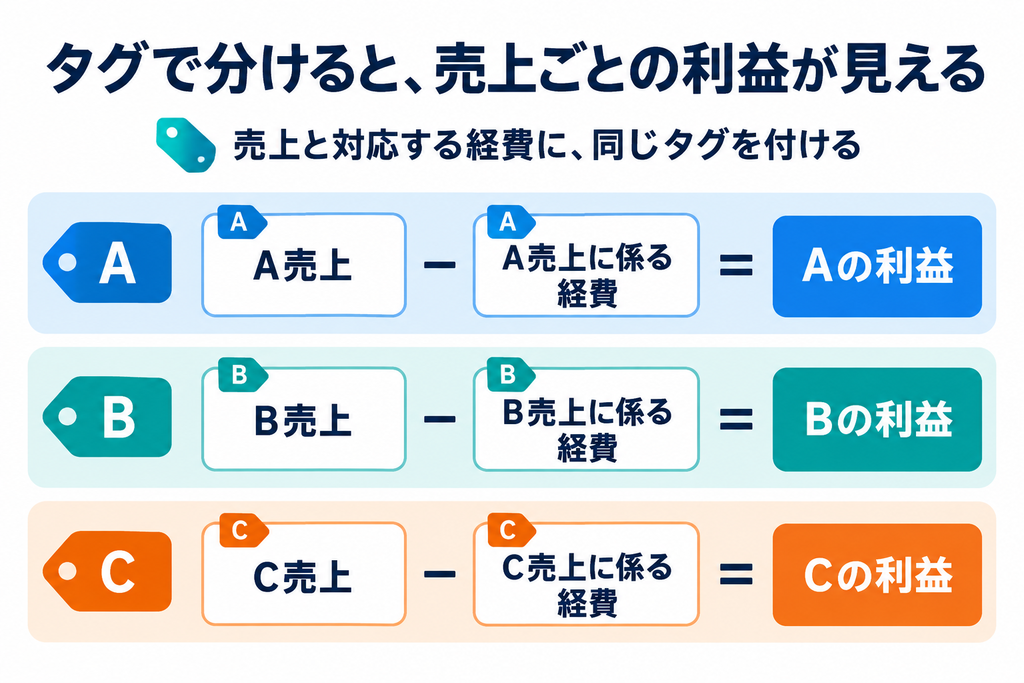
また、日々の取引を整理することで、売上や経費の状況を把握しやすくなり、経営計画を立てたり、資産の状況を把握したりするのにも生かせます。
一定のルールで正しく入力できていれば、税理士側の作業負担も減らしやすくなります。
入力を続ける場合は、次の点を意識するとよいと思います。
- 入力内容と資料の対応が分かるようにしておく
- 預金などの残高を定期的に確認する
- 分からない取引を一覧にしておく
- 処理の判断に迷った点は、後から分かるように記録する
- 申告直前まで疑問点をため込まない
分からない取引や、判断に迷った点の記録には、freeeのコメント機能を活用するのも一つの方法です。
なお、国税庁の「電子帳簿保存法一問一答」でも、帳簿は期首から順次記録していくことが前提とされ、1年分をまとめて記録するケースは予定していないとされています。外部委託などで時間がかかる場合でも、通常の期間として扱われるのは最長2か月までの処理サイクルです。
年に一度まとめて入力するのではなく、定期的に入力することを心がけましょう。
問29 規則第5条第4項[令和8年12月31日までは規則第5条第5項となります。(以下同
じ。)]第1号イ⑵の「その業務の処理に係る通常の期間」とは、具体的にどの程度の期
間をいいますか。電子帳簿保存法一問一答【電子計算機を使用して作成する帳簿書類関係】 問29より引用、太字は筆者
(中略)
なお、電子帳簿保存法では、国税関係帳簿に係る電磁的記録は、原則として課税期間の開
始の日に備え付けられ、順次これに取引内容が記録されていくことを前提としており、1年
間分がまとめて課税期間終了後に記録されるといったケースを予定しているものではありま
せんが、外部委託やバッチ処理の場合など、業務処理サイクルとして多少長い期間を要する
ケースもあることから、最長2か月までの業務処理サイクルであれば、通常の期間として取
り扱うこととしています。
毎年同じところで迷う場合や、申告前の修正が多い場合は、年に一度まとめて依頼する方法だけでなく、継続的に確認してもらう方法も含めて検討するとよいでしょう。
申告だけ依頼するときの流れ
入力状況と、任せたい範囲を伝える
まずは、事業の内容、使用している会計ソフト、入力の進み具合、希望する依頼内容を伝えます。
「入力は終わっているが、残高が合わない」「分からない取引が残っている」など、現在の状況をそのまま伝えてください。
データや資料を確認し、対応範囲と料金を決める
帳簿や資料の状態を確認したうえで、必要な確認・修正と、決算・申告の範囲を整理します。
使用しているソフトによっては、データの受け渡し方法や対応可否の確認も必要になります。
不明点の確認や修正を進める
取引の内容や資料の不足について、税理士から追加で確認することがあります。修正を誰が行うかは、契約内容によります。
記帳を自分で行っていても、税理士に依頼した後は何もしなくてよいというわけではありません。確認事項への回答や、資料の追加提出が必要になる場合があります。
申告内容を確認して、提出する
申告書の作成・提出まで依頼する場合は、必要な確認や決算処理を行った後、申告内容や納付額などの説明を受けます。内容を確認いただいた後、税理士がe-Tax(電子申告)で申告書を提出します。
期限に余裕がないと、対応できる範囲や依頼先が限られる場合があります。
依頼を考えた段階で、早めに相談することをおすすめします。
申告を任せることと、内容確認だけを頼むことは違う
自分で作成した申告書や帳簿について、気になる点の確認だけを依頼できるサービスもあります。
ただし、内容確認だけの依頼では、帳簿の修正や申告書の作成・提出まで含まれているとは限りません。
申告そのものを任せたい場合は、「確認だけ」ではなく、作成・提出まで依頼したいことを伝えてください。
よくある質問(Q&A)
Q.自分で入力していれば、必ず安くなりますか?
必ず安くなるとは限りません。正しく整理されていれば作業を減らしやすくなりますが、確認・修正が多い場合は、記帳代行と料金があまり変わらないことがあります。
Q.入力した帳簿に間違いがあった場合、税理士が直してくれますか?
契約内容によります。税理士側が修正する場合と、指摘を受けてご自身で修正する場合があります。
修正作業の範囲と追加費用の条件を、依頼前に確認してください。
Q.どの会計ソフトでも依頼できますか?
対応できるソフトやデータ形式は、税理士事務所によって異なります。
使用しているソフト名と、データの受け渡し方法を事前に確認してください。
Q.一部の入力が終わっていなくても相談できますか?
相談時に、未入力の期間や取引量を伝えてください。
記帳を含めて対応できるか、いつまでに何を準備する必要があるかを確認することになります。
Q.顧問契約なしで、毎年の申告だけを依頼できますか?
対応している事務所もあります。
ただし、取引の内容や帳簿の状態によって、年一度の対応で引き受けられるかは異なります。ご自身の状況に合う依頼方法を確認してください。
おわりに
自分で入力して申告だけを税理士に任せる方法と、記帳から任せる方法では、役割分担が異なります。
ただし、入力済みであっても、帳簿の確認や決算処理は必要になります。誤りの原因調査や修正が多ければ、記帳から依頼する場合と費用があまり変わらないこともあります。
依頼前には、現在の入力状況と、確認・修正・申告のどこまでを任せたいかを整理しておきましょう。
料金は、どこまでを見てくれるのかと追加費用の条件を含めて確認することが大切です。
当事務所でも、ご自身で作成された帳簿や申告書の内容確認を承っています。また、ご自身での入力を続けながら、継続的な帳簿確認や決算・申告まで任せたい場合は、顧問契約での対応も行っています。具体的な対応範囲や費用については、ご依頼内容や入力状況に応じてご案内します。
参考文献
国税庁HP
電子帳簿保存法一問一答【電子計算機を使用して作成する帳簿書類関係】

コメント