Scroll
個人・個人事業者向け– category –
-

開業届で給与支払事務所の開設届は省略できる?【令和9年改正】
開業届を出せば、給与支払事務所の届出も一緒に済ませたことになる、と考えていました。 個人が新たに事業を始めて人を雇う場合、開業届(個人事業の開業・廃業等届出書)に「給与等の支払の状況」という欄があり、そこに記入すれば、別途「給与支払事務所... -
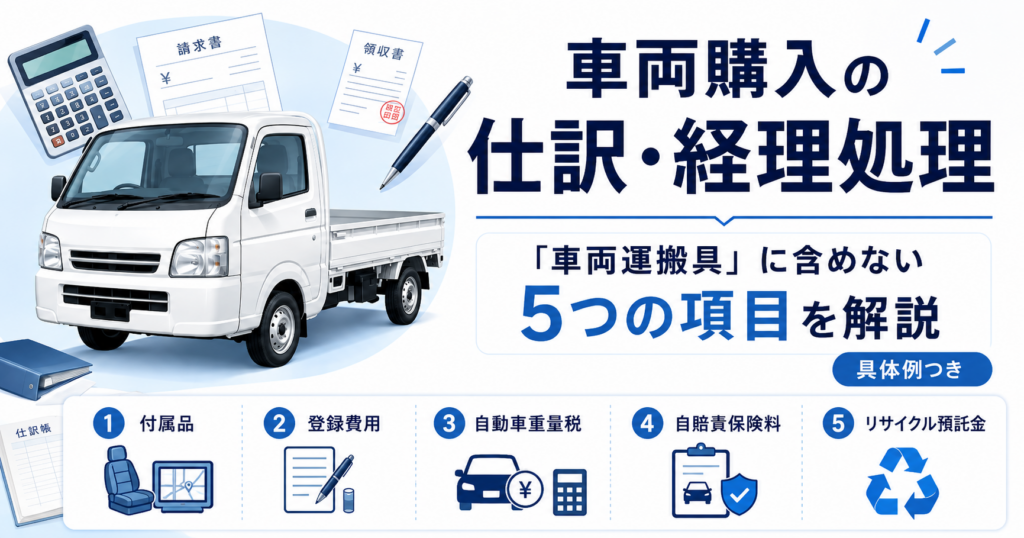
車両購入の仕訳・経理処理|「車両運搬具」に含めない5つの項目を解説
事業を行っていると、資材や商品を運搬するために、トラックなどの事業用車両を購入することがあります。 このとき、販売店に支払った金額のすべてを、そのまま「車両運搬具」として処理している方もいるかもしれません。 しかし、支払った金額のすべてを... -
食料品の消費税1%で得する人・損する人は?農家・飲食店の対応策
SNSなどでも話題になっていますが、政府は2027年4月から2年間、食料品の消費税率を現在の8%から1%へ引き下げる方針を示しています。 ただし、現時点では法案が成立しておらず、制度の詳しい内容も確定していません。 一般家庭にとっては、食料品の購入負... -
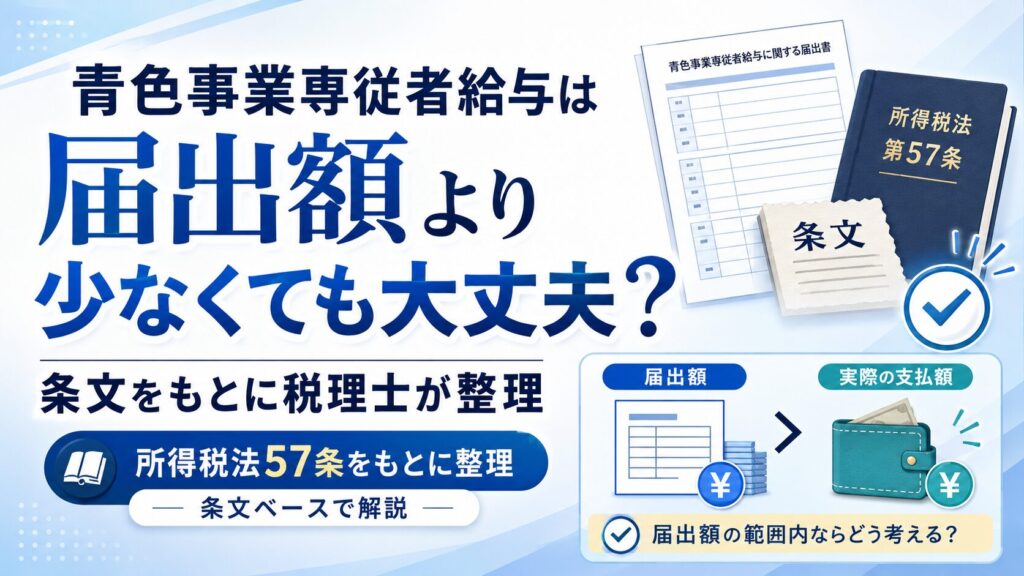
青色事業専従者給与は届出額より少なくても大丈夫?条文をもとに税理士が整理
個人事業主が、生計を一にする配偶者や親族に給与を支払っても、所得税法第56条により、原則として必要経費にはなりません。 ただし、青色申告をしている場合は、一定の要件を満たすことで、家族に支払った給与を「青色事業専従者給与」として必要経費に算... -
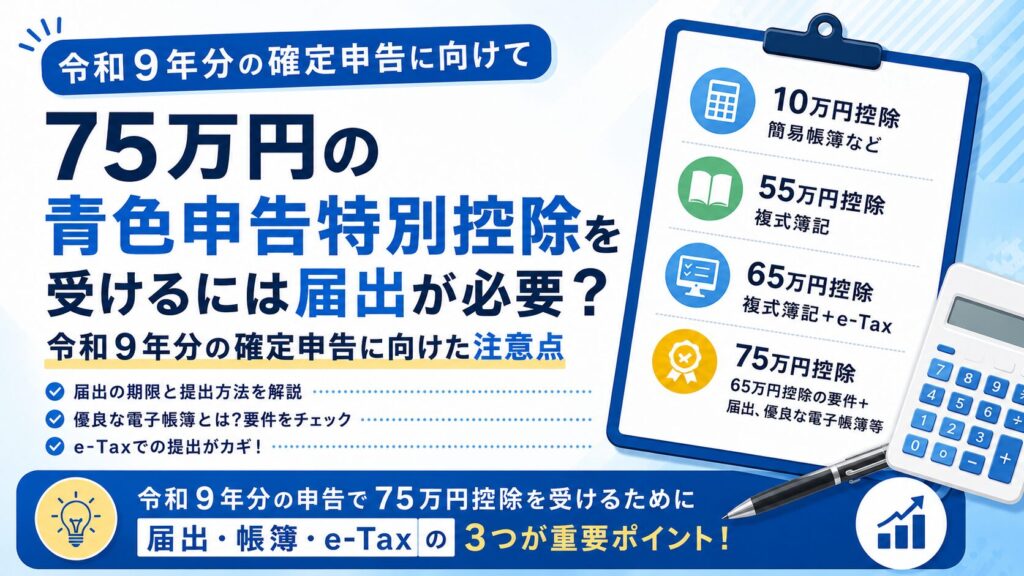
75万円の青色申告特別控除を受けるには届出が必要?令和9年分の確定申告に向けた注意点
「簡易簿記による10万円の青色申告特別控除を適用している皆様へ」という国税庁の資料を見て、令和9年分の確定申告から、65万円の青色申告特別控除の要件電子帳簿に対応していれば75万円の青色申告特別控除を適用できるのではないかと考えていました。 し... -
申告書控えに収受日付印が廃止!令和7年1月以降の対応と代替方法を税理士が解説
税理士に相談して初めて知ったという声も多い、申告書控えの収受日付印廃止。 これまで確定申告や法人税申告、各種届出をするたびに、申告書の控えに税務署のハンコを押してもらうのが当たり前でした。銀行融資や補助金の申請の際にも「収受日付印付きの控... -
開業前の消耗品・地代家賃は開業費になる?条文をもとに税理士が整理
他の税理士のブログを見ると、開業前の地代について「地代家賃として処理すべき」という意見と「開業費に入れてOK」という意見があります。 また、開業前に購入した文房具などの消耗品についても、「消耗品だから開業費にはならない」と考えるべきなのか、... -
節税とは?税金だけが減るわけではない
「節税をすれば、その分だけ手元にお金が残る」 そう考えて節税対策を進めたものの、 思ったほど税金が減らなかった かえって現金が減ってしまった 必要なときに資金を引き出せなくなった といった失敗例は、決して珍しくありません。 実は、節税は「税金... -
不動産の譲渡所得のみを税理士に依頼できるか|税務代理の仕組みから解説
不動産を売却した場合、譲渡所得の計算と確定申告が必要になることがあります。 このとき、税理士費用を抑えたいという理由から、 「不動産の譲渡部分だけ税理士に依頼できますか?」 というご相談をいただくことがあります。 結論からお伝えすると、不動... -
少額減価償却資産の特例が40万円未満に拡大|令和8年度改正で変わった点・変わらない点
「30万円未満」だった少額減価償却資産の特例は、令和8年度税制改正により、取得価額の上限が見直されました。 「40万円未満まで一括で経費にできるようになった以外に、何か変わった点はあるのか」と気になる方もいるかもしれません。結論としては、今回...