2026年8月に「食料品の消費税が1%になったら」という記事を公開しました。

当時はまだ具体的な制度内容が公表されていなかったため、仮に飲食料品の消費税率が8%から1%になった場合を想定して記事を書いていました。
その後、2026年9月15日に国税庁から「消費税率引下げ特設サイト」が公表され、「飲食料品に係る2年間の消費税率引下げに関するQ&A」が公開されました。
この記事は2026年9月20日時点の内容で、法案は国会に提出されておらず、成立後の内容という前提です。
現時点では法案は国会に提出されておらず、今後、法案が可決・成立した場合の内容という前提ですが、以前の記事を書いた時点よりも具体的な制度設計が明らかになっています。
そこで今回は、以前の記事の内容と照らし合わせながら、
① 想定どおりだった点
② 新たに判明した点
③ 注意点
に分けて整理してみたいと思います。
それでは本編へ。
消費税1%の対象
こちらについては、以前の記事で想定していたとおり、現在8%の軽減税率が適用されている飲食料品が1%の対象となる予定です(消費税率引下げに関するQ&A 問1-2)。
適用期間は、2027年4月1日から2029年3月31日までの2年間です。
一方、現在8%が適用されている定期購読の新聞については1%の対象とはならず、引き続き8%となる予定です(消費税率引下げに関するQ&A 問1-1、問1-2)。
整理すると、以下の区分となります。
| 税率 | 2027年3月31日まで | 2027年4月1日以降 |
|---|---|---|
| 1% | 飲食料品等 | |
| 8% | 飲食料品等 定期購読の新聞 | 定期購読の新聞 |
| 10% | 課税仕入れで8%以外のもの | 課税仕入れで1%、8%以外のもの |
なお、2027年4月1日以後に行われる飲食料品の販売であっても、一定の定期供給契約や通信販売については、経過措置により8%が適用される場合があります(消費税率引下げに関するQ&A 問1-6)。
事業者向けの新しい特例
今回公表されたQ&Aでは、消費税率を1%に引き下げることに伴い、いくつかの特例が設けられる予定であることが明らかになりました。
Q&Aは問1-1から問3-9まであり、ここでは特に影響が大きそうな3つの特例を取り上げます。
いずれも飲食料品の譲渡を行う事業者が対象です。飲食店でテイクアウト販売を行っていない事業者は、対象にならないと考えられます。
- 課税期間の途中でも「消費税課税事業者選択届出書」を提出できる
- 簡易課税から一般課税へ、2年間の縛りなしで変更できる
- 飲食料品の簡易課税制度の計算方法が異なる
以下、順に説明します。
課税期間の途中でも「消費税課税事業者選択届出書」を提出できる
免税事業者が「消費税課税事業者選択届出書」を提出して課税事業者になる場合、通常は、課税事業者になろうとする課税期間が始まる前までに届出書を提出する必要があります。
今回の特例では、飲食料品の譲渡を行う免税事業者について、2027年4月1日が属する課税期間中に届出書を提出しても、その課税期間から課税事業者になることができます(消費税率引下げに関するQ&A 問3-2)。
個人事業者なら、2027年中に提出すれば2027年1月1日から課税事業者となります。
つまり、1%に下がったあとの実際の売上や仕入れの状況を見てから、課税事業者になるかどうかを判断できます。
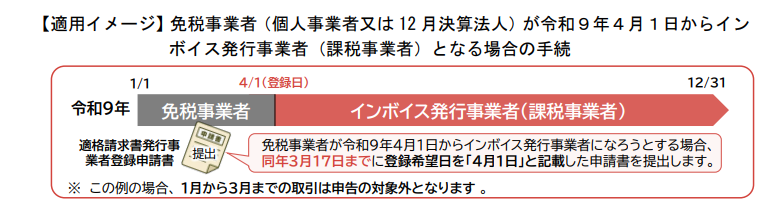
2027年4月1日から課税事業者になりたい場合は、インボイス発行事業者の登録に係る経過措置を使う方法も示されています(消費税率引下げに関するQ&A 問3-4)。
簡易課税から一般課税へ、2年間の縛りなしで変更できる
簡易課税をやめるには、通常、一般課税に戻ろうとする課税期間の開始前までに「消費税簡易課税制度選択不適用届出書」を提出する必要があります。
また、原則として2年間は継続して適用しなければなりません。
今回の特例では、飲食料品の譲渡を行い簡易課税を適用している事業者は、2027年4月1日が属する課税期間中に不適用届出書を提出すれば、その課税期間から一般課税に変更できます。この課税期間には2年間の継続適用要件も適用されません(消費税率引下げに関するQ&A 問3-5)。
簡易課税では、実際に支払った消費税額ではなく、売上に係る消費税額とみなし仕入率を使って仕入控除税額を計算します。
そのため、多額の設備投資などによって実際の仕入税額が売上税額を上回った場合でも、その実際の仕入税額をもとに還付を受けることはできません。
今回の特例によって、一定の場合には2年間の継続適用期間中であっても一般課税へ変更し、一般課税による計算の結果として還付を受けることが可能になります。
飲食料品の簡易課税制度の計算方法が異なる
消費税率引下げに関するQ&A 問3-6で、以下のように説明があり飲食料品だけ他と分けてみなし仕入率を計算しなければいけない旨の説明があります。
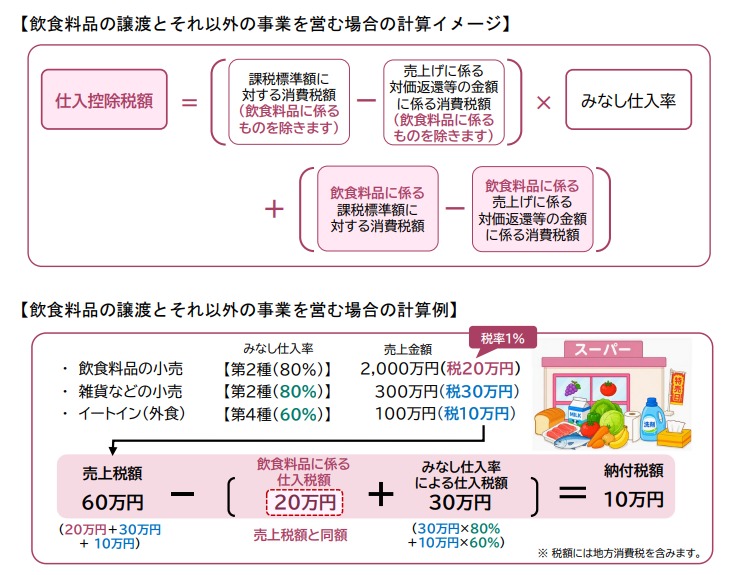
通常の簡易課税制度では、売上に係る消費税額に、業種ごとに定められた「みなし仕入率」を掛けて仕入控除税額を計算します。
しかし今回の特例では、1%の対象となる飲食料品の譲渡については、業種区分にかかわらず、その売上税額と同額を仕入税額として計上することになります。
平たく説明すると、1%対象の飲食料品については、受け取った消費税額と同額を仕入税額として控除できるということです。
そのため、1%対象の飲食料品に係る部分だけを見ると、消費税の納付額は0円になります。
例えば、現在であれば飲食料品の小売は第2種事業となり、みなし仕入率80%が適用されるケースがあります。
通常であれば、売上に係る消費税額の100%を受け取り、そのうち80%を仕入税額として控除するため、残りの20%部分が納付税額となります。
今回の特例では、1%対象となる飲食料品については、この80%というみなし仕入率ではなく、売上税額と同額を仕入税額として計上します。
消費税率引下げに関するQ&A 問3-6に記載されている例を分解すると、以下のようになります。
| 内容 | A 売上に係る消費税額 | B 仕入控除税額 | C 納付税額(A-B) |
|---|---|---|---|
| ①飲食料品の小売 | 20万円 (2,000万円×1%) | 20万円 (売上税額と同額) | 0万円 |
| ②雑貨などの小売 | 30万円 (300万円×10%) | 24万円 (30万円×80%) | 6万円 |
| ③イートイン(外食) | 10万円 (100万円×10%) | 6万円 (10万円×60%) | 4万円 |
| ④合計 | 60万円 | 50万円 | 10万円 |
3割特例の場合も同じ考え方になる
個人事業者については、一定の要件を満たす場合、2027年分・2028年分について3割特例を適用できる予定です。
今回のQ&Aでは、この3割特例を適用する場合についても、1%対象の飲食料品については売上税額と同額を仕入税額として計上することが示されています(問3-6)。
例えば、飲食料品の売上と10%対象の売上がそれぞれ200万円(税抜)ある場合、取引ごとに分解すると以下のように考えることができます。
| 内容 | A 売上に係る消費税額 | B 仕入控除税額 | C 納付税額(A-B) |
|---|---|---|---|
| ①1%対象の飲食料品 | 2万円 (200万円×1%) | 2万円 (売上税額と同額) | 0万円 |
| ②10%対象の売上 ※3割特例 | 20万円 (200万円×10%) | 14万円 (20万円×70%) | 6万円 |
| ③合計 | 22万円 | 16万円 | 6万円 |
つまり、3割特例を適用する場合でも、1%対象の飲食料品について3割を納付するわけではありません。
1%対象の飲食料品については納付額0円、それ以外の売上について3割特例による計算を行うという形になります。
75%ルールについても特例が設けられる
簡易課税制度では、複数の事業を行っている場合でも、一定の事業の課税売上高が全体の75%以上を占める場合、その事業のみなし仕入率を他の事業にも適用できる「75%ルール」があります。
今回の特例では、この75%の判定や計算を行う際、1%対象となる飲食料品の譲渡を除いて計算することになります(消費税率引下げに関するQ&A 問3-7)。
1%対象の飲食料品については売上税額と同額を仕入税額として計上し、それ以外の売上について従来の75%ルールを判定する仕組みとなっています。
課税事業者選択届出書とインボイスの注意点
ここからは、今回の制度について注意しておきたい点を整理します。
いずれも飲食料品を扱う事業者に該当する場合に関わる特例
今回設けられる予定の、
- 課税期間の途中でも「消費税課税事業者選択届出書」を提出できる特例
- 2年間の継続適用期間中でも簡易課税から一般課税へ変更できる特例
については、いずれも飲食料品の譲渡を行う事業者が対象です。
そのため、飲食料品を取り扱わない事業者については、これらの特例を利用することはできません。
「消費税課税事業者選択届出書」で課税事業者になってもインボイスは発行できない
「消費税課税事業者選択届出書」を提出して課税事業者になった場合、消費税の還付を受けることはできますが、それだけではインボイスを発行することはできません。
インボイスを発行するためには、別途「適格請求書発行事業者の登録申請書」を提出し、適格請求書発行事業者として登録を受ける必要があります。
そのため、令和9年1月1日からインボイス発行事業者になりたい場合には、原則として令和8年12月17日までに登録申請を行う必要があります。
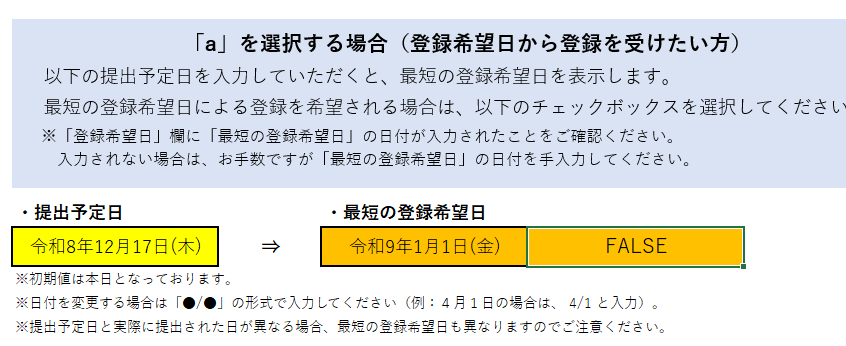
また、「消費税課税事業者選択届出書」を提出して課税事業者となった場合には、一定の固定資産等を購入したことにより還付を受けた場合などに、免税事業者へ戻ることができない期間が長くなることがあります。
例えば、税抜100万円以上の一定の固定資産等を取得し、一般課税によって還付を受けた場合には、原則として3年間、免税事業者に戻れません。
一方、インボイス登録によって課税事業者となった場合には、高額特定資産(税抜1,000万円以上)を取得した場合などに、同様に3年間、免税事業者に戻ることができなくなります。
この点は、インボイス登録で課税事業者となった場合とは取扱いが異なるため注意が必要です。
さらに、「消費税課税事業者選択届出書」により課税事業者となった後、免税事業者へ戻るためには「消費税課税事業者選択不適用届出書」の提出が必要です。
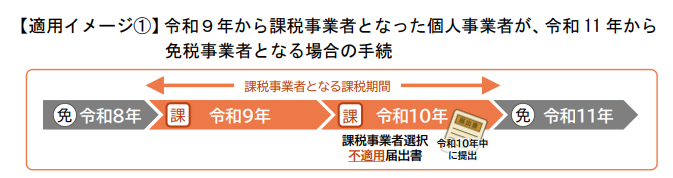
消費税率引下げに関するQ&A 問3-1より引用
インボイス登録を利用して1%の期間だけ課税事業者になる方法にも注意が必要
国税庁Q&Aでは、以下の図のように課税期間を短縮したうえでインボイス登録を行い、飲食料品の消費税率が1%となる期間である令和9年4月1日から令和11年3月31日まで課税事業者になる方法も紹介されています。
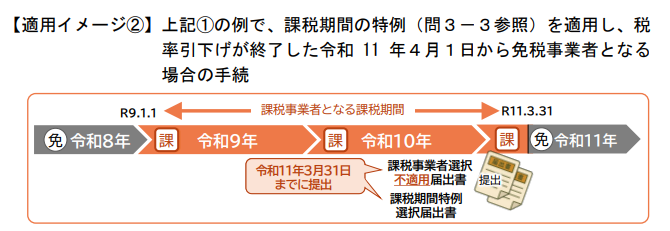
たしかに、この方法を使えば、飲食料品の消費税率が1%となる期間に合わせて課税事業者となることができます。
ただし、この方法を利用する場合には注意が必要です。
「課税期間特例選択届出書」は、自ら届出を行い、課税期間を1か月または3か月に短縮する特例を受けるための手続きです。
一度適用すると、原則として適用開始から最低2年間は課税期間の短縮をやめることができません。
その後も、「課税期間特例選択不適用届出書」を提出して効力がなくなるまでは、短縮された課税期間が続きます。
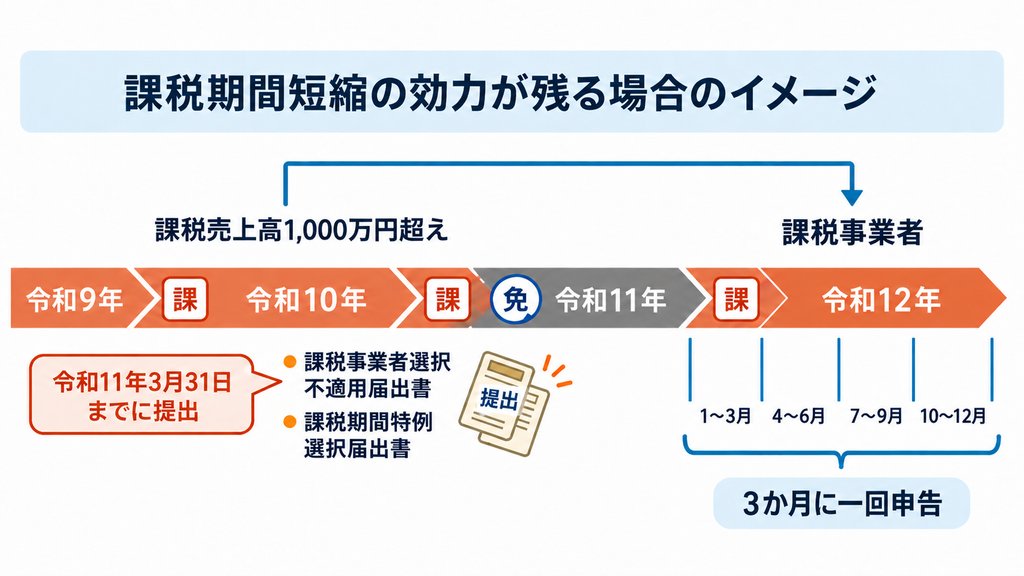
上記の図の場合には、「課税期間特例選択不適用届出書」を提出したとしても、令和11年と令和12年については、課税期間の短縮が適用されることになります。
例えば、課税期間を3か月に短縮した後、令和10年の課税売上高が1,000万円を超えたことにより令和12年に再び課税事業者となる場合を考えます。
この場合、過去に提出した「消費税課税期間特例選択届出書」の効力は残っています。
そのため、課税期間を3か月に短縮していた場合には、令和12年についても3か月ごとに消費税の申告を行うこととなり、年間4回の消費税申告が必要になります。
免税事業者となった期間があっても、「消費税課税期間特例選択届出書」の効力が自動的になくなるわけではないため注意が必要です。
また、免税事業者になったからといって、過去に提出した「課税期間特例選択届出書」や「消費税簡易課税制度選択届出書」の効力が自動的になくなるわけではありません。
課税事業者に戻った場合には、過去に提出した「課税期間特例選択届出書」や「消費税簡易課税制度選択届出書」の適用を受けます。
そのため、今後これらの特例を利用する必要がなくなった場合には、必要に応じて不適用届出書を提出しておくことが重要です。
おわりに
今回公表されたQ&Aにより、飲食料品の消費税率を1%に引き下げる場合の具体的な取扱いが明らかになりました。
一方で、課税事業者の選択や簡易課税、課税期間の短縮など、事業者によっては事前に確認しておいた方がよい点も多くあります。
特に、一度提出した届出書は、免税事業者になったからといって自動的に効力がなくなるわけではありません。
過去に提出した届出書がある場合には、今後の課税関係にどのような影響があるのか確認しておくことが重要です。
なお、現時点では法案は成立していないため、今後の国会審議によって内容が変更される可能性があります。制度が正式に決まった段階で、改めて確認する必要があります。
参考文献
国税庁
消費税率引下げ特設サイト
消費税率引下げに関するQ&A
1-64 適格請求書発行事業者の登録申請手続(国内事業者用)

コメント