「店舗の契約や設備の準備は進めているけれど、経理は何から始めればよいのだろう」
松山市をはじめ、愛媛県で美容室やサロンを開業するときは、内装工事、施術に使う設備、材料の購入など、営業を始める前からさまざまな支払いが発生します。
開業後も、現金だけでなく、クレジットカードやQRコード決済、予約サイトを通じた売上など、確認するものが増えていきます。
経理を始めるうえで大切なのは、開業前の支払い資料を残し、開業後の売上と入金を確認できるようにすることです。
今回は、松山市・愛媛県で美容室・サロンを開業する方に向けて、保健所・税務署の手続きから、開業費用の整理、日々の売上・材料管理まで、経理の始め方を説明します。
それでは本編へ。
松山市・愛媛県で美容室を開業するときの届出先
必ず行う届出と地域ごとの提出先
開業の手続きと経理の準備は、並行して進めることになります。
美容室を個人で開業する場合、次の2つは必ず行いましょう。
- 美容所の開設届:店舗の所在地を管轄する保健所へ提出
- 個人事業の開業届:納税地(通常は住所地)を管轄する税務署へ提出
自宅と店舗の市町が違う場合は、保健所と税務署の管轄が異なることがあるため注意しましょう。
| 地域 | 税務署 | 保健所 |
|---|---|---|
| 松山市 | 松山税務署 | 松山市保健所 |
| 伊予市・東温市・上浮穴郡・伊予郡 | 松山税務署 | 中予保健所 |
| 今治市・越智郡 | 今治税務署 | 今治保健所 |
| 新居浜市 | 新居浜税務署 | 西条保健所 |
| 西条市 | 伊予西条税務署 | 西条保健所 |
| 四国中央市 | 伊予三島税務署 | 四国中央保健所 |
| 八幡浜市・西予市・西宇和郡 | 八幡浜税務署 | 八幡浜保健所 |
| 大洲市・喜多郡 | 大洲税務署 | 八幡浜保健所 |
| 宇和島市・北宇和郡・南宇和郡 | 宇和島税務署 | 宇和島保健所 |
松山市の美容所は、内装工事の前に基準を確認する
松山市内の美容所に関する窓口は、松山市保健所の生活衛生課です。
松山市保健所の資料をもとに、施設の基準などの主な内容をまとめると、次のとおりです。
- 自宅や他の営業施設と壁などで区画されていること
- 待合所と作業場を設けること
- 天井はほこりの落下を防ぐ構造で、床からの高さが2.12m以上であること
- 床と腰板は、コンクリートやタイルなどの不浸透性材料であること
- 作業場の面積が10㎡以上であること
- 作業場が10㎡の場合、作業椅子は2脚までであること
(3.3㎡増えるごとに1脚増やせる)- 作業場の明るさを適切に保つ設備(採光窓、蛍光器具など)があること
(基準:100ルクス以上)- 作業場内の換気が適切に行える設備(窓、換気設備など)があること
- 器具の洗浄や手洗いができる流水式の洗場があり、汚水が排水溝に完全に流れること
※上記は基準の一部です。実際の基準は、松山市保健所の資料でご確認ください。
美容所営業に関するテキスト(PDF:516KB)から施設に関する部分を参考にして記載
工事が終わってから変更が必要になると、追加の費用や開業時期の遅れにつながることがあります。
図面の段階で保健所に確認しておきましょう。自宅サロンを検討している場合は、区画についても確認が必要です。
美容師は、出張美容などの場合を除き、保健所の検査を受けた施設以外で美容を行うことはできません。
開設の届出や検査の時期、必要書類も、図面の確認とあわせて保健所に確認しておきましょう。
ネイル、エステ、まつ毛エクステなどは、提供するメニューによって必要な資格や手続きが異なります。
自己判断せず、事前に店舗の所在地を管轄する保健所へ確認しましょう。
個人事業の場合は、開業届と青色申告の申請を確認する
個人で開業する場合、税務署へ提出する主な書類は次のとおりです。
| 書類 | 提出期限の目安 |
|---|---|
| 個人事業の開業・廃業等届出書 | 事業を開始した年分の確定申告期限まで(令和8年1月1日以後に開業した場合) |
| 所得税の青色申告承認申請書 | 原則、青色申告をしようとする年の3月15日まで。1月16日以後に開業した場合は、開業日から2か月以内 |
| 給与支払事務所等の開設・移転・廃止届出書(従業員などに給与を支払う場合) | 開設の事実があった日から1か月以内 |
開業届と青色申告の申請では、期限が異なります。
青色申告を選ぶ場合は、開業届の期限を待たず、早めに提出しましょう。
e-Taxでも提出できます。郵送する場合は、税務署の窓口とは宛先が異なることがあるため、国税庁の案内で確認しましょう。
個人で開業するときの税務の届出や、日々の記録の準備については、こちらの記事でまとめています。

法人として開業する場合の、設立後の届出や役員報酬、帳簿の準備については、こちらの記事でまとめています。
愛媛県の個人事業税も確認する
個人事業の場合、所得税や住民税のほかに、個人事業税がかかることがあります。
美容業の税率は5%で、年290万円の事業主控除(事業を行った期間が1年未満の場合は月割)などを差し引いた所得に対して計算します(愛媛県 個人事業税について)。
個人事業税の問い合わせ先は、事務所などの所在地を管轄する愛媛県の地方局担当課です。ネイルサロンやエステサロンなどで業種の扱いが気になる場合も、担当課に確認しましょう。
美容室・サロンの経理は開業準備から始まる
経理は、お客様から初めて代金を受け取った日から始めればよい、というものではありません。
店舗の契約や内装工事、設備の購入など、開業準備のために支払ったお金も整理が必要です。
開業してからまとめようとすると、何のために支払ったのか、どの資料に対応するのかが分からなくなることがあります。
まずは、開業準備の支払いを一覧にしておきましょう。
| 記録すること | 内容の例 |
|---|---|
| 支払日・支払先 | いつ、どの業者に支払ったか |
| 支払いの内容 | 内装工事、施術機器、材料、広告など |
| 金額・支払方法 | 振込、現金、カードなど |
| 対応する資料 | 契約書、請求書、領収書、工事明細など |
| 補足事項 | 工事の完成日、設備を使い始めた日など |
専用の口座やカードを用意し、事業の入出金をまとめておくと、開業後も確認しやすくなります。
個人のお金で立て替えた場合も、支払いの内容と資料を残しておきましょう。
事業用か私生活用か、後から判断できるようにしておくことが大切です。
美容室の開業費用は、内装・設備・材料に分けて整理する
開業にかかったお金が、すべて「開業費」になるわけではない
一般的にいう「開業費用」と、税務上の「開業費」は、同じ範囲ではありません。
税務上の開業費は、事業を始めるまでに、開業準備のために特別に支出した費用です。
資産の取得費用や前払費用などは、区別する必要があります。
そのため、開業前に支払ったという理由だけで、内装工事や設備、販売用の商品をまとめて開業費として処理することはできません。
まずは、次のように内容を分けて資料をそろえておきます。
| 支払いの内容 | 確認すること |
|---|---|
| 内装工事・電気工事・給排水工事 | 工事の内容、金額の内訳、完成日など |
| セット椅子・シャンプー台・施術機器 | 購入した物、金額、使い始めた日など |
| 薬剤・タオル・消耗品 | 使用目的、購入数量、未使用分など |
| 店頭で販売する商品 | 商品の種類、仕入数量、販売用の在庫など |
| 敷金・保証金・家賃 | 契約内容、返還の有無、対象となる期間など |
| 開業準備の広告など | 内容、実施時期、開業との関係など |
開業前に支払った消耗品や地代家賃が開業費になるのかは、こちらの記事で条文をもとに整理しています。
内装や設備は、支払った年に全額を経費にできるとは限らない
長く使用する内装や設備などは、原則として、減価償却によって各年の経費に分けて計上します。
減価償却とは、資産の購入などにかかった金額を、一定の方法で使用期間に配分して経費にする手続きです。金額や要件によって別の取扱いが使える場合もありますが、支払った年に必ず全額を経費にできるわけではありません。
内装工事も、「工事一式」という合計額だけでは、どのように処理するか判断しにくいことがあります。
見積書や請求書に加えて、工事の内訳が分かる明細も保管しておきましょう。
内装や設備は、償却資産として申告が必要な場合がある
事業に使う内装や設備は、固定資産税の償却資産に該当することがあります。松山市の案内では、美容業の例としてパーマ器、消毒殺菌器、サインポール、美容椅子、洗面設備、タオル蒸器などが挙げられています。
松山市では、毎年1月1日現在で所有している償却資産を、1月31日までに申告します。
所得税や法人税の申告とは別の手続きです。
松山市のホームページでも、次のように案内されています。
1 以下のような資産は課税の対象となりますので、申告漏れのないようにしてください。
A.賃借人(テナント)の方が賃借している家屋に取り付けた内装・造作・建築設備等(国税(法人税・所得税)で「建物」「建物附属設備」として申告されている資産も含む)。
申告上注意すべき点より一部を引用、太字は筆者
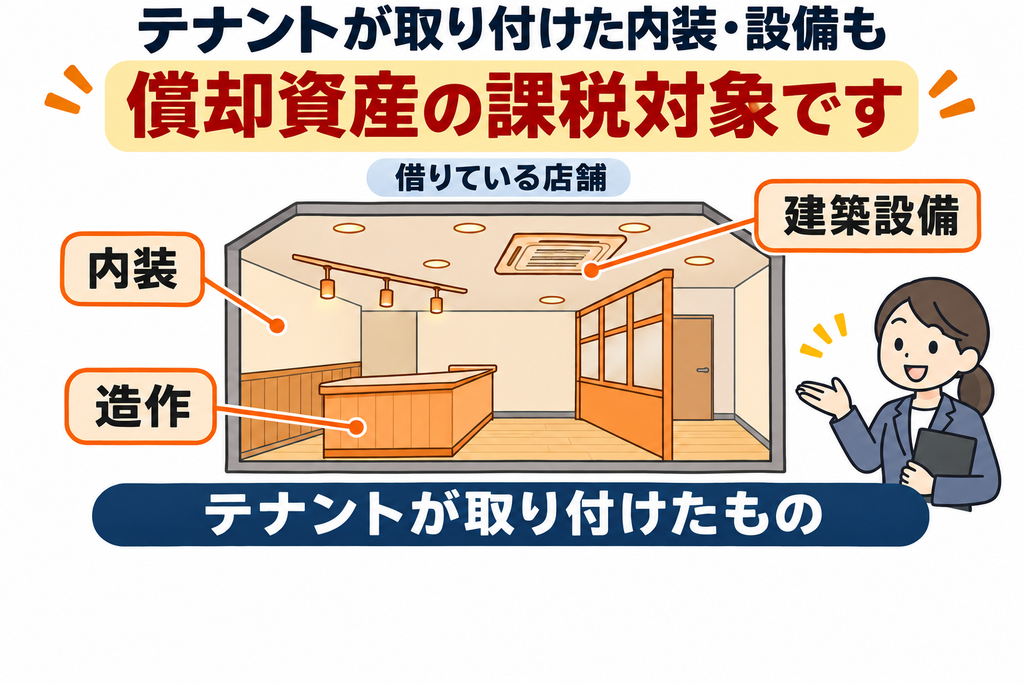
少額減価償却資産の特例を使って全額を経費にした資産も、固定資産税では申告の対象になります。
一方、10万円未満の資産を一度に経費にした場合や、20万円未満の資産を3年間で均等に経費にする一括償却を選んだ場合は、対象外です。
開業後に慌てないよう、資産の名称、取得時期、金額が分かる資料を残しておきましょう。
松山市以外の場合は、店舗のある市町にご確認ください。
敷金や保証金は、契約書も確認する
敷金や保証金は、退去時に返還される部分と、返還されない部分とで取扱いが変わります。
返還されない部分は、内容によって繰延資産として数年に分けて経費にする場合があります。
返還される部分は、支払った時点でそのまま経費になるものではありません。
名称だけで判断せず、返還条件や差し引かれる金額などを契約書で確認します。
家賃についても、いつの期間に対応する支払いかを分かるようにしておきましょう。
予約システムの売上と、実際の入金を確認する
予約・売上・入金は、それぞれ確認する
予約システムで予約を管理していても、その情報だけで帳簿に必要な内容をすべて確認できるとは限りません。
予約のキャンセルやメニューの変更があれば、予約時の金額と実際の売上が変わることがあります。
また、売上が発生した日と、口座に入金される日が異なることもあります。
使用するシステムについて、次の点を確認しておきましょう。
- 実際の施術・販売後の売上を確認できるか
- 現金、カード、QRコード決済などを分けて確認できるか
- 取消しや返金の内容を確認できるか
- 売上や決済の明細を保存・出力できるか
キャッシュレス決済は、売上額と入金額を分けて考える
キャッシュレス決済では、決済手数料が差し引かれた金額が入金される場合があります。
例えば、売上が10,000円、差し引かれる決済手数料が300円、口座への入金が9,700円だったとします。ほかに差引項目がない場合の例です。
| 項目 | 金額 |
|---|---|
| 売上 | 10,000円 |
| 決済手数料 | 300円 |
| 口座への入金 | 9,700円 |
この場合、入金された9,700円だけを売上として仕訳をするのではなく、売上10,000円と手数料300円を分けて仕訳します。
また、売上は入金日ではなく、原則としてサービスの提供が終わった時に計上します。
年末の施術代金が翌年に入金される場合などは、どの年の売上になるかに注意が必要です。
一定の要件を満たして現金主義の特例を適用する場合は、取扱いが異なります。
口座への入金を、もう一度売上にしない
施術日に売上を登録した後、会計ソフトに取り込まれた口座への入金も売上として登録すると、同じ売上を二重に計上してしまいます。
売上の記録と、その代金を回収した記録が対応するように、入力方法を決めておきましょう。
予約システム、決済サービス、銀行口座をそれぞれ連携する場合も、どのデータから売上を登録するかを確認することが大切です。
施術売上と店販売上を分けて管理する
何の売上かが分かるようにする
美容室やサロンでは、施術のほかに、シャンプーや化粧品などを店頭で販売することもあります。
売上の合計だけでなく、施術売上と店販売上を分けておくと、何によって売上が増減したのかを確認しやすくなります。
例えば、売上全体が増えていても、施術の利用が増えたのか、商品の販売が増えたのかで、その後に考えることは変わります。売上の区分は、予約・レジシステムと帳簿の両方で確認しやすい形にしておきましょう。
消費税の簡易課税制度を選ぶ場合も、この区分は重要です。
美容の施術は第5種事業(みなし仕入率50%)、化粧品やシャンプーなどの販売は第2種事業(同80%)に分かれます。
区分していない売上には、低いほうのみなし仕入率が適用されるため、納める消費税が多くなることがあります。
施術用の材料と販売用の商品を区別する
同じシャンプーでも、施術で使うものと、お客様に販売するものでは用途が異なります。
仕入れの段階から用途を分けておくと、材料の使用状況や商品の在庫を確認しやすくなります。販売用の商品を施術用に回した場合も、その数量が分かるように記録しておきましょう。
年末に残っている材料・商品を確認する
購入した材料や商品は、購入代金がそのまますべて、その年の経費になるとは限りません。
年末に残っているものについて、棚卸しによる確認が必要です。
棚卸しとは、残っている材料や商品の数量を確認し、その金額を計算する作業です。
個人事業の場合は、原則として12月31日現在の状況を確認します。
法人の場合は、事業年度末が基準になります。
商品名、数量、仕入単価などを一覧にできるように、開業時から管理方法を決めておきましょう。
なお、消耗品には一定の条件で棚卸しを省略できるものもあります。材料や商品のすべてを一律に扱わず、内容に応じて確認します。
日々・毎月・年末の経理で行うこと
経理を申告前にまとめると、過去の売上や支払いを確認する負担が大きくなります。日々の記録と毎月の照合を分けて進めると、確認すべきことが整理しやすくなります。
| タイミング | 主に行うこと |
|---|---|
| 日々 | 施術・店販売上の記録、支払方法別の確認、現金残高の確認、領収書などの保管 |
| 毎月 | 売上と決済明細・入金の照合、経費の入力、帳簿と口座残高の確認、不明な取引の整理 |
| 年末・決算時 | 材料・商品の棚卸し、未入金・未払いの確認、設備などの減価償却の確認 |
現金については、レジにある金額と帳簿上の金額を照合します。釣銭の補充や口座への預入れなども、売上と混同しないように記録しましょう。
また、毎月の入金確認では、まだ入金されていない売上がどれだけ残っているかも確認します。入金されていない理由が、通常の決済日程によるものか、取消しや返金によるものかを区別できるようにしておきます。
分からない取引は、無理に処理を決めず、資料と一緒に質問事項として残しておきましょう。
税理士に相談する前に整理しておきたいこと
美容室・サロンの開業について税理士に相談するときは、現在の準備状況と、経理をどこまで自分で行いたいかを伝えると、必要な作業を整理しやすくなります。
| 伝える情報 | 用意する資料など |
|---|---|
| 開業予定日・個人事業か法人か | 開業までの予定、現在の手続きの状況 |
| 店舗の場所・契約状況 | 賃貸借契約書、初期費用の明細 |
| 内装・設備への支払い | 見積書、契約書、請求書、工事明細 |
| 売上の管理方法 | 利用予定の予約・レジシステム、決済サービスの情報 |
| 経理の進め方 | 使用予定の会計ソフト、自分で行う作業、依頼したい作業 |
まだ支払っていないものは見積書、すでに支払ったものは請求書や領収書など、準備の段階に応じた資料を整理します。
税理士の初回相談で伝えておきたい内容や、見積もりの前に確認しておきたいことは、こちらの記事でまとめています。
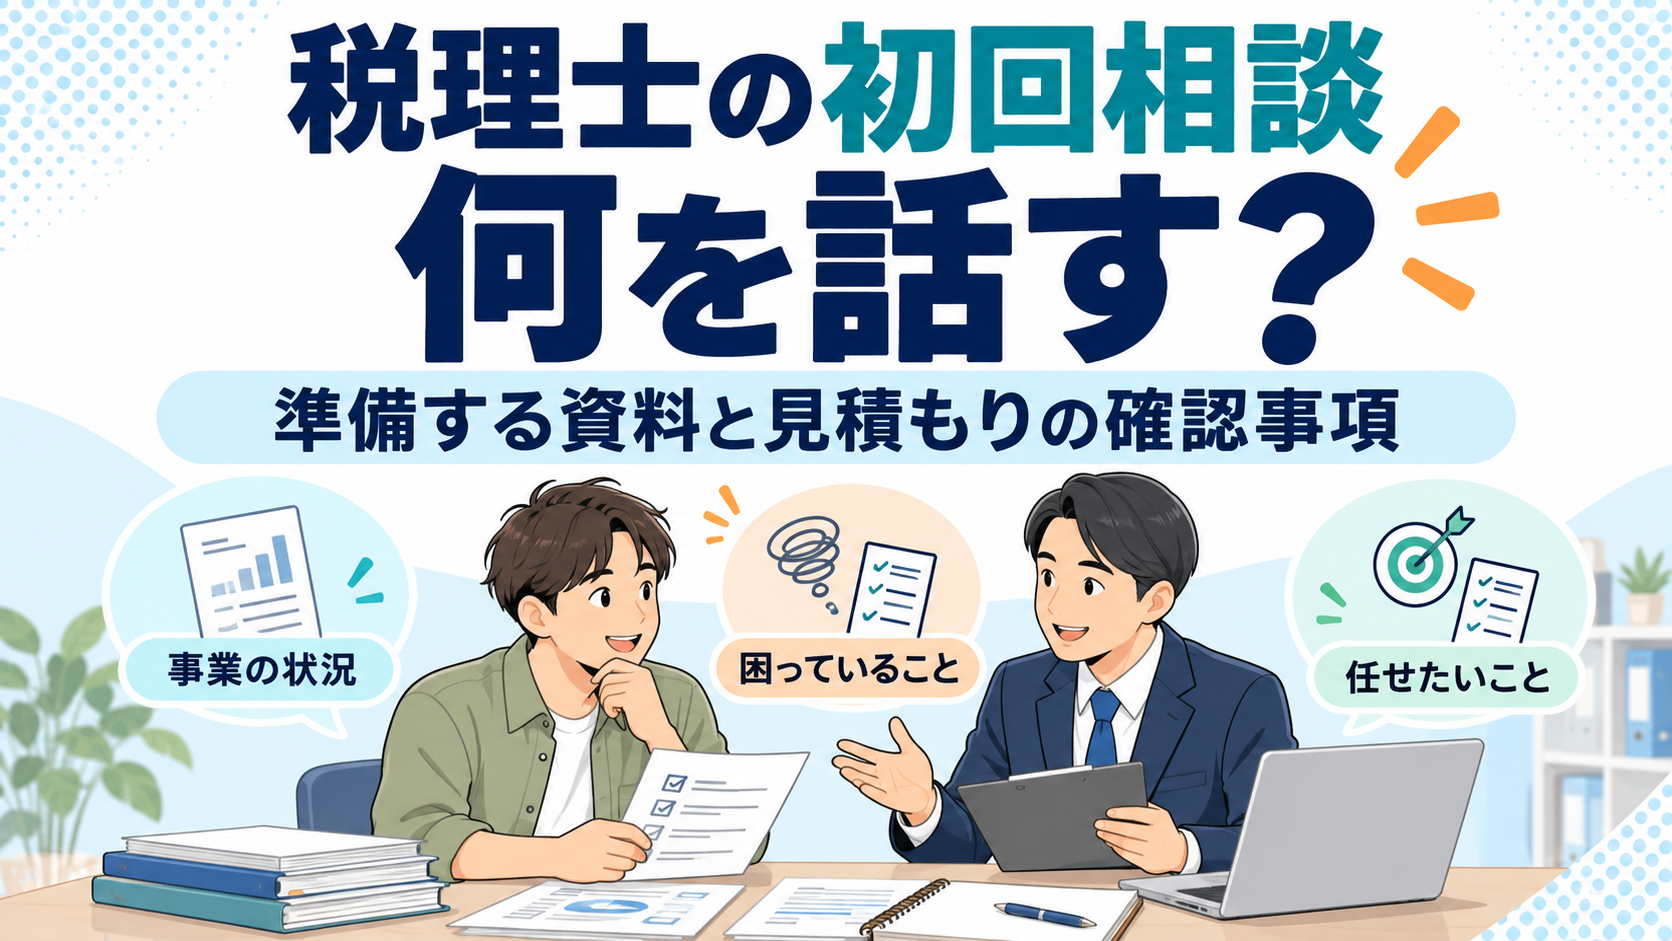
「日々の売上管理は自分で行い、帳簿の確認を依頼したい」「資料の整理方法から相談したい」など、希望する範囲も具体的に伝えましょう。
入力は自分で行い、申告だけを税理士に依頼する場合の違いや費用については、こちらの記事で解説しています。
よくある質問(Q&A)
Q.松山市で美容室を開業する場合、届出先はどこですか?
美容所については松山市保健所の生活衛生課、個人事業の開業届については、納税地を管轄する税務署(松山市が納税地の場合は松山税務署)が窓口です。松山市以外の愛媛県内で開業する場合は、店舗の所在地を管轄する保健所と、納税地を管轄する税務署を確認しましょう。
Q.愛媛県で個人事業として美容室を開業すると、個人事業税はかかりますか?
美容業は個人事業税の対象で、税率は5%です。ただし、事業主控除などを差し引いて計算するため、所得の金額によっては税額が発生しない場合もあります。
Q.開業前に購入したものの領収書も残しておく必要がありますか?
はい。開業準備の支払いも経理上の確認が必要です。領収書に加えて、請求書や契約書など、何のための支払いか分かる資料を残しておきましょう。
Q.内装工事や美容機器の代金は、すべて開業費になりますか?
いいえ。開業前の支払いでも、資産として計上し、減価償却するものなどがあります。工事や設備の内容、金額などを確認して、区分して処理します。
Q.キャッシュレス決済は、入金額をそのまま売上にすればよいですか?
手数料などが差し引かれている場合は、入金額だけでは売上額を把握できません。決済明細で売上、手数料、入金額を確認し、それぞれ分けて記録します。
Q.施術用のシャンプーと販売用のシャンプーは、分けて管理しますか?
はい。用途ごとに区別しておくと、施術で使用した分と販売用の在庫を確認しやすくなります。販売用から施術用へ変更した場合も、数量が分かるように記録しましょう。
Q.予約システムを使っていれば、帳簿の作成は不要ですか?
いいえ。予約や売上の管理に加えて、経費、設備、決済手数料、未入金なども含めた帳簿の作成が必要です。システムから取得できる情報と、別に記録する情報を確認しましょう。
おわりに
美容室・サロンの経理は、開業前の支払いを整理するところから始まります。内装・設備・材料などの資料を残し、内容ごとに確認できるようにしておきましょう。
開業後は、売上と入金を照合し、施術用の材料と店販商品を分けて管理することが大切です。
松山市や愛媛県内で美容室・サロンの開業を予定している方は、店舗や設備の準備とあわせて、保健所・税務署の手続き、日々の記録方法、毎月の確認手順も決めておきましょう。
税理士事務所HRTでは、個人事業主や小規模法人の方の経理・税務についてご相談をお受けしています。
開業前にご相談いただくと、内装や設備の資料の残し方、売上の記録方法を、営業を始める前に決めておけます。freeeを使った経理の進め方についても、お気軽にお問い合わせください。
参考文献
条文
所得税法第144条
所得税法第229条
所得税法第230条
国税庁HP
No.2090 新たに事業を始めたときの届出など
No.2100 減価償却のあらまし
No.2200 収入金額とその計算
No.2210 必要経費の知識
決算のしかた(白色申告編)
税務署所在地・案内(愛媛県)
松山市HP
理容所・美容所の基準等に関する資料(松山市保健所)
申告上注意すべき点
愛媛県HP
個人事業税について
厚生労働省HP
保健所所管区域案内(愛媛県)

コメント